Errores frecuentes al pedir el aval ICO que retrasan la hipoteca
Cumplir los requisitos oficiales del aval ICO es solo una parte del proceso: muchos solicitantes ven retrasada su hipoteca, o incluso pierden la vivienda que querían comprar, por cometer errores frecuentes al pedir el aval ICO que se podrían haber evitado con un poco de planificación. En este artículo repasamos los más habituales.
Firmar el contrato de arras antes de tener claridad sobre el aval
Uno de los errores frecuentes al pedir el aval ICO más costosos es firmar el contrato de arras con el vendedor antes de haber consultado con el banco si la operación es viable con esta garantía. Las arras suelen fijar un plazo ajustado para completar la compraventa, y si después resulta que el banco tarda más de lo previsto en tramitar el aval, o directamente deniega la operación, puedes enfrentarte a la pérdida de la señal entregada o a una negociación incómoda con el vendedor para ampliar plazos.
No comprobar el límite de ingresos de la provincia correcta
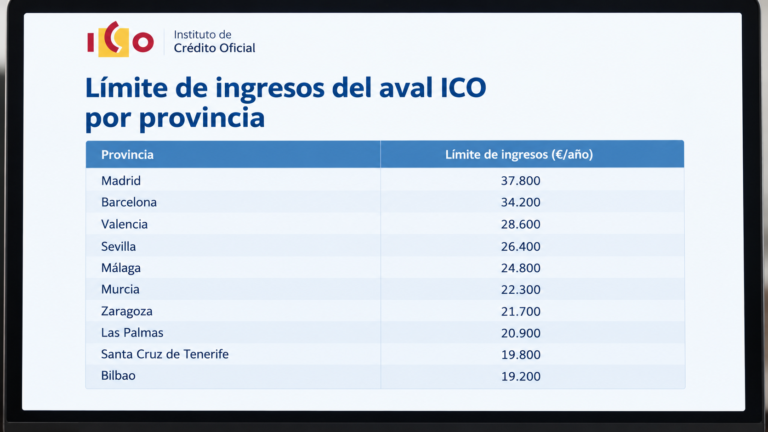
Desde que el límite de ingresos del aval ICO pasó a ser variable por provincia en junio de 2026, uno de los errores frecuentes al pedir el aval ICO es no verificar bien qué límite aplica exactamente: recuerda que el límite corresponde a la provincia donde se ubica la vivienda que compras, no a tu lugar de residencia actual. Confundir estos dos datos puede llevarte a solicitar una operación que en realidad no cumple los requisitos, con el consiguiente retraso cuando el banco lo detecte.
Subestimar los gastos adicionales de la compraventa
Otro de los errores frecuentes al pedir el aval ICO es asumir que, al financiar el 100% del precio de la vivienda, ya no necesitas ahorros propios. En realidad, sigues necesitando entre un 8% y un 12% del precio de la vivienda para cubrir notaría, registro, gestoría e impuestos (ITP o IVA según el caso), gastos que el aval ICO no cubre en ningún caso. Llegar al proceso de compra sin este colchón de ahorro puede paralizar la operación en el último momento.
No comparar ofertas entre distintos bancos adheridos
Muchos solicitantes cometen el error de tramitar el aval ICO directamente con el primer banco que consultan, sin comparar condiciones con otras entidades adheridas al programa. Aunque la garantía estatal del 20% es la misma en todos los bancos, el resto de condiciones (TIN, bonificaciones exigidas, plazo, comisiones) puede variar bastante, y no comparar puede suponer pagar de más durante toda la vida de la hipoteca.
Aportar documentación desactualizada o incompleta
Entre los errores frecuentes al pedir el aval ICO más comunes en la práctica está aportar documentación que no refleja tu situación actual: por ejemplo, presentar la última declaración de la renta cuando tus ingresos han cambiado significativamente desde entonces, sin acompañarla de nóminas recientes que acrediten tu situación real. Esto puede generar confusión en el banco sobre si cumples o no el límite de ingresos, retrasando la resolución de tu solicitud.
No verificar el precio de tasación antes de comprometerte
Otro error habitual es dar por hecho que el precio pactado con el vendedor será el que se use para calcular la financiación, sin tener en cuenta que el banco basará su cálculo en el menor de dos valores: el precio de compraventa o el valor de tasación oficial. Si la tasación resulta inferior al precio pactado, puede que necesites aportar la diferencia de tu bolsillo, algo que conviene anticipar antes de comprometerte con arras o con un contrato de compraventa.
Olvidar la excepción de «no ser propietario» cuando en realidad sí aplica
Algunos solicitantes descartan pedir el aval ICO porque figuran como propietarios de una vivienda por herencia con una participación mínima, sin saber que este supuesto puede estar contemplado como excepción justificada dentro de la normativa. Este es uno de los errores frecuentes al pedir el aval ICO que hace que personas que sí podrían acceder al programa ni siquiera lo intenten, por desconocimiento de las excepciones existentes.
No empezar el trámite con margen suficiente antes de cumplir 35 años
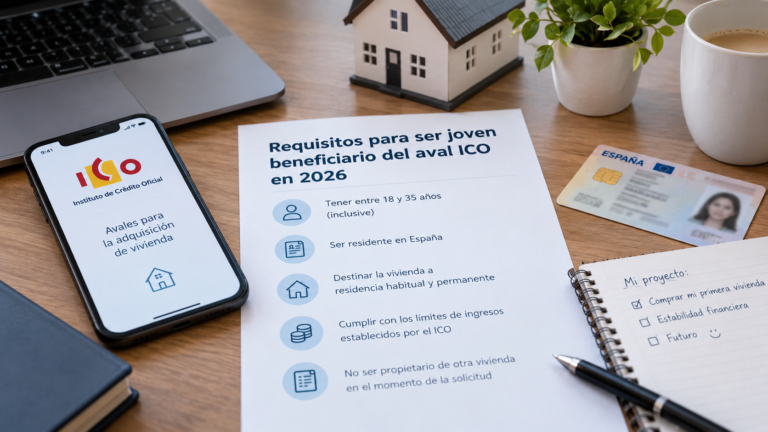
Si estás cerca del límite de edad y no tienes menores a cargo, otro de los errores frecuentes al pedir el aval ICO es iniciar el proceso con muy poco margen antes de cumplir 35 años. Si el trámite se alarga (algo habitual, ya que el proceso completo puede tardar entre 6 y 10 semanas) y cumples años antes de la firma final, podrías quedar fuera del programa aunque cumplieras el requisito en el momento de la solicitud inicial. Conviene iniciar el proceso con la mayor antelación posible si tu edad está en el límite.
Tabla resumen de los errores y cómo evitarlos
| Error frecuente | Cómo evitarlo |
|---|---|
| Firmar arras antes de confirmar viabilidad del aval | Consulta con el banco antes de comprometerte con el vendedor |
| Confundir el límite de ingresos de tu provincia con el de otra | Verifica el límite de la provincia donde está la vivienda, no donde resides |
| No reservar ahorro para gastos de compraventa | Calcula entre un 8% y un 12% del precio adicional al aval |
| No comparar bancos adheridos | Pide simulaciones a dos o tres entidades antes de decidir |
| Documentación desactualizada | Aporta nóminas recientes si tus ingresos han cambiado |
| No considerar la tasación | Pregunta con antelación una estimación del valor de tasación |
| Descartar el programa por desconocer excepciones | Consulta tu caso concreto si tienes una vivienda heredada con participación mínima |
| Iniciar el trámite tarde si estás cerca de los 35 años | Empieza el proceso con la mayor antelación posible |
Confiar en información desactualizada encontrada por internet
Dado que el aval ICO ha cambiado varias veces en los últimos años (el límite de ingresos, el patrimonio máximo, los bancos adheridos), otro de los errores frecuentes al pedir el aval ICO es guiarse por artículos o comentarios en foros que reflejan la normativa de años anteriores, en lugar de consultar la información vigente en 2026. Un límite de patrimonio de 100.000 € que era correcto hace un tiempo, por ejemplo, ha quedado desactualizado tras la ampliación a 150.000 €, y basarte en cifras antiguas puede llevarte a descartar por error una operación que sí sería viable con la normativa actual.
No planificar el margen de tiempo entre la solicitud y la fecha límite del vendedor
Por último, uno de los errores frecuentes al pedir el aval ICO que más frustración genera es no ajustar bien los plazos con el vendedor desde el principio. Si el vendedor tiene prisa por cerrar la operación y tú necesitas 6-10 semanas para completar el trámite del aval, conviene negociarlo explícitamente en las condiciones del contrato de arras, en lugar de asumir que todo se resolverá a tiempo sin haberlo hablado antes con la otra parte.
Preguntas frecuentes
¿Qué pasa si ya firmé las arras y luego me deniegan el aval ICO? Dependerá de las condiciones pactadas en el contrato de arras; por eso es tan importante confirmar la viabilidad de la operación con el banco antes de firmar cualquier compromiso económico con el vendedor.
¿Puedo corregir un error en la documentación una vez iniciado el trámite? Sí, normalmente puedes aportar documentación adicional o corregida durante el proceso, aunque esto puede alargar los plazos de resolución respecto a haberlo presentado correctamente desde el principio.
¿Es recomendable usar un bróker hipotecario para evitar estos errores? Puede ser de ayuda, especialmente si no tienes experiencia previa con procesos hipotecarios, ya que un bróker especializado conoce bien los requisitos y la documentación que exige cada banco adherido al programa.
Este contenido tiene carácter informativo y no constituye asesoramiento financiero personalizado. Última actualización: septiembre de 2026.