Mejores hipotecas fijas de 2026: comparativa de tipos de interés
Con el euríbor por encima del 3,3% y sin garantías de que vaya a bajar a corto plazo, cada vez más compradores buscan las mejores hipotecas fijas de 2026 para blindarse frente a nuevas subidas. La buena noticia es que, a diferencia de lo que ocurría hace apenas un año, hoy es posible encontrar tipos fijos realmente competitivos. En este artículo repasamos la comparativa actualizada y te explicamos qué mirar más allá del TIN de partida.
Cómo está el mercado de hipotecas fijas en septiembre de 2026
Entre las mejores hipotecas fijas de 2026, los tipos de partida más bajos rondan el 2,30%-2,55% TIN en las ofertas más agresivas del mercado, aunque la TAE final (que incluye las bonificaciones exigidas) suele situarse entre el 3,0% y el 3,6% según la entidad y el número de productos vinculados que se contraten.
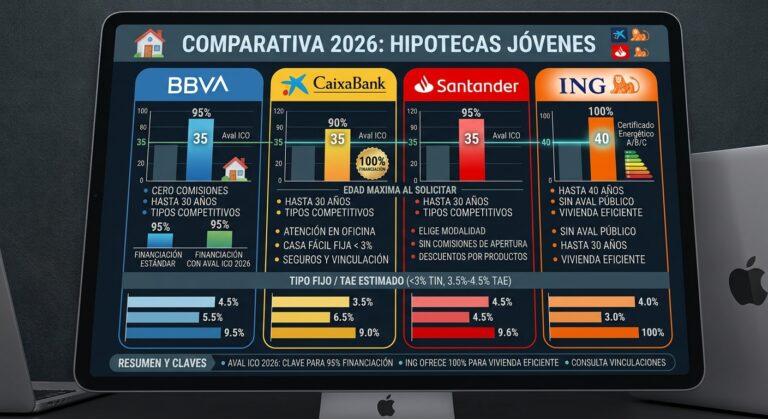
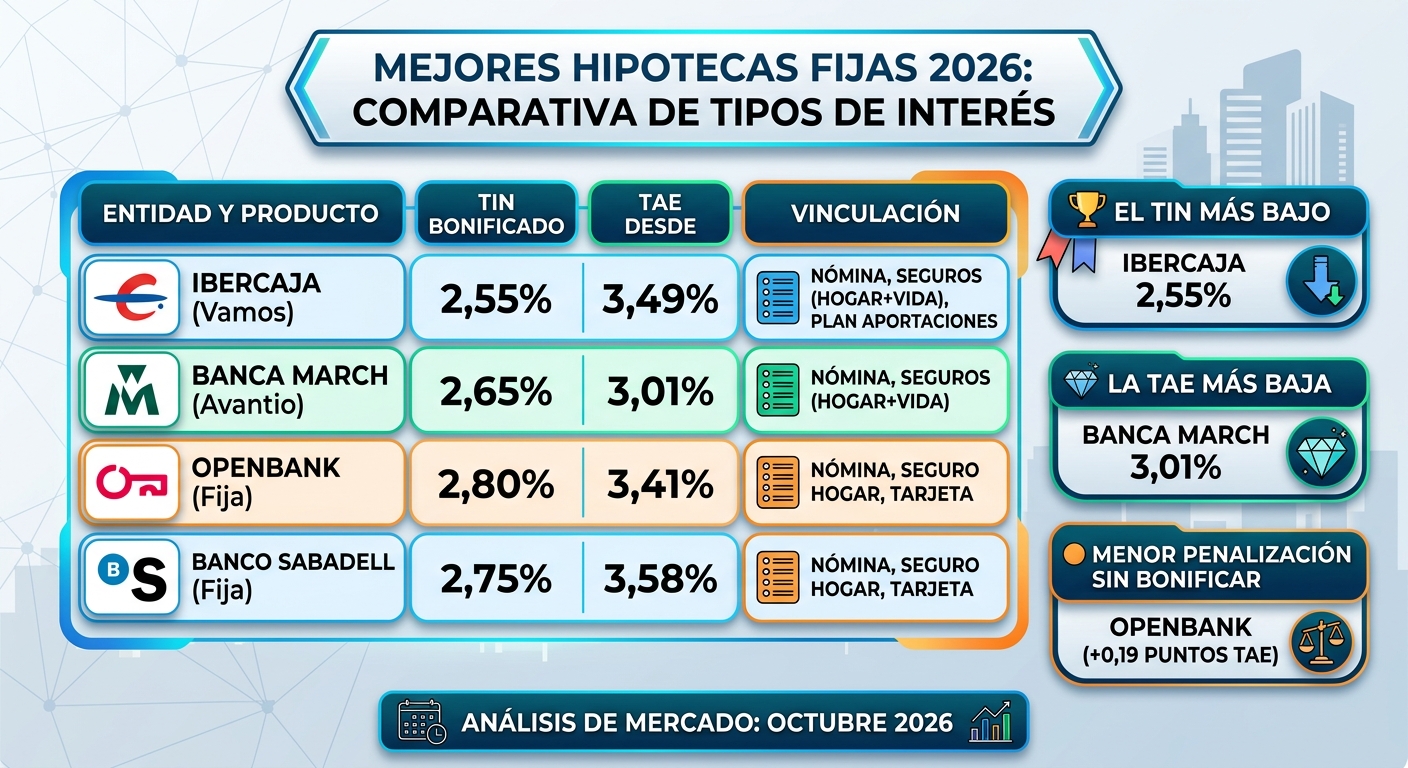
Comparativa de las entidades mejor posicionadas
| Entidad | TIN de partida | TAE aproximada (bonificada) | Comentario |
|---|---|---|---|
| Ibercaja | Desde 2,30% | ≈ 3,25% | Una de las ofertas más competitivas del ranking general de 2026 |
| Banca March | Competitivo | ≈ 3,01% | Líder por TAE bonificada en varios rankings de julio de 2026 |
| Openbank | Competitivo | ≈ 3,58% | Opción sin oficinas físicas, gestión 100% digital |
| Sabadell | Desde 2,75% | ≈ 3,58% | Requiere varias vinculaciones para el tipo bonificado |
Como se aprecia, dentro de las mejores hipotecas fijas de 2026 no siempre gana quien tiene el TIN más bajo de partida: la TAE final, que refleja el coste real incluyendo comisiones y vinculaciones, es el dato que realmente permite comparar ofertas de forma justa.
Por qué la TAE importa más que el TIN al comparar
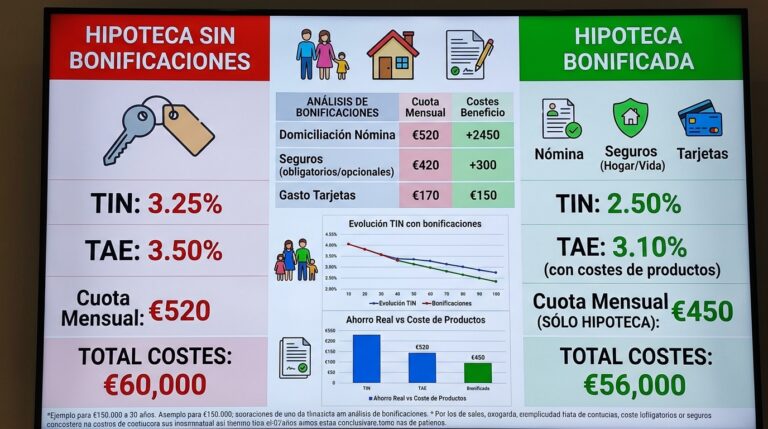
Un error frecuente al buscar las mejores hipotecas fijas de 2026 es fijarse solo en el TIN publicitado, que suele ser el tipo bonificado más bajo posible, alcanzable solo si contratas absolutamente todos los productos vinculados que exige el banco (nómina, seguro de hogar, seguro de vida, plan de pensiones, tarjeta de crédito con un mínimo de usos). La TAE, en cambio, incorpora el coste real de esas vinculaciones y de las comisiones, por lo que dos ofertas con el mismo TIN pueden tener una TAE final muy distinta según cuántas condiciones exija cada entidad.
Simulación de cuota para dos importes habituales
Para que veas el impacto real de elegir entre las mejores hipotecas fijas de 2026, aquí tienes una simulación orientativa a 30 años con un TIN del 2,65% (rango medio-bajo del mercado actual):
| Capital | Cuota mensual aproximada |
|---|---|
| 150.000 € | ≈ 605 € |
| 200.000 € | ≈ 807 € |
Estas cifras son estimaciones basadas en la fórmula de amortización francesa y pueden variar ligeramente según el plazo exacto y las condiciones finales que negocies con cada banco.
Qué vinculaciones suelen exigir las mejores hipotecas fijas de 2026
Para acceder al tipo más bajo publicitado, la mayoría de entidades exigen combinaciones de estos productos:
- Domiciliación de nómina o pensión, habitualmente con un importe mínimo mensual
- Seguro de hogar contratado con la propia entidad
- Seguro de vida vinculado al importe de la hipoteca
- Tarjeta de crédito con un número mínimo de usos al trimestre o semestre
- Plan de pensiones o de aportación periódica, en algunas ofertas más exigentes
Cuantas más vinculaciones te pidan, mayor suele ser el descuento sobre el TIN, pero también mayor el compromiso a largo plazo con esa entidad y el coste de mantener todos esos productos activos.
Condiciones especiales para determinados perfiles
Algunas de las mejores hipotecas fijas de 2026 incluyen condiciones diferenciadas según el perfil del solicitante: existen ofertas específicas para funcionarios de carrera, con tipos algo más bajos por considerarse un perfil de menor riesgo, y también líneas de hipoteca para rentas altas (ingresos desde 4.000 €/mes) que permiten financiar entre el 80% y el 90% del valor con tipos desde el entorno del 1,95%-2,15% en algunas entidades, aunque con condiciones de vinculación más estrictas en banca privada o preferente.
Cómo decidir entre varias ofertas de hipoteca fija
Al comparar las mejores hipotecas fijas de 2026, sigue este orden de prioridad: primero fíjate en la TAE final, no en el TIN de partida; después revisa el listado completo de vinculaciones exigidas y calcula su coste anual real (por ejemplo, el seguro de hogar o de vida que tendrías que pagar de todas formas); y por último, compara las comisiones de apertura, estudio y amortización anticipada, que también forman parte del coste total del préstamo a lo largo de los años.
Por qué la fija ha recuperado atractivo frente a la variable en 2026
Hasta hace poco, buscar las mejores hipotecas fijas de 2026 no era la prioridad de la mayoría de compradores: con el euríbor en mínimos durante 2025, la variable partía con clara ventaja en el corto plazo. La situación ha cambiado: con el euríbor por encima del 3,3% desde septiembre, muchas de las mejores hipotecas fijas de 2026 ofrecen ya una TAE similar o incluso inferior a la de la variable en su primer año, algo que no ocurría hace apenas doce meses. Este cambio de contexto explica el aumento de consultas e hipotecas firmadas a tipo fijo durante los últimos meses.
Qué perfil de comprador se beneficia más de una hipoteca fija
Entre las mejores hipotecas fijas de 2026, esta modalidad encaja especialmente bien con compradores que valoran la previsibilidad por encima de cualquier otra consideración: familias con ingresos ajustados que no pueden permitirse sorpresas en la cuota, personas que planean quedarse en la vivienda durante toda la vida del préstamo, o compradores que ya vivieron de cerca subidas de euríbor en ciclos anteriores y prefieren no volver a exponerse a esa incertidumbre. Para perfiles con más margen económico y mayor tolerancia al riesgo, sigue teniendo sentido valorar también la variable o la mixta antes de decidirse.
Qué pasa con las hipotecas fijas a más de 30 años
Algunas de las mejores hipotecas fijas de 2026 han empezado a ofrecer plazos de hasta 35 o incluso 40 años para determinados perfiles, especialmente jóvenes. Alargar el plazo reduce la cuota mensual, pero aumenta de forma notable el coste total de intereses pagados a lo largo de la vida del préstamo, así que conviene valorar bien si ese alargamiento compensa frente a mantener un plazo más convencional de 25-30 años con una cuota algo más alta pero un coste total menor.
Preguntas frecuentes
¿Cuál es el TIN más bajo disponible en las mejores hipotecas fijas de 2026? Algunas ofertas puntuales rondan el 2,30%, aunque ese tipo suele exigir el máximo de vinculaciones posibles; sin contratar bonificaciones, el TIN real suele estar varios puntos por encima.
¿Merece la pena una hipoteca fija con muchas vinculaciones si el TIN es muy bajo? Depende de si ya ibas a contratar esos productos de todas formas (seguro de hogar, de vida). Si es así, la vinculación no supone un coste adicional real; si tuvieras que contratarlos solo para conseguir el tipo bajo, conviene calcular si el ahorro en la cuota compensa el gasto en esos productos.
¿Las hipotecas fijas tienen comisión por amortización anticipada? Legalmente, la comisión máxima está limitada y decrece con los años transcurridos desde la firma; conviene revisar el porcentaje exacto que aplica cada entidad en el primer tramo de vida del préstamo.
Este contenido tiene carácter informativo. Los tipos de interés cambian con frecuencia; consulta siempre la oferta vigente directamente con cada entidad. Última actualización: septiembre de 2026.