Cuánto cobra un bróker hipotecario y cuándo conviene contratarlo
Categoría: Comparativas de Hipotecas · Intención de búsqueda: informativa · Palabra clave principal: cuánto cobra un bróker hipotecario
Negociar una hipoteca con varios bancos a la vez lleva tiempo y conocimientos que no todo el mundo tiene disponibles. Por eso cada vez más compradores se plantean contratar a un intermediario, aunque antes de hacerlo conviene saber cuánto cobra un bróker hipotecario y en qué casos merece realmente la pena pagar por este servicio.
Qué hace exactamente un bróker hipotecario
Un bróker hipotecario es un intermediario especializado que presenta tu perfil financiero a varios bancos simultáneamente, negocia en tu nombre las condiciones de la hipoteca y te ayuda a comparar ofertas reales, no solo las publicitadas de forma genérica. Su valor añadido está en el conocimiento del mercado y en los contactos directos que mantiene con los departamentos de riesgo de distintas entidades.
Cuánto cobra un bróker hipotecario habitualmente
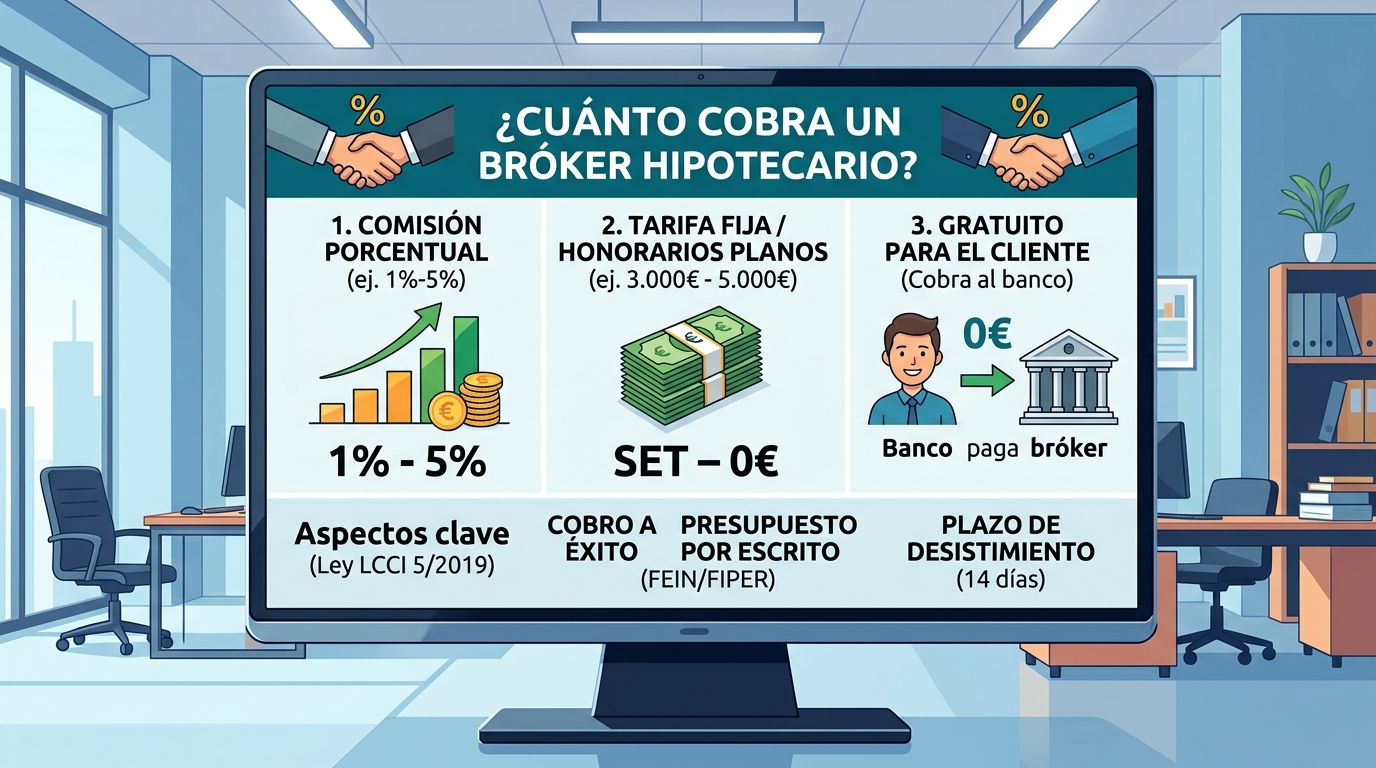
La pregunta de cuánto cobra un bróker hipotecario no tiene una única respuesta, porque el modelo de cobro varía según la empresa:
| Modelo de cobro | Cómo funciona |
|---|---|
| Porcentaje sobre el importe financiado | Habitualmente entre el 0,5% y el 2% del capital de la hipoteca |
| Tarifa fija | Una cantidad cerrada acordada de antemano, independiente del resultado final |
| Comisión pagada por el banco | En algunos casos, el bróker cobra directamente del banco que finalmente concede la hipoteca, sin coste directo para el cliente |
| Modelo mixto | Combinación de una tarifa de estudio inicial más un porcentaje en caso de éxito |
En una hipoteca de 200.000 €, un bróker que cobre el 1% del importe financiado supondría un coste de 2.000 €, mientras que uno que cobre tarifa fija podría situarse en un rango de 500-1.500 € según la complejidad de la operación.
En qué momento se cobra el servicio
Un aspecto relevante al valorar cuánto cobra un bróker hipotecario es el momento del pago: la mayoría de brókeres serios cobran únicamente si consiguen cerrar con éxito la operación, es decir, si finalmente firmas una hipoteca gracias a su gestión. Conviene desconfiar de intermediarios que exigen pagos importantes por adelantado sin garantía alguna de resultado.
Cuándo conviene contratar un bróker hipotecario
Más allá de cuánto cobra un bróker hipotecario, la decisión de contratarlo o no depende de tu situación concreta. Conviene valorarlo especialmente en estos casos:
- Si tienes un perfil complejo (autónomo, ingresos variables, extranjero sin historial crediticio en España)
- Si ya has sido rechazado por uno o varios bancos y no sabes bien por qué
- Si no tienes tiempo material para comparar y negociar con varias entidades por tu cuenta
- Si buscas financiación en el límite superior del mercado (por ejemplo, cerca del 90-95%) y necesitas que alguien conozca bien qué bancos son más flexibles en cada caso
Cuándo probablemente no necesitas un bróker hipotecario
Por el contrario, puede que no necesites gastar en un bróker hipotecario si tu perfil es sencillo (empleo indefinido estable, buenos ingresos, patrimonio saneado), si tienes tiempo para comparar tú mismo varias ofertas, o si ya tienes una relación previa con un banco que te ofrece condiciones competitivas sin necesidad de intermediación.
Cómo saber si el coste del bróker compensa
Para decidir si el coste de contratar un bróker hipotecario compensa, compara el ahorro potencial que puede conseguirte en tipo de interés y condiciones a lo largo de toda la vida del préstamo frente a su comisión. Si un bróker consigue rebajarte, por ejemplo, 0,3 puntos el TIN de una hipoteca de 200.000 € a 30 años, el ahorro en intereses totales puede superar con facilidad los 2.000-3.000 € de los que hablábamos antes como coste del servicio, lo que haría que la operación saliera claramente rentable.
Qué verificar antes de contratar un bróker hipotecario
Antes de decidirte, comprueba que el bróker esté debidamente registrado como intermediario de crédito inmobiliario ante el Banco de España, un requisito legal obligatorio en España desde la entrada en vigor de la Ley 5/2019. Pide también referencias de clientes anteriores y solicita que te detallen por escrito su modelo de cobro exacto antes de firmar ningún contrato de intermediación.
Diferencias entre un bróker hipotecario y un simple comparador online
Conviene no confundir a un bróker hipotecario con un comparador web que simplemente muestra ofertas publicitadas por distintos bancos. El bróker negocia activamente en tu nombre, presenta tu documentación de forma personalizada ante cada entidad y puede conseguir condiciones mejores que las publicadas de forma genérica, gracias a su conocimiento del scoring interno de cada banco. Un comparador, en cambio, solo te muestra información general que después tendrás que negociar tú mismo directamente con cada entidad.
Qué preguntar a un bróker antes de contratarlo
Antes de decidir cuánto cobra un bróker hipotecario que te interesa contratar, es recomendable hacerle una serie de preguntas directas: con cuántos bancos trabaja habitualmente, si cobra solo en caso de éxito o también por el estudio inicial, cuál es su experiencia con perfiles similares al tuyo (autónomos, ingresos altos, extranjeros), y si puede mostrarte casos de éxito recientes comparables a tu situación. Las respuestas a estas preguntas te darán una idea clara de si el servicio se ajusta a tus necesidades concretas.
Cómo saber si un bróker hipotecario está realmente especializado en tu perfil
No todos los brókeres hipotecarios trabajan con la misma soltura todos los perfiles de cliente. Antes de decidir cuánto cobra un bróker hipotecario y contratarlo, pregunta específicamente cuántas operaciones similares a la tuya ha cerrado en los últimos meses, ya sea de autónomos, de rentas altas o de compradores extranjeros, por ejemplo. Un bróker generalista puede servir para perfiles sencillos, pero para situaciones más complejas conviene buscar uno con experiencia demostrable en ese tipo concreto de operación.
Qué pasa si varios brókeres te ofrecen al mismo banco
Es posible que, al consultar con más de un bróker hipotecario, varios te acaben presentando ofertas del mismo banco. En ese caso, conviene comparar no solo la condición final del banco, sino también cuánto cobra cada bróker hipotecario por gestionar esa misma operación, ya que la diferencia de comisión entre intermediarios puede ser notable aunque el resultado final con el banco sea idéntico.
Preguntas frecuentes
¿Es obligatorio pagar un bróker hipotecario si no consigue ninguna oferta? No debería serlo: la mayoría de brókeres serios solo cobran si consiguen cerrar con éxito la operación; conviene confirmarlo por escrito antes de empezar a trabajar con cualquiera.
¿Puedo negociar el porcentaje que cobra un bróker hipotecario? En muchos casos sí, especialmente en operaciones de importe elevado, donde el bróker puede estar dispuesto a ajustar su comisión a cambio de asegurarse el cliente.
¿Un bróker hipotecario consigue siempre mejores condiciones que si lo hago yo mismo? No necesariamente en todos los casos, pero suele tener acceso a ofertas y a un conocimiento del mercado que puede ser difícil de igualar por tu cuenta, especialmente si tu perfil es complejo o si no tienes experiencia previa negociando hipotecas.
Este contenido tiene carácter informativo y no constituye asesoramiento financiero personalizado. Última actualización: septiembre de 2026.