Bancos adheridos al aval ICO en 2026: comparativa de condiciones
No todos los bancos que participan en el programa de garantía estatal ofrecen las mismas condiciones sobre el resto de la hipoteca. Conocer bien los bancos adheridos al aval ICO en 2026 y cómo se diferencian entre sí puede suponer un ahorro considerable a lo largo de toda la vida de tu préstamo, más allá de la propia garantía pública del 20%.
Qué significa exactamente estar «adherido» al programa
Que un banco esté entre los bancos adheridos al aval ICO en 2026 significa que ha firmado un convenio con el Instituto de Crédito Oficial para poder tramitar hipotecas con esta garantía estatal. El aval en sí es el mismo para todos los bancos participantes (cobertura del 20% del valor de la vivienda), pero cada entidad aplica sus propias condiciones sobre el 80% restante de la financiación: tipo de interés, comisiones, plazo máximo y bonificaciones exigidas para acceder al mejor TIN.
Principales bancos adheridos al aval ICO en 2026
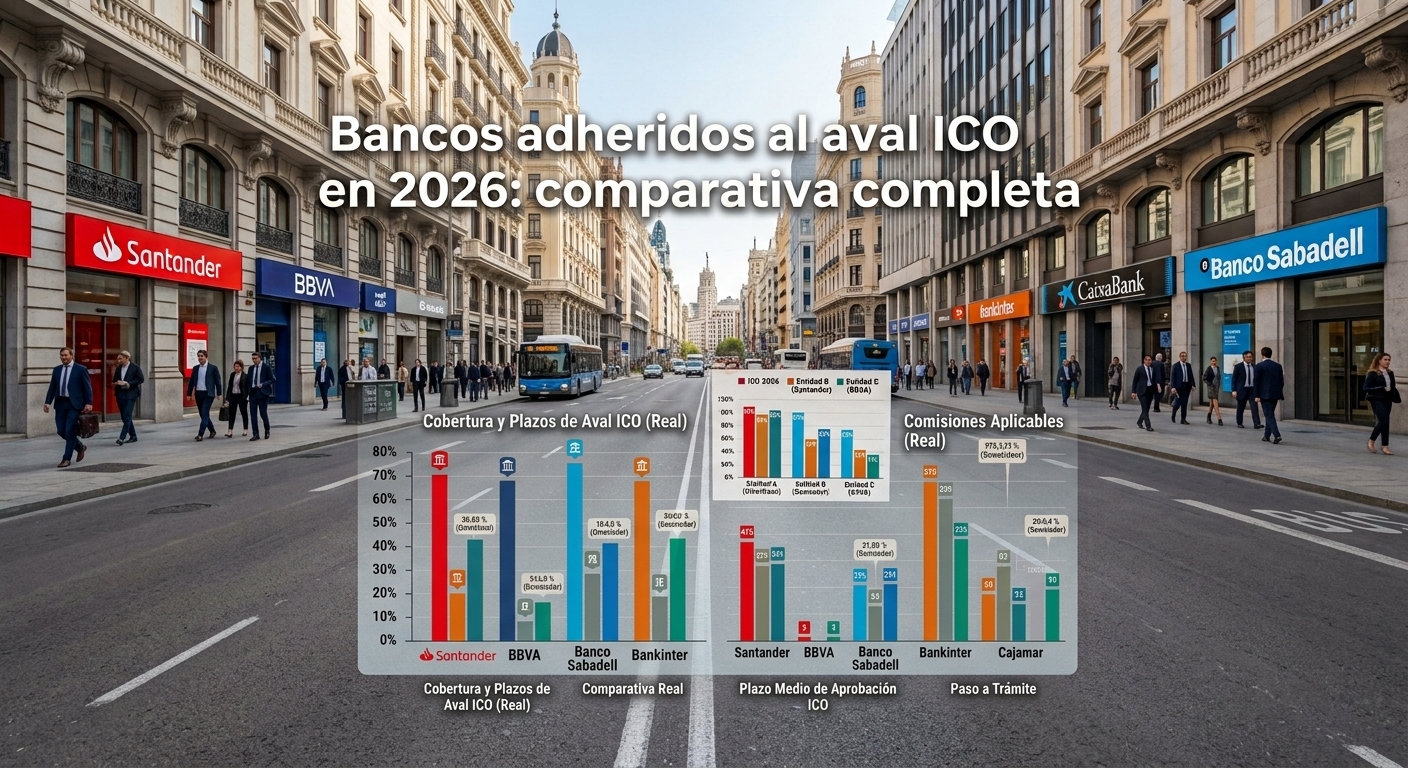
Entre los bancos adheridos al aval ICO en 2026 se encuentran, entre otros:
- CaixaBank
- BBVA
- Ibercaja
- Abanca
- Unicaja
- Kutxabank
El listado de entidades participantes puede ampliarse con el tiempo, ya que el programa está abierto a que se sumen nuevos bancos que quieran ofrecer este producto a sus clientes.
En qué se diferencian las ofertas de cada banco
Aunque todos los bancos adheridos al aval ICO en 2026 cubren el mismo 20% mediante la garantía estatal, las diferencias reales entre ellos suelen estar en estos aspectos:
| Aspecto | Qué varía entre bancos |
|---|---|
| Tipo de interés (TIN/TAE) | Cada banco fija su propio tipo, con o sin bonificaciones |
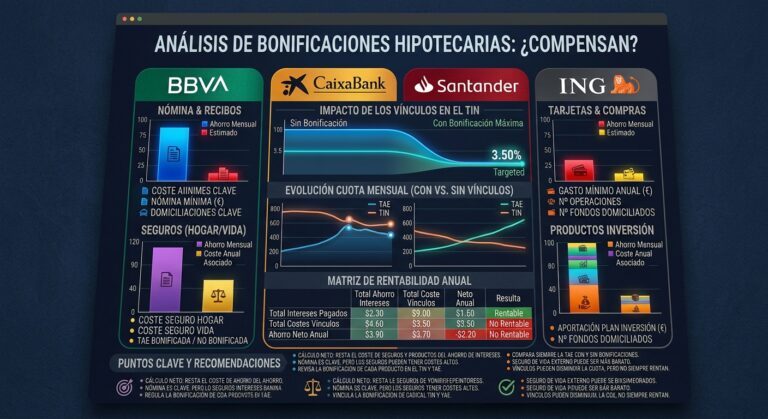
| Bonificaciones exigidas | Nómina domiciliada, seguro de hogar, seguro de vida, plan de pensiones… el número y tipo de vinculaciones varía mucho |
| Plazo máximo | Algunas entidades permiten hasta 40 años en hipotecas jóvenes, otras se limitan a 30 |
| Comisión de apertura | Algunos bancos no cobran comisión de apertura en sus hipotecas jóvenes, otros sí |
| Rapidez de tramitación | El tiempo de respuesta y de gestión interna varía notablemente entre entidades |
| Requisitos adicionales de scoring | Cada banco aplica su propio análisis de riesgo más allá de los requisitos oficiales del aval |
Por qué conviene comparar varios bancos adheridos antes de decidir
Elegir entre los distintos bancos adheridos al aval ICO en 2026 sin comparar puede salirte caro: dos ofertas con el mismo aval estatal pueden tener una diferencia de varias décimas en el TIN final según las bonificaciones que exijan, lo que en una hipoteca de 200.000 € a 30 años puede suponer varios miles de euros de diferencia en el total de intereses pagados. Pedir simulaciones a dos o tres entidades antes de comprometerte con una es, con diferencia, el paso que más dinero puede ahorrarte en todo el proceso.
Qué preguntar a cada banco antes de decidir
Al comparar bancos adheridos al aval ICO en 2026, conviene hacer siempre las mismas preguntas a cada entidad para poder comparar en igualdad de condiciones:
- ¿Cuál es el TIN y la TAE final, con y sin bonificaciones?
- ¿Qué vinculaciones exige exactamente para aplicar el tipo bonificado?
- ¿Cobra comisión de apertura o de estudio?
- ¿Cuál es el plazo máximo que ofrece para este tipo de hipoteca?
- ¿Cuánto tiempo tarda habitualmente en resolver este tipo de operaciones?
- ¿Qué documentación adicional exige más allá de la que pide el programa oficial?
El papel de los brókeres hipotecarios en esta comparación
Si te resulta complicado comparar tú mismo las ofertas de los distintos bancos adheridos al aval ICO en 2026, un bróker hipotecario especializado puede hacerlo por ti, presentando tu perfil a varias entidades simultáneamente y negociando en tu nombre. Su servicio suele tener un coste (habitualmente un porcentaje del importe financiado o una tarifa fija), pero en operaciones grandes puede compensar si consigue mejorar sensiblemente las condiciones que obtendrías tú solo.
Qué pasa si un banco te deniega la operación
No estás obligado a intentarlo solo con un banco. Si uno de los bancos adheridos al aval ICO en 2026 deniega tu solicitud, ya sea porque no cumples su scoring interno o por cualquier otro motivo, puedes dirigirte a otra de las entidades participantes, siempre que sigas cumpliendo los requisitos oficiales del programa. Cada banco aplica su propio criterio adicional, así que una denegación en una entidad no implica necesariamente que vayas a tener el mismo resultado en otra.
Cómo evoluciona el listado de bancos adheridos con el tiempo
El listado de bancos adheridos al aval ICO en 2026 no es estático: el programa está diseñado para que nuevas entidades puedan sumarse a lo largo del tiempo si firman el convenio correspondiente con el Instituto de Crédito Oficial. Esto significa que, si tu banco habitual no aparece hoy entre los adheridos, podría incorporarse más adelante, o podrías plantearte abrir una relación con una de las entidades ya participantes específicamente para esta operación. Conviene consultar el listado actualizado directamente en la web del ICO antes de descartar ninguna opción.
Qué peso real tiene la marca del banco frente a las condiciones concretas
Es tentador decidirse por uno de los bancos adheridos al aval ICO en 2026 simplemente por ser el que ya conoces o donde tienes tu nómina domiciliada, pero conviene recordar que la garantía estatal es idéntica en todos los casos: lo que realmente marca la diferencia en el coste total de tu hipoteca es el tipo de interés, las bonificaciones exigidas y las comisiones de cada oferta concreta, no la reputación general de la marca. Por eso, aunque tengas preferencia por un banco en particular, sigue siendo recomendable pedir al menos una segunda simulación en otra entidad adherida antes de firmar, simplemente para confirmar que las condiciones que te ofrecen son competitivas.
Cómo interpretar las comparativas que publican webs especializadas
Muchas webs financieras publican comparativas de los bancos adheridos al aval ICO en 2026 con tablas de condiciones que se actualizan con distinta frecuencia. Antes de tomar una decisión basándote solo en una de estas comparativas, conviene confirmar directamente con el banco en cuestión que las condiciones publicadas siguen vigentes, ya que los tipos de interés y las bonificaciones exigidas pueden cambiar de un trimestre a otro en función de la política comercial de cada entidad y de la evolución del euríbor.
Preguntas frecuentes
¿El aval ICO es el mismo en todos los bancos adheridos? Sí, la garantía estatal del 20% es idéntica en todas las entidades participantes; lo que varía es el resto de condiciones de la hipoteca (tipo de interés, bonificaciones, plazo) que cada banco fija de forma independiente.
¿Puedo cambiar de banco durante el proceso si encuentro una oferta mejor? Sí, mientras no hayas firmado la hipoteca puedes seguir comparando y cambiar de entidad. Una vez firmada, el cambio implicaría un proceso de subrogación o novación posterior.
¿Hay algún banco que no exija bonificaciones para el aval ICO? Depende de la política comercial de cada entidad en cada momento; algunos bancos ofrecen tipos competitivos sin exigir tantas vinculaciones como otros, por lo que merece la pena comparar también este aspecto, no solo el TIN de partida.
Este contenido tiene carácter informativo. Las condiciones de cada banco pueden cambiar; consulta siempre la oferta vigente directamente con la entidad. Última actualización: septiembre de 2026.