Aval ICO 2026 para comprar tu primera vivienda: requisitos completos
Si llevas meses ahorrando para dar la entrada de un piso y no terminas de reunir lo suficiente, el aval ICO 2026 para comprar tu primera vivienda puede ser la solución que estabas buscando.
Se trata de la ayuda pública más potente disponible hoy en España para jóvenes y familias con rentas medias que quieren acceder a la vivienda sin contar con grandes ahorros previos.
Qué es exactamente el aval ICO
El aval ICO 2026 para comprar tu primera vivienda es una garantía pública gestionada a través del Instituto de Crédito Oficial (ICO) que permite al Estado responder por hasta el 20% del valor de la vivienda ante el banco. Esto significa que, en lugar de tener que aportar tú ese 20% de entrada que normalmente exigen las entidades (además de la financiación habitual del 80%), puedes acceder a una hipoteca de hasta el 100% del precio de compra. No es dinero regalado, sigues debiendo la totalidad del préstamo al banco, pero el Estado actúa como garante de esa parte que normalmente cubrirías con ahorros propios.
Requisitos completos para acceder al aval ICO en 2026
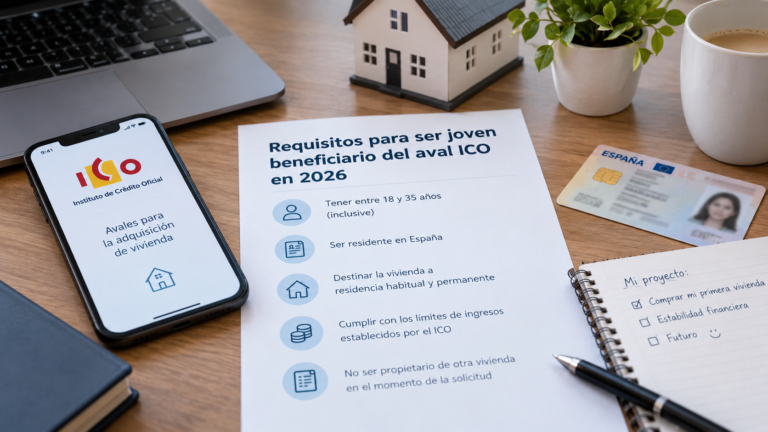
Para solicitar el aval ICO 2026 para comprar tu primera vivienda necesitas cumplir, de forma acumulativa, todos estos requisitos:
| Requisito | Condición en 2026 |
|---|---|
| Edad | Menor de 35 años, o cualquier edad si hay menores a cargo |
| Ingresos máximos | Variable por provincia desde el 19 de junio de 2026: entre 37.800 € y 63.000 € brutos anuales por solicitante (4,5 a 7,5 veces el IPREM) |
| Patrimonio máximo | 150.000 € (se excluye la vivienda habitual previa, si existiera) |
| Vivienda previa | No haber sido propietario de otra vivienda con anterioridad |
| Precio máximo del inmueble | 325.000 € con carácter general, aunque puede variar según la comunidad autónoma |
| Uso del inmueble | Debe destinarse a residencia habitual y permanente durante al menos 10 años, sin poder alquilarse salvo causas de fuerza mayor justificadas |
| Ubicación | Vivienda situada en territorio español |
| Entidad bancaria | Debe estar adherida al programa de avales ICO |
Cómo ha cambiado el límite de ingresos en 2026
Uno de los cambios más relevantes del aval ICO 2026 para comprar tu primera vivienda es que, hasta el 19 de junio de 2026, existía un único límite de renta para toda España (37.800 € brutos anuales por comprador). Desde esa fecha, el Gobierno ha introducido un sistema escalonado por provincias: el umbral general se mantiene en 4,5 veces el IPREM (37.800 €), pero en las provincias donde comprar vivienda resulta más caro, el límite puede llegar hasta 7,5 veces el IPREM, es decir, 63.000 € brutos anuales. Si la vivienda se compra entre dos personas, ambos límites se suman, y además se incrementan un 0,3 veces el IPREM (unos 2.520 € adicionales) por cada menor a cargo, con un 70% adicional en el caso de familias monoparentales.
Qué pasa con el resto de gastos de la compra
Aunque el aval ICO 2026 para comprar tu primera vivienda te permite financiar hasta el 100% del precio del inmueble, sigue siendo necesario contar con un ahorro adicional para cubrir los gastos e impuestos asociados a la compraventa (notaría, registro, gestoría, ITP o IVA según el caso), que suelen suponer entre un 8% y un 12% del precio total de la vivienda dependiendo de la comunidad autónoma. Es decir: el aval elimina la necesidad de la entrada del 20%, pero no exime de estos gastos complementarios, que hay que seguir teniendo ahorrados.
Bancos adheridos al programa en 2026
El trámite del aval ICO no se realiza directamente con el Instituto de Crédito Oficial, sino a través de un banco adherido al programa. Entre las entidades que participan en 2026 se encuentran CaixaBank, BBVA, Ibercaja, Abanca, Unicaja y Kutxabank, entre otras. Conviene comprobar en cada momento qué bancos están adheridos, ya que el listado puede ampliarse con el tiempo.
Un aspecto que muchos solicitantes pasan por alto
Cumplir todos los requisitos oficiales del aval ICO 2026 para comprar tu primera vivienda no garantiza automáticamente la concesión de la hipoteca. El banco realiza su propio scoring interno y valora factores adicionales como el tipo de contrato laboral, la estabilidad en el empleo, la capacidad de ahorro residual una vez pagada la cuota, o el ratio de endeudamiento total. En la práctica, hay operaciones que se rechazan aunque el solicitante cumpla todos los criterios del programa público, simplemente porque el banco considera que el riesgo de impago es demasiado alto para su propia política de concesión.
Excepciones a la norma de «no tener otra vivienda»
Aunque el requisito general exige no haber sido propietario de otra vivienda, existen excepciones justificadas contempladas en la normativa: por ejemplo, haber recibido una vivienda por herencia con una cuota de participación reducida, o casos de nulidad matrimonial, divorcio o separación en los que se haya perdido el uso de la vivienda familiar. Conviene consultar tu situación concreta con el banco o con un asesor hipotecario si crees que puedes encontrarte en alguno de estos supuestos.
Diferencias entre este programa y las hipotecas jóvenes convencionales
Conviene no confundir el aval ICO 2026 para comprar tu primera vivienda con las hipotecas jóvenes que algunos bancos comercializan de forma independiente. Estas últimas son un producto puramente comercial: el banco decide por su cuenta ofrecer condiciones especiales (plazos más largos, financiación superior al 80%) a un perfil de cliente joven, sin que exista ninguna garantía pública detrás. El aval ICO, en cambio, implica que el Estado responde ante el banco por esa parte del riesgo, lo que en la práctica facilita mucho más el acceso a quienes no tienen un perfil de ingresos excepcional. Es habitual encontrar ambos productos anunciados de forma similar en la publicidad de los bancos, así que conviene preguntar explícitamente si la operación que te ofrecen incluye o no la garantía estatal del aval ICO.
Qué documentación conviene tener preparada desde el principio
Aunque el detalle del trámite se explica en profundidad en otro artículo de esta web, es útil saber desde ya que el aval ICO 2026 para comprar tu primera vivienda exige aportar documentación que acredite cada uno de los requisitos: DNI o NIE, últimas nóminas o declaración de la renta, vida laboral, y toda la información de la vivienda que se quiere comprar (referencia catastral, nota simple registral, precio pactado). Tener estos documentos organizados desde el primer momento agiliza mucho el proceso una vez que decides iniciar la solicitud con un banco adherido.
Preguntas frecuentes
¿Puedo pedir el aval ICO si tengo 36 años? Solo si tienes menores a cargo; el límite de edad general para acceder sin hijos es tener menos de 35 años en el momento de la solicitud.
¿El aval ICO cubre también los gastos de notaría e impuestos? No. El aval cubre hasta el 20% del precio de la vivienda para que el banco pueda financiarte el 100%, pero los gastos de compraventa (entre el 8% y el 12% del precio) siguen siendo responsabilidad del comprador y hay que tenerlos ahorrados aparte.
¿Qué pasa si supero ligeramente el límite de ingresos de mi provincia? Si tus ingresos superan el umbral correspondiente a tu provincia, no podrás acceder al aval ICO, aunque sí podrías explorar otras alternativas como hipotecas jóvenes de bancos concretos con condiciones similares aunque sin garantía estatal.
Este contenido tiene carácter informativo y no constituye asesoramiento financiero personalizado. Los requisitos e importes pueden variar; consulta siempre la información oficial actualizada en ico.es. Última actualización: septiembre de 2026.