Historia del euríbor: de los mínimos de 2021 a los máximos de 2026
Pocos indicadores económicos afectan tanto al bolsillo de los españoles como el euríbor. Además, pocos han vivido un recorrido tan extremo en tan poco tiempo. La historia del euríbor de 2021 a 2026 es la historia de un índice extremo. Ha pasado de mínimos negativos a máximos de más de una década. Después bajó con fuerza y ahora vuelve a subir. Repasar esta historia con detalle ayuda a entender algo importante: el momento actual no es una anomalía aislada. Por el contrario, forma parte de un ciclo mucho más amplio.
2021: mínimos históricos en terreno negativo
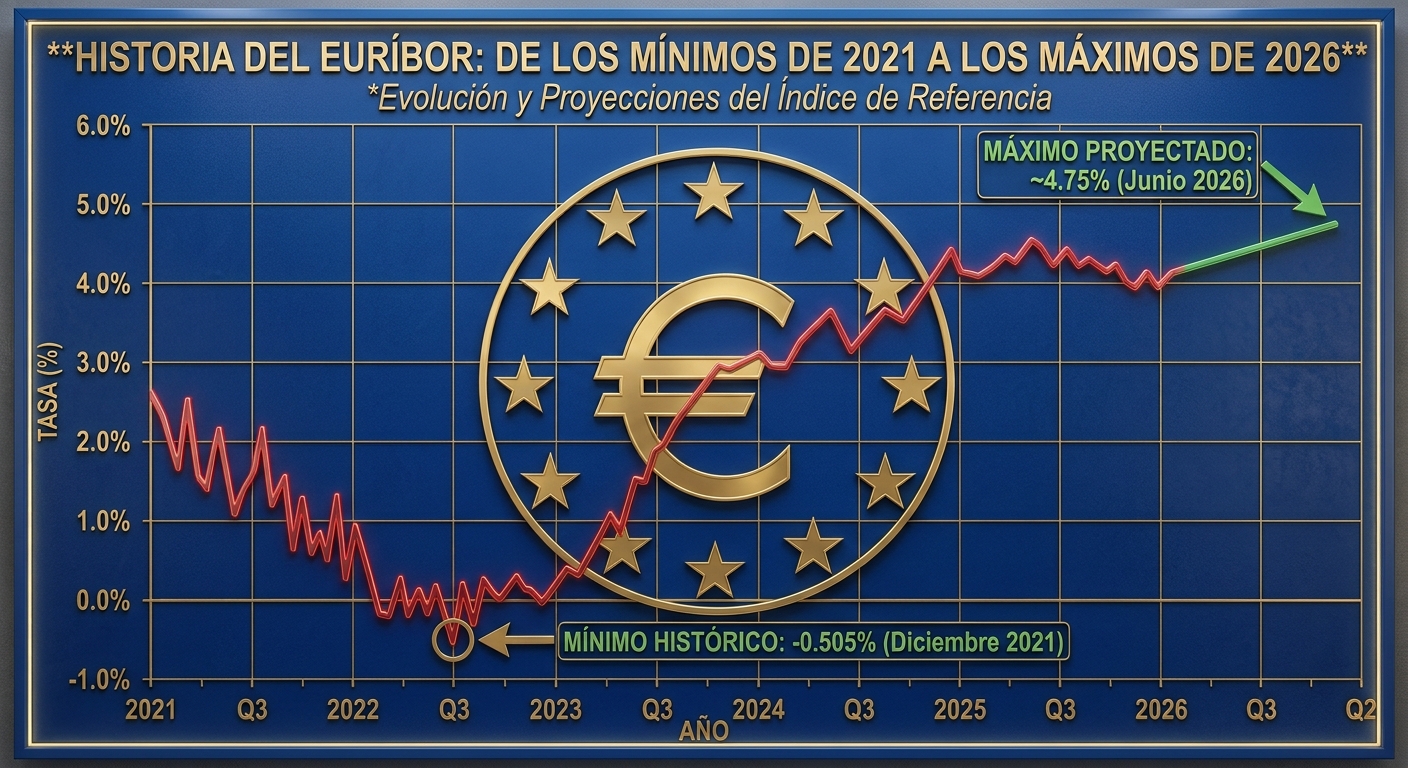
Para entender la historia del euríbor de 2021 a 2026 hay que empezar por el punto de partida. A cierre de 2021, el euríbor a 12 meses se situaba en el entorno del -0,50%. Así continuaba una política de tipos de interés ultra bajos que el Banco Central Europeo llevaba manteniendo desde hacía años. Primero fue para estimular la economía tras la crisis financiera de 2008-2012. Después, para amortiguar el impacto de la pandemia. Durante ese periodo, muchos hipotecados con diferenciales bajos llegaron a pagar cuotas mínimas. Incluso hubo casos de diferenciales tan reducidos que el euríbor negativo casi anulaba su coste.
2022-2023: la escalada más rápida de la historia del euríbor
La invasión de Ucrania en 2022 disparó los precios de la energía en toda Europa. En consecuencia, se generó una inflación que no se veía desde hacía décadas. Ante esto, el BCE respondió con la subida de tipos más rápida de su historia: diez incrementos consecutivos entre 2022 y 2023. El euríbor, que había pasado gran parte de la década anterior en negativo, dio entonces un vuelco radical. De hecho, llegó a superar el 4% a finales de 2023, su nivel más alto desde 2008. Este tramo es, sin duda, el más brusco de toda la historia del euríbor de 2021 a 2026.
2024-2025: el ciclo de bajadas
Con la inflación ya en clara senda de moderación, el BCE inició en septiembre de 2024 una serie de recortes sucesivos. Este ciclo se prolongó, con alguna pausa puntual, hasta mediados de 2025. Mientras tanto, el euríbor acompañó ese movimiento a la baja, encadenando mes tras mes de descensos. Así llegó a rondar el 2,1% en agosto de 2025, su nivel más bajo en tres años. Como resultado, miles de hipotecados vieron cómo su cuota bajaba de forma continuada durante este periodo. Esto es justo lo contrario de lo que ocurre ahora en 2026.
2026: el giro inesperado que marca el presente
La inflación de la eurozona, que parecía controlada, volvió a repuntar en la primera mitad de 2026. Por ese motivo, el BCE se vio obligado a subir tipos en junio y de nuevo en septiembre. El euríbor, a su vez, ha respondido superando el 3,3% en septiembre de 2026. Así, ha ido encadenando máximos anuales mes tras mes y ha devuelto el índice a niveles que no se veían desde 2024. En definitiva, este es el capítulo más reciente de la historia del euríbor de 2021 a 2026. Además, es probablemente el más relevante para quien lee este artículo hoy.
Tabla resumen de toda la historia
| Periodo | Euríbor 12 meses (aprox.) | Contexto |
|---|---|---|
| Cierre de 2021 | -0,50% | Tipos ultra bajos post-pandemia |
| Cierre de 2023 | +4,16% | Máxima escalada tras la crisis energética |
| Agosto de 2025 | ≈ 2,10% | Mínimo del ciclo de bajadas de 2024-2025 |
| Septiembre de 2026 | > 3,30% | Máximo anual tras el giro del BCE en 2026 |
Qué lección práctica se extrae de este recorrido
La historia del euríbor de 2021 a 2026 deja una conclusión clara para cualquier hipotecado. El euríbor no es un índice estable ni predecible a largo plazo. En menos de cinco años ha pasado de mínimos negativos a máximos superiores al 4%. Después volvió a bajar con fuerza hasta el entorno del 2%, y ahora repunta de nuevo por encima del 3%. Por todo ello, esta volatilidad es probablemente el mejor argumento a favor de entender bien las diferencias entre hipoteca fija, variable y mixta. Conviene hacerlo antes de firmar. Asimismo, conviene revisar periódicamente si la modalidad que elegiste hace años sigue siendo la más adecuada para tu situación actual.
Qué podemos aprender de cara al futuro
Si algo enseña la historia del euríbor de 2021 a 2026 es esto: sus ciclos no duran para siempre. Tanto al alza como a la baja, tienden a durar entre uno y tres años antes de revertirse. Además, suelen estar ligados a factores de fondo, como crisis energéticas, repuntes de inflación o shocks geopolíticos. Rara vez responden a movimientos aislados. Por tanto, esto no permite predecir con certeza qué pasará en 2027 o 2028. Sin embargo, sí sugiere que la actual fase de subidas, como las anteriores, no será necesariamente permanente. Aun así, tampoco hay garantía de cuándo ni cómo se revertirá.
Cómo se calcula técnicamente el euríbor, para entender mejor su historia
Para comprender del todo la historia del euríbor de 2021 a 2026 conviene recordar cómo se calcula. Cada día laborable, un panel de bancos europeos comunica el tipo al que estarían dispuestos a prestarse dinero entre sí a distintos plazos. Con esos datos, después, se elabora una media que constituye el euríbor del día. El euríbor depende de las expectativas de los propios bancos sobre la evolución futura de los tipos del BCE. Por eso, tiende a anticipar los movimientos del banco central, en lugar de limitarse a reaccionar a ellos. Esto explica algo curioso: en cada uno de los giros de esta historia —2022, 2024 y 2026—, el euríbor empezó a moverse antes. De hecho, lo hizo incluso antes de que el BCE confirmara oficialmente su decisión.
Qué modalidad de hipoteca habría convenido en cada etapa
Mirando con perspectiva los distintos tramos de esta historia, resulta ilustrativo pensar qué modalidad de hipoteca habría sido más ventajosa en cada momento. En 2021, con el euríbor en negativo, la variable era claramente la opción más barata. En cambio, en 2023, el euríbor superó el 4%. Por eso, quienes habían firmado a tipo fijo años antes salieron muy beneficiados frente a quienes estaban en variable. Más adelante, en 2025, con el euríbor de nuevo en mínimos, la variable volvió a ser la opción más económica a corto plazo. Y ahora, en 2026, el euríbor vuelve a estar al alza. En consecuencia, el debate entre fija y variable se ha inclinado de nuevo hacia la primera, sobre todo para quien prioriza la estabilidad. En definitiva, este vaivén constante demuestra que no existe una modalidad «ganadora» de forma permanente. Todo depende, más bien, del momento del ciclo en el que te encuentres al firmar o revisar tu hipoteca.
Preguntas frecuentes
¿Cuál ha sido el nivel más bajo del euríbor en su historia reciente? El euríbor a 12 meses llegó a rondar el -0,50% a finales de 2021. Fue uno de los niveles más bajos de toda su historia. Formaba parte del largo periodo de tipos ultra bajos que mantuvo el BCE tras la crisis financiera y la pandemia.
¿Cuál ha sido el nivel más alto del euríbor en los últimos años? El euríbor superó el 4,16% a finales de 2023, su nivel más alto desde 2008. Esto ocurrió tras la escalada de tipos del BCE motivada por la crisis energética derivada de la guerra en Ucrania.
¿Es habitual que el euríbor cambie de tendencia tan rápido como en 2026? No es lo más frecuente, pero tampoco es inédito. De hecho, la historia del euríbor de 2021 a 2026 muestra al menos tres cambios de tendencia relevantes en apenas cinco años. Todos ellos, además, están ligados a giros en la política monetaria del BCE motivados por la evolución de la inflación.
Este contenido tiene carácter informativo y se basa en datos publicados por fuentes oficiales (Banco Central Europeo, Banco de España). Última actualización: septiembre de 2026.