Por qué sube el euríbor en 2026 tras dos años de bajadas
Sube el euríbor en 2026 frenando así años de bajada continuada. Durante casi dos años, la conversación sobre el euríbor fue siempre la misma: bajaba, y lo hacía de forma sostenida. Quien firmó una hipoteca variable en 2023, cuando el índice rozaba máximos históricos, vio cómo su cuota se aliviaba mes a mes entre 2024 y mediados de 2025. Esa tendencia se ha roto en 2026. Para entender por qué, hay que mirar con detalle qué ha hecho el Banco Central Europeo en los últimos dos años y qué ha cambiado exactamente en la economía de la eurozona este año.
El punto de partida: la escalada de 2022-2023
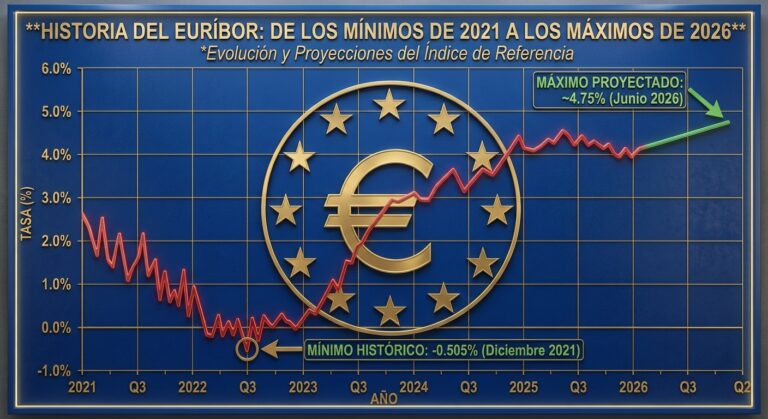
Para poner en contexto el cambio de 2026, conviene recordar de dónde veníamos. Entre 2022 y 2023, el BCE llevó a cabo la subida de tipos más rápida de su historia —diez incrementos consecutivos— para frenar una inflación disparada por la crisis energética derivada de la guerra en Ucrania. El euríbor, que había estado en terreno negativo hasta 2022, llegó a superar el 4% a finales de 2023, su nivel más alto en más de una década.
El giro de 2024: empieza el ciclo de bajadas
Con la inflación ya en clara senda de moderación, el BCE inició en septiembre de 2024 una serie de recortes que se prolongó, con distinta intensidad, durante año y medio:
| Fecha | Movimiento | Tipo principal resultante |
|---|---|---|
| Septiembre 2024 | Bajada de tipos | 3,65% |
| Octubre 2024 | Bajada de 25 p.b. | 3,40% |
| Diciembre 2024 | Bajada de 25 p.b. | 3,15% |
| Enero 2025 | Bajada de 25 p.b. | 2,90% |
| Marzo 2025 | Bajada de 25 p.b. | 2,65% |
| Abril 2025 | Bajada de 25 p.b. | 2,40% |
| Junio 2025 | Bajada de 25 p.b. | 2,15% |
Siete recortes en menos de diez meses llevaron el tipo principal del BCE del entorno del 3,65% al 2,15%, y el euríbor acompañó ese movimiento hasta rondar el 2,1% en agosto de 2025, su nivel más bajo en tres años. Durante la segunda mitad de 2025, el BCE hizo una pausa prolongada, manteniendo los tipos sin cambios mientras evaluaba si la inflación se estabilizaba de forma duradera cerca del objetivo del 2%.
El punto de inflexión: 2026
Esa pausa terminó de forma abrupta en 2026. El Consejo de Gobierno del BCE ha subido los tipos dos veces este año:
- 11 de junio de 2026: subida de 25 puntos básicos, la primera desde 2023, que rompió casi tres años de tregua monetaria (primero de tipos estables, después de bajadas). El tipo principal pasó al 2,40% y la facilidad de depósito al 2,25%.
- 23 de julio de 2026: el BCE mantuvo los tipos sin cambios, pero con un tono en las comunicaciones ya notablemente más duro sobre los riesgos de inflación.
- 10 de septiembre de 2026: nueva subida de 25 puntos básicos, situando la facilidad de depósito en el 2,50%, el tipo principal en el 2,65% y la facilidad marginal de crédito en el 2,90%.
El euríbor, que anticipa los movimientos del BCE antes de que se confirmen oficialmente, ya había empezado a subir semanas antes de cada una de estas decisiones, a medida que el mercado las iba dando por descontadas.
Por qué ha repuntado la inflación en 2026
El giro del BCE no es caprichoso: responde a una inflación que ha vuelto a sorprender al alza después de meses de aparente estabilidad. Varios factores se combinan:
- Energía: el repunte de los precios energéticos, agravado por la tensión geopolítica en Oriente Próximo —incluida la escalada del conflicto en torno a Irán—, ha vuelto a presionar al alza los costes de producción y transporte en toda la eurozona.
- Inflación de servicios: a diferencia de la inflación de bienes, que se moderó con relativa rapidez tras la crisis de 2022-2023, la inflación de servicios ha demostrado ser mucho más persistente, apoyada en un mercado laboral todavía tensionado.
- Crecimiento salarial: los incrementos salariales negociados en varios países del euro siguen siendo robustos, lo que alimenta la inflación subyacente (la que excluye energía y alimentos frescos, y que el BCE vigila especialmente).
- Revisión al alza del crecimiento: el PIB de la eurozona del segundo trimestre de 2026 se revisó al alza hasta el 1,2% interanual, dando al BCE, en sus propias palabras, más margen para mantener una política monetaria restrictiva sin temor a frenar en exceso la actividad económica.
Qué dicen los propios miembros del BCE
Las comunicaciones posteriores a la reunión de septiembre han sido especialmente reveladoras. Varios miembros del Consejo de Gobierno, entre ellos representantes del ala más partidaria de una política restrictiva, han expresado su preocupación por los niveles de inflación y han insistido en la necesidad de mantener una postura monetaria «levemente restrictiva» durante los próximos meses. Analistas de gestoras como Ibercaja Gestión coinciden en que el tono más duro de julio sirvió para anticipar no solo la subida de septiembre, sino la posibilidad de que llegue una tercera antes de que acabe el año.
Un cambio de ciclo, no un movimiento aislado
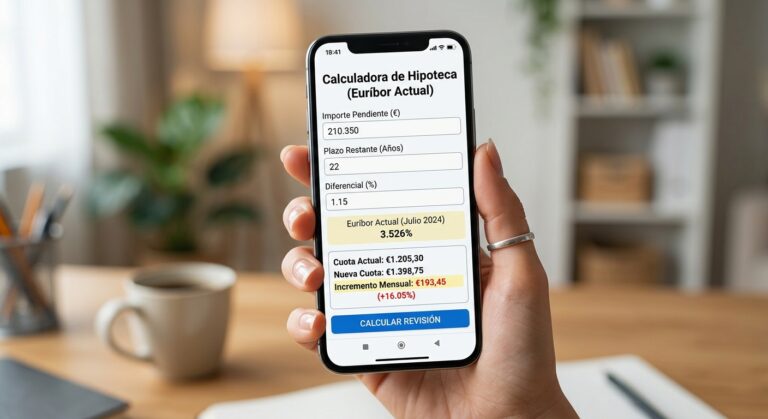
Lo relevante de 2026 no es tanto la magnitud de las subidas —dos movimientos de 25 puntos básicos son moderados si se comparan con la escalada de 2022-2023— sino lo que representan: el final, al menos temporal, de la fase acomodaticia que caracterizó 2024 y buena parte de 2025. Para cualquier hipotecado, esto tiene una lectura práctica muy clara: la tendencia de cuotas a la baja que muchos disfrutaron durante año y medio ha terminado, y conviene planificar la economía doméstica asumiendo que el euríbor puede mantenerse en niveles del 3%-3,5% durante los próximos trimestres, salvo que la inflación sorprenda a la baja de forma clara y sostenida.
Preguntas frecuentes
¿Es normal que el BCE cambie de dirección tan rápido, de bajar a subir tipos? No es lo más habitual, pero tampoco es inédito: los bancos centrales ajustan su política en función de los datos de inflación y crecimiento que van llegando, y una pausa prolongada seguida de un nuevo giro al alza puede producirse si la inflación repunta de forma persistente, como ha ocurrido en 2026.
¿Cuánto puede durar este nuevo ciclo de subidas? Es imposible saberlo con certeza. Dependerá de si la inflación de la eurozona se modera en los próximos meses. El propio BCE ha dejado claro que sus decisiones seguirán siendo «dependientes de los datos», reunión a reunión.
¿Volveremos a ver el euríbor en niveles del 2% como en 2025? No se puede descartar a medio plazo, pero en el corto plazo (lo que queda de 2026) la tendencia dominante es la contraria. Cualquier vuelta a niveles tan bajos dependería de una moderación clara y sostenida de la inflación, algo que hoy no está garantizado.
Este contenido tiene carácter informativo y se basa en datos publicados por fuentes oficiales (Banco Central Europeo, Banco de España) y en la evolución diaria del euríbor. No constituye asesoramiento financiero personalizado. Última actualización: septiembre de 2026.