Qué hacer si no puedo pagar la subida de mi hipoteca variable
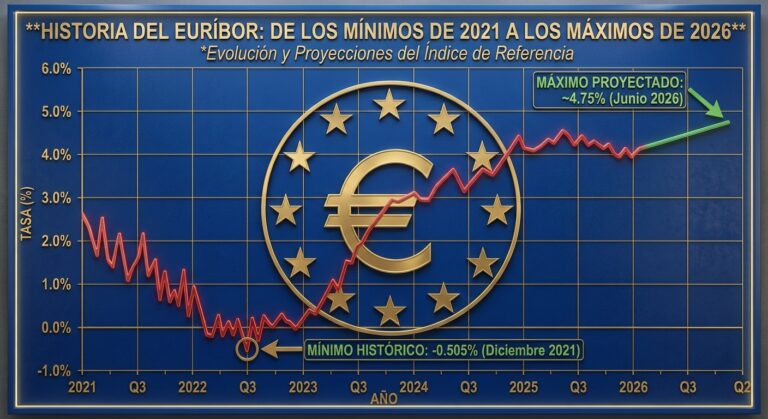
Con el euríbor superando el 3,3% en 2026, cada vez más familias se preguntan qué hacer si no puedo pagar la subida de mi hipoteca variable ante la próxima revisión. Este artículo tiene carácter informativo y recoge los mecanismos, tanto legales como negociados directamente con el banco, que existen en España para estas situaciones. Para tu caso concreto, consulta siempre con tu entidad o con un profesional independiente: aquí encontrarás un mapa completo de opciones, no una recomendación personalizada.
Por qué es tan importante actuar antes de dejar de pagar
Si te estás planteando qué hacer si no puedo pagar la subida de mi hipoteca variable, lo primero que hay que entender es que el primer impago suele ser el más caro en comisiones y el que más daña tu historial en el CIRBE (la Central de Información de Riesgos del Banco de España), el registro que consultan todas las entidades antes de concederte cualquier producto financiero. Actuar antes de que se produzca ese primer impago multiplica tus opciones y reduce el daño a tu solvencia futura.
El primer paso: hablar con tu banco cuanto antes
Ante la duda de qué hacer si no puedo pagar la subida de mi hipoteca variable, el primer movimiento siempre debería ser contactar con tu banco antes de que llegue la fecha de pago problemática. A las entidades les suele interesar más llegar a un acuerdo de renegociación que gestionar un impago y un posible proceso de ejecución hipotecaria, que es mucho más costoso y lento para ellas también. Muchos bancos tienen departamentos específicos de «clientes en dificultad» con margen para ofrecer soluciones antes de que el problema se agrave.
El Código de Buenas Prácticas: el mecanismo legal de referencia
Si tu situación económica ha empeorado de forma sobrevenida (pérdida de empleo, reducción de ingresos, aumento del esfuerzo hipotecario sobre tus ingresos por la subida de tipos), puedes acogerte al Código de Buenas Prácticas, un marco pactado entre el Gobierno y el sector financiero al que se han adherido la gran mayoría de bancos españoles. Para acceder necesitas cumplir ciertos requisitos de vulnerabilidad económica, entre ellos:
- Que tu unidad familiar no supere determinados umbrales de ingresos (variables según composición familiar)
- Que la cuota hipotecaria suponga un porcentaje elevado de tus ingresos netos
- Que se haya producido un aumento significativo del esfuerzo hipotecario en los últimos años, algo especialmente relevante ahora que el euríbor ha subido de forma notable
Si cumples los requisitos, el Código de Buenas Prácticas contempla medidas progresivas:
- Carencia en el pago de capital durante un periodo determinado, pagando solo intereses mientras dura la dificultad
- Ampliación del plazo de la hipoteca para reducir la cuota mensual, repartiendo el capital pendiente en más años
- Reducción del tipo de interés aplicable durante el periodo de carencia
- En casos extremos y como último recurso, la dación en pago de la vivienda, que cancela la deuda entregando la casa al banco
Opciones que puedes negociar directamente con tu banco, sin acogerte al Código
Aunque no cumplas los requisitos del Código de Buenas Prácticas, sigue habiendo margen de negociación directa con tu entidad:
- Ampliar el plazo del préstamo para reducir la cuota mensual, asumiendo que pagarás más intereses en total
- Solicitar una carencia temporal de capital, pagando solo intereses durante unos meses concretos
- Consolidar otras deudas que tengas con la misma entidad en una única operación con condiciones más manejables
- Renegociar el diferencial si tienes buen historial de pagos y productos vinculados con el banco
Dónde buscar orientación independiente y gratuita
Si no sabes bien qué hacer si no puedo pagar la subida de mi hipoteca variable en tu caso concreto, existen organismos que ofrecen orientación sin coste o a bajo coste:
- OCU (Organización de Consumidores y Usuarios): ofrece información y asesoramiento sobre tus derechos como hipotecado
- ASUFIN (Asociación de Usuarios Financieros): especializada en litigios y orientación sobre productos hipotecarios
- Banco de España: dispone de un servicio de reclamaciones si consideras que tu banco no está actuando conforme a la normativa vigente, y también publica guías informativas sobre el Código de Buenas Prácticas
Qué evitar hacer en esta situación
Hay ciertas reacciones que suelen empeorar el problema en lugar de resolverlo:
- Dejar de pagar sin avisar a tu banco, esperando que «no se note»: esto acelera los recargos y el deterioro de tu historial crediticio
- Recurrir a préstamos rápidos o creditos de dudosa procedencia para cubrir la cuota, que suelen tener intereses mucho más altos que el propio problema que intentan resolver
- Ignorar las comunicaciones del banco: cuanto antes respondas y muestres disposición a negociar, más margen tendrás
Lo más importante: actuar con tiempo
Si te preguntas qué hacer si no puedo pagar la subida de mi hipoteca variable, la respuesta más importante no está en una medida concreta, sino en el momento en que actúas: cuanto antes hables con tu banco o busques asesoramiento independiente, más opciones tendrás disponibles y menos deterioro sufrirá tu historial crediticio. Ignorar el problema hasta el último momento casi siempre reduce las alternativas y empeora las condiciones de cualquier negociación posterior.
Cómo preparar la conversación con tu banco
Cuando decidas dar el paso de hablar con tu entidad sobre qué hacer si no puedo pagar la subida de mi hipoteca variable, es recomendable llegar a esa conversación con algunos datos preparados de antemano: tu situación de ingresos actual, el motivo del cambio (pérdida de empleo, reducción de jornada, subida de la cuota por el euríbor), y una propuesta concreta de lo que necesitarías (por ejemplo, una carencia de seis meses o una ampliación de plazo de cinco años). Llegar con una propuesta razonada, en lugar de plantear solo el problema, suele facilitar que el banco responda con mayor agilidad y con opciones más ajustadas a tu caso.
Diferencias entre carencia total y carencia parcial
Dentro de las medidas de carencia que puede ofrecerte tu banco, ya sea dentro o fuera del Código de Buenas Prácticas, existen dos variantes que conviene distinguir. La carencia total suspende el pago tanto de capital como de intereses durante el periodo pactado, aunque los intereses no pagados normalmente se siguen acumulando y se suman a la deuda pendiente. La carencia parcial, más habitual, suspende solo el pago de capital y mantiene el pago de intereses, lo que supone una cuota mucho más baja durante el periodo de dificultad sin que la deuda total pendiente aumente por intereses no pagados. Entender esta diferencia te ayuda a valorar mejor cualquier oferta que te haga tu banco.
Preguntas frecuentes
¿Quién puede acogerse al Código de Buenas Prácticas? Familias en situación de vulnerabilidad económica sobrevenida que cumplan determinados umbrales de ingresos y de esfuerzo hipotecario, siempre que su banco esté adherido al Código, como lo están la gran mayoría de entidades en España.
¿La dación en pago cancela toda la deuda? Dentro del marco del Código de Buenas Prácticas, sí, la dación en pago se contempla como cancelación total de la deuda hipotecaria, aunque es la medida de último recurso, tras haber agotado otras alternativas como la carencia o la ampliación de plazo.
¿Afecta a mi historial crediticio pedir una renegociación? Renegociar de forma proactiva con tu banco no tiene por qué dañar tu historial; lo que sí lo daña de forma clara es acumular impagos sin comunicación previa con la entidad.
Este contenido tiene carácter informativo y no constituye asesoramiento financiero, legal ni personalizado. Si tu situación económica es delicada, consulta con tu banco o con un profesional independiente lo antes posible. Última actualización: septiembre de 2026.