Pasar de hipoteca variable a fija en 2026: pasos y coste real
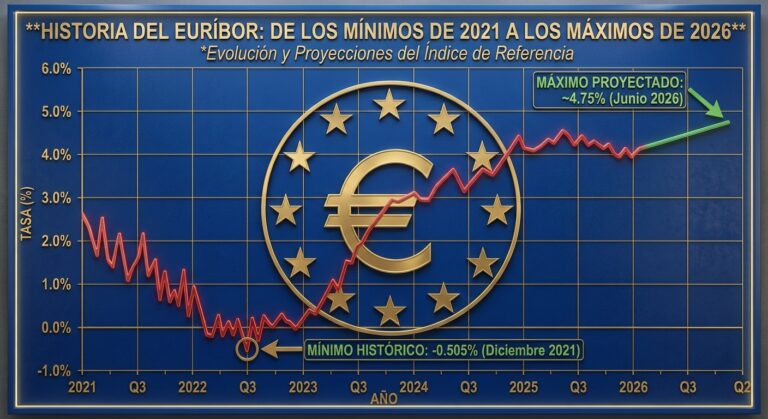
Con el euríbor instalado por encima del 3,3% y sin garantías de que vaya a bajar a corto plazo, cada vez más hipotecados se plantean pasar de hipoteca variable a fija en 2026. Es una decisión que puede darte tranquilidad frente a nuevas subidas del BCE, pero también tiene costes, plazos y condiciones que conviene conocer bien antes de dar el paso. En este artículo te explicamos, con todo el detalle legal y práctico, cómo hacerlo y cuánto cuesta realmente.
Por qué se ha disparado el interés por este cambio en 2026
Hasta hace poco, pasar de hipoteca variable a fija en 2026 no era una prioridad para la mayoría: con el euríbor en mínimos de tres años durante 2025, mantener la variable salía a cuenta. La situación ha cambiado radicalmente: dos subidas de tipos del BCE en junio y septiembre de 2026 han llevado el euríbor a máximos anuales, y varios analistas no descartan una tercera subida antes de que termine el año. Este contexto ha disparado las búsquedas y las consultas en los bancos sobre cómo pasar de hipoteca variable a fija en 2026 sin asumir costes desproporcionados.
Los dos caminos legales para hacer el cambio
Existen dos vías distintas y ambas están reguladas por la Ley 5/2019 reguladora de los contratos de crédito inmobiliario, que limita mucho las comisiones que te pueden cobrar:
Novación: renegociar con tu propio banco
La novación consiste en modificar las condiciones de tu hipoteca actual sin cambiar de entidad. Sigues siendo cliente del mismo banco, pero cambias el tipo de interés (de variable a fijo), y en ocasiones también el plazo o el sistema de amortización.
Subrogación: cambiar de banco
La subrogación de acreedor implica trasladar tu hipoteca a otra entidad que te ofrezca mejores condiciones a tipo fijo. El nuevo banco se convierte en tu acreedor y suele asumir buena parte de los gastos de gestión para captarte como cliente.
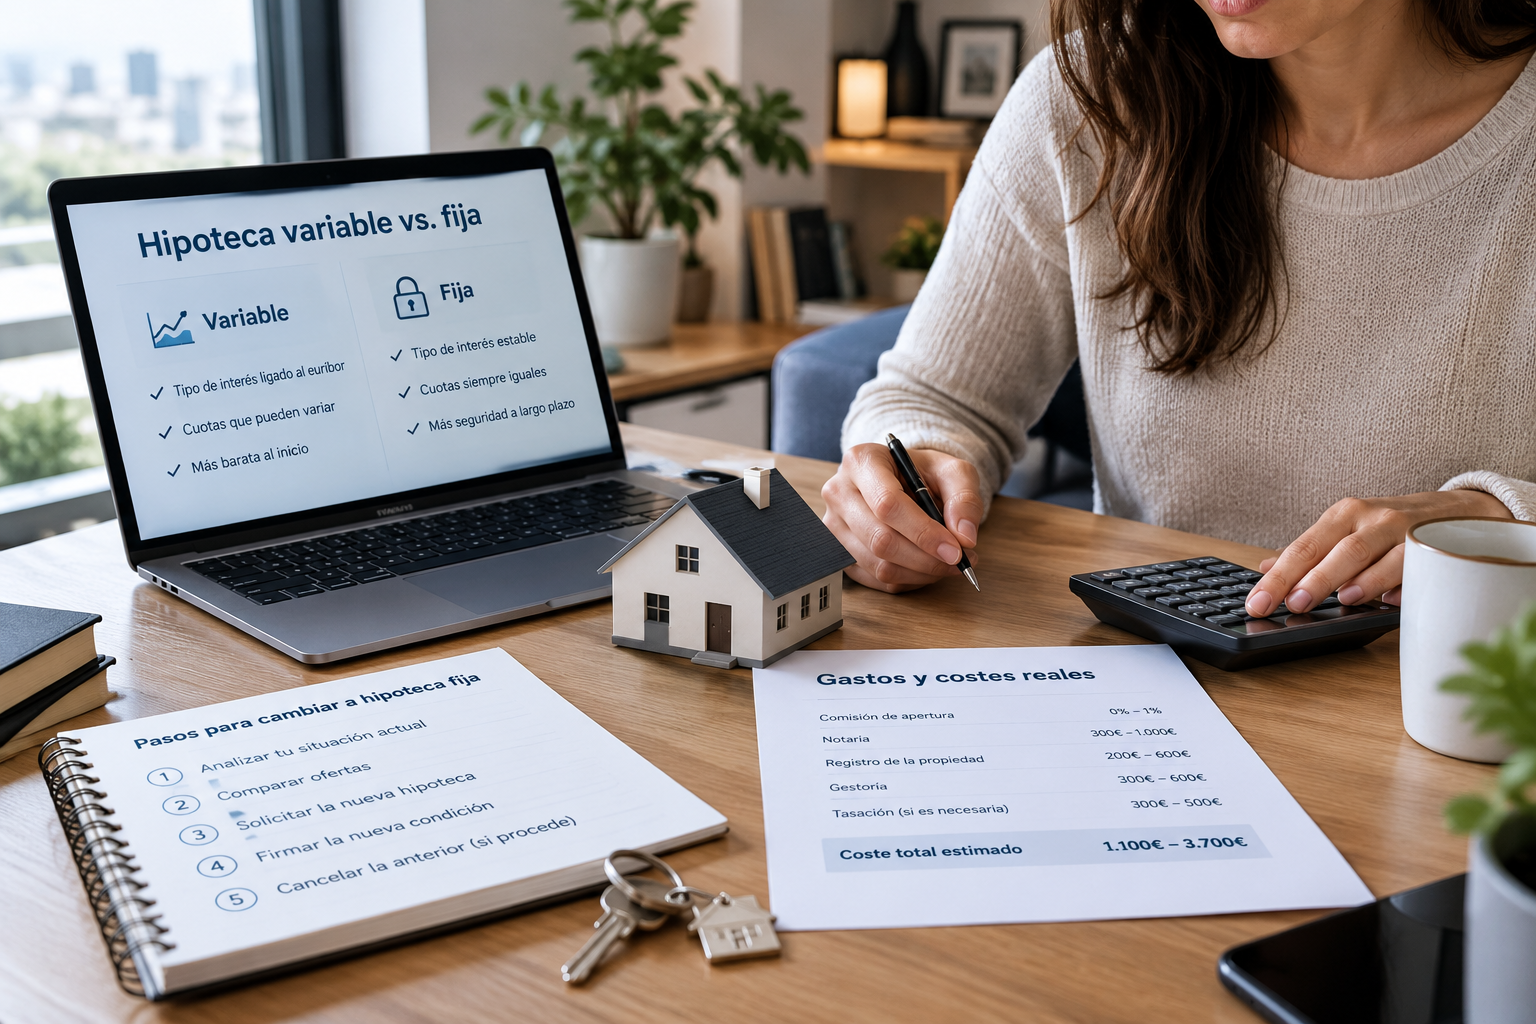
Pasos para pasar de hipoteca variable a fija en 2026 mediante novación
- Solicita una simulación a tu banco con las nuevas condiciones a tipo fijo, incluyendo TIN, TAE y cuota resultante.
- Pide el desglose completo de gastos asociados al cambio, incluida la comisión de novación si aplica.
- Compara esa oferta con lo que conseguirías subrogándote a otra entidad antes de decidir.
- Si aceptas, firmas la novación ante notario. La ley obliga al banco a asumir el coste de la notaría cuando el cambio es de variable a fija, salvo que el cliente elija libremente otro notario.
- La nueva escritura de novación se inscribe en el Registro de la Propiedad, trámite que también suele gestionar el banco.
Pasos para pasar de hipoteca variable a fija en 2026 mediante subrogación
- Pide ofertas a tipo fijo en varios bancos distintos al que tienes actualmente tu hipoteca.
- El nuevo banco tramita el cambio de acreedor, solicitando la documentación necesaria (certificado de deuda pendiente de tu banco actual, tasación si es necesaria, etc.).
- Tu banco actual tiene derecho de enervación: puede igualar o mejorar la oferta del nuevo banco antes de perderte como cliente, así que es habitual recibir una contraoferta en este punto.
- Si decides seguir adelante con la nueva entidad, se firma la nueva escritura de subrogación, que cancela la hipoteca anterior y formaliza la nueva con el banco entrante.
- El nuevo banco suele asumir gran parte de los gastos de gestoría, notaría, registro y, en algunos casos, la tasación.
Cuánto cuesta realmente pasar de hipoteca variable a fija en 2026
Este es el punto que más dudas genera, y la buena noticia es que, gracias a la Ley 5/2019, el coste es hoy mucho más bajo que antes de 2019:
| Concepto | Límite o coste habitual |
|---|---|
| Comisión por cambio a tipo fijo (novación o subrogación) | Máximo legal 0,15% del capital pendiente, solo durante los 3 primeros años desde la firma |
| Comisión por cambio a tipo fijo pasados 3 años | 0% (no se puede cobrar nada) |
| Notaría | Habitualmente a cargo del banco si el cambio es de variable a fija |
| Gestoría | Habitualmente a cargo del banco que capta al cliente (en subrogación) |
| Registro de la Propiedad | Habitualmente a cargo del banco que capta al cliente (en subrogación) |
| Tasación (si es necesaria) | Puede repercutirse al cliente, entre 250 € y 450 € aproximadamente |
Con estos límites legales, pasar de hipoteca variable a fija en 2026 puede llegar a tener un coste directo prácticamente nulo para el cliente, especialmente si se hace mediante subrogación a un banco que quiera captarte como cliente nuevo. Aun así, conviene pedir siempre por escrito el desglose completo antes de firmar, porque las políticas comerciales varían de una entidad a otra y algunos bancos sí repercuten ciertos gastos menores.
Cuánto tiempo se tarda en completar el cambio
El plazo varía según la vía elegida:
- Novación: suele resolverse en 2-4 semanas, al tratarse de una gestión interna con el mismo banco.
- Subrogación: puede llevar entre 4 y 8 semanas, ya que implica coordinar documentación entre dos entidades distintas y, en ocasiones, una nueva tasación.
Cuándo compensa realmente hacer el cambio
Pasar de hipoteca variable a fija en 2026 no siempre es la mejor opción para todo el mundo. Compensa especialmente si se dan estas condiciones:
- Te queda un plazo largo de hipoteca (más de 15-20 años), porque el ahorro potencial en certeza y en euros se acumula durante más tiempo
- Tu diferencial actual sobre el euríbor es alto (por encima de euríbor + 1%)
- La oferta a tipo fijo que consigues está claramente por debajo de lo que pagarías de media en variable durante el resto del préstamo, teniendo en cuenta que el euríbor podría bajar en el futuro pero también podría mantenerse alto
- Prefieres pagar algo más de tranquilidad frente al riesgo de nuevas subidas del BCE
Si te quedan pocos años de hipoteca o tu diferencial ya es muy bajo, el ahorro potencial puede no compensar el tiempo y las gestiones que implica el cambio.
Preguntas frecuentes
¿Cuánto cuesta pasar de hipoteca variable a fija en 2026? Legalmente, la comisión máxima es del 0,15% del capital pendiente, y solo durante los tres primeros años desde la firma de la hipoteca; pasado ese plazo, no se puede cobrar nada. Además, buena parte de los gastos de notaría y gestoría suelen correr a cargo del banco.
¿Es mejor la novación o la subrogación para pasar de variable a fija? Si tu banco actual te ofrece una fija competitiva, la novación suele ser más rápida y sencilla. Si no mejora su oferta, la subrogación te permite comparar con todo el mercado y el nuevo banco suele asumir buena parte de los gastos.
¿Puedo negociar el diferencial en lugar de cambiar a tipo fijo? Sí, es otra opción: renegociar solo el diferencial sin cambiar de modalidad, especialmente si tienes buen historial de pagos. No siempre es posible, pero merece la pena plantearlo antes de decidir el cambio completo a fijo.
Este contenido tiene carácter informativo y no constituye asesoramiento financiero personalizado. Los costes y plazos pueden variar según la entidad. Última actualización: septiembre de 2026.