Euríbor septiembre 2026: previsión hasta final de año.
Previsión del euríbor para lo que queda de 2026
El euríbor supera el 3,3% en septiembre. Analizamos los escenarios hasta fin de año según lo que decida el BCE en octubre y diciembre.
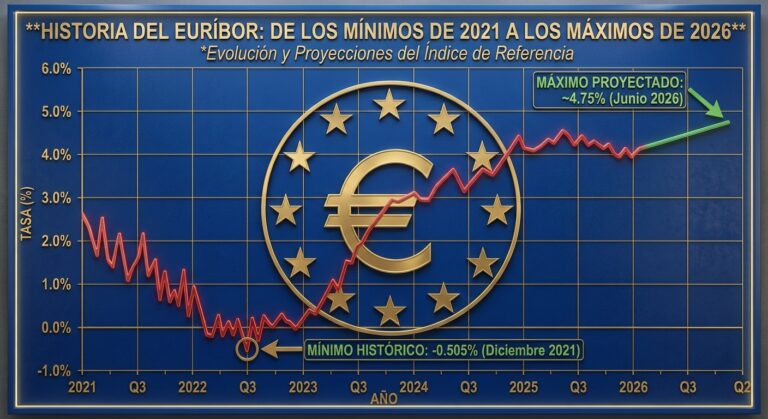
Septiembre de 2026 se está convirtiendo en el mes de referencia del año para el euríbor: el índice ha encadenado máximos anuales sesión tras sesión, ha digerido una nueva subida de tipos del BCE y ha dejado a millones de hipotecados preguntándose lo mismo: ¿va a seguir subiendo hasta final de año? En este artículo repasamos el dato actual con todo detalle, explicamos por qué se mueve así y analizamos, con la prudencia que exige cualquier previsión financiera, los escenarios que maneja el mercado para octubre, noviembre y diciembre.
Cómo ha evolucionado el euríbor a lo largo de septiembre
El mes empezó con el euríbor a 12 meses en el entorno del 3,03% (1 de septiembre) y, desde entonces, apenas ha tenido jornadas de respiro:
| Fecha | Euríbor 12 meses |
|---|---|
| 01/09/2026 | 3,029% |
| 04/09/2026 | 3,108% |
| 09/09/2026 | 3,138% |
| 11/09/2026 | 3,160% |
| 14/09/2026 | 3,312% |
| 16/09/2026 | 3,374% |
| 18/09/2026 | 3,343% |
| 21/09/2026 | 3,354% |
| 24/09/2026 | 3,308% |
Como se aprecia en la tabla, el salto más fuerte del mes se produjo justo después de la reunión del Banco Central Europeo del 10 de septiembre, cuando el índice pasó de rondar el 3,14% a superar el 3,3% en apenas cuatro sesiones. Desde entonces se mantiene oscilando en la franja del 3,3%, con el pico del mes marcado el 16 de septiembre (3,374%).
La media provisional de septiembre se sitúa ya claramente por encima del 3,2%, muy por encima del 2,952% con el que cerró la media oficial de agosto —que ya era, en su momento, la más alta de todo 2026—. Si septiembre cierra en esta línea, será el tercer mes consecutivo de máximos anuales del euríbor.
La reunión del BCE del 10 de septiembre, explicada
El Consejo de Gobierno del Banco Central Europeo se reunió el 10 de septiembre en Fráncfort para su quinta cita de política monetaria del año. La decisión —subir los tres tipos de interés oficiales en 25 puntos básicos— estaba prácticamente descontada por el mercado desde días antes, así que en sí misma no explica todo el movimiento del euríbor en septiembre. Con esta subida, los tipos oficiales quedaron así:
| Tipo oficial | Nivel desde el 16/09/2026 |
|---|---|
| Facilidad de depósito | 2,50% |
| Operaciones principales de financiación (tipo principal) | 2,65% |
| Facilidad marginal de crédito | 2,90% |
Lo que sí ha movido más al euríbor ha sido el tono de las comunicaciones posteriores a la reunión. Varios miembros del Consejo de Gobierno, entre ellos representantes del ala más «hawkish» (partidaria de una política monetaria más restrictiva), han insistido en que la inflación sigue por encima del objetivo del 2% y que no descartan una nueva subida antes de que termine el año. Analistas de gestoras como Ibercaja Gestión han señalado que el discurso ya más dura de julio sirvió para anticipar no solo la subida de septiembre, sino la posibilidad de que llegue otra más antes de 2027. Esta clase de mensajes es, precisamente, lo que hace subir al euríbor incluso sin que el BCE haya movido ficha todavía: el índice incorpora expectativas, no solo hechos consumados.
También ha pesado el dato de crecimiento: el PIB de la eurozona del segundo trimestre se revisó al alza hasta el 1,2% interanual, una cifra que da al BCE, en palabras de sus propios responsables, más margen para mantener una política monetaria restrictiva sin temor a frenar en exceso la economía.
Qué puede pasar en las dos citas que quedan del BCE
Al Consejo de Gobierno del BCE le quedan dos reuniones de política monetaria en 2026:
- 29 de octubre de 2026
- 17 de diciembre de 2026
El mercado y los analistas manejan, a grandes rasgos, dos escenarios:
Escenario de pausa
Un grupo de analistas considera que el BCE hará una pausa en octubre para evaluar con más datos el efecto acumulado de las subidas de junio y septiembre antes de decidir un tercer movimiento. Bajo este escenario, el euríbor podría estabilizarse en la franja del 3,3%-3,4% durante el resto del año, con oscilaciones moderadas ligadas a los datos de inflación que se vayan publicando.
Escenario de nueva subida
Otro grupo de analistas, que incluye a varios miembros del propio Consejo de Gobierno del BCE, no descarta una tercera subida de 25 puntos básicos antes de que acabe 2026, especialmente si el dato de inflación de la eurozona de octubre no muestra signos claros de moderación. Bajo este escenario, el euríbor podría tensionarse hacia la zona del 3,5%-3,6% en las semanas previas a la reunión de diciembre, anticipando de nuevo la decisión antes de que se confirme oficialmente.
Por qué ninguna previsión es una certeza
Conviene ser prudentes con cualquier previsión sobre el euríbor: es un índice que refleja expectativas de mercado, y las expectativas cambian con cada dato macroeconómico relevante. La primera prueba de fuego llegará con el avance de inflación de la eurozona de octubre, que se publica días antes de la reunión del BCE de ese mes y que condicionará en gran medida el tono de la reunión. Tomar estas previsiones como escenarios de trabajo, no como promesas, es la forma más sensata de planificar tu economía.
Qué significa esto si tienes revisión de hipoteca próxima
Si tu hipoteca variable revisa en octubre, noviembre o diciembre de 2026, es razonable hacer tus cálculos con un euríbor de referencia en el entorno del 3,2%-3,4%, salvo que se confirme una tercera subida del BCE, en cuyo caso convendría manejar también el escenario del 3,5%-3,6% como posibilidad. Si vas a firmar una hipoteca nueva en las próximas semanas, este es un buen momento para comparar también ofertas a tipo fijo o mixto: varias entidades ofrecen ya tipos fijos por debajo de lo que supondría hoy una variable con el euríbor en estos niveles, algo que no ocurría hace dos años.
Preguntas frecuentes
¿Cuál es la previsión del euríbor para diciembre de 2026? No hay una cifra única: dependerá de si el BCE hace una pausa o sube tipos de nuevo en octubre y diciembre. El rango que manejan los analistas va del 3,3% (si hay pausa) al 3,6% (si hay una tercera subida).
¿Por qué el euríbor sube antes de que el BCE confirme una subida? Porque el euríbor no refleja solo lo que ya ha decidido el BCE, sino lo que el mercado espera que decida. Si los inversores anticipan una subida, el euríbor ya la va incorporando en las semanas previas a la reunión.
¿Cuándo se sabrá si el euríbor sigue subiendo en 2027? Habrá que esperar a las primeras reuniones del BCE de 2027 y, sobre todo, a la evolución de la inflación de la eurozona en los últimos meses de 2026. No es un dato que se pueda anticipar con fiabilidad a varios meses vista.
Este contenido tiene carácter informativo y se basa en datos publicados por fuentes oficiales (Banco Central Europeo, Banco de España) y en la cotización diaria del euríbor. No constituye asesoramiento financiero personalizado. Última actualización: 24 de septiembre de 2026.