Hipoteca fija o variable en 2026 con el euríbor al alza: cuál elegir
Categoría: Comparativas de Hipotecas · Intención de búsqueda: comparativa · Palabra clave principal: hipoteca fija o variable en 2026 con el euríbor al alza
Elegir entre hipoteca fija o variable en 2026 con el euríbor al alza es, probablemente, la decisión financiera más importante que vas a tomar este año si estás a punto de comprar vivienda o de renegociar tu préstamo actual. No existe una respuesta universal, pero sí datos objetivos, tipos reales del mercado y criterios claros que te van a ayudar a decidir con cabeza, no solo con intuición.
El contexto que cambia la decisión respecto a hace dos años
Hasta hace poco, la conversación sobre hipoteca fija o variable en 2026 habría sido muy distinta: con el euríbor en mínimos de tres años durante 2025, la variable partía con clara ventaja en el corto plazo. La situación ha cambiado por completo. El euríbor ha superado el 3,3% en septiembre de 2026, tras dos subidas de tipos del BCE este mismo año, y eso obliga a replantear qué modalidad conviene más ahora mismo.
Qué ofrece cada modalidad en septiembre de 2026
Para decidir entre hipoteca fija o variable en 2026 con el euríbor al alza hay que partir de los tipos reales que ofrece el mercado en este momento, no de percepciones desactualizadas:
| Modalidad | Tipo de partida (TIN) | TAE aproximada (con bonificaciones) | Plazo máximo habitual |
|---|---|---|---|
| Hipoteca fija | Desde 2,65%-2,75% | 3,0%-3,3% | 30 años |
| Hipoteca variable | Euríbor + 0,49% | Con el euríbor actual, ≈ 3,8%-3,9% | 30-40 años |
| Hipoteca mixta | Tramo fijo desde 2,20%-2,50% (5-10 años) | 3,2%-3,4% en el tramo fijo | 30 años |
El dato más revelador de esta tabla es que, por primera vez en varios años, la mejor hipoteca fija del mercado puede salir más barata en el primer año que la mejor hipoteca variable, algo que no ocurría cuando el euríbor estaba en mínimos. Esto cambia bastante el cálculo tradicional a la hora de elegir entre hipoteca fija o variable en 2026 con el euríbor al alza.
Argumentos a favor de la hipoteca fija ahora mismo
- Certeza total de cuota durante toda la vida del préstamo, sin sobresaltos ante nuevas subidas del BCE
- Con el euríbor en máximos anuales, el «suelo» de partida de la variable ya no compensa el riesgo como lo hacía en 2024-2025
- Facilita mucho la planificación familiar a largo plazo, especialmente si tus ingresos son ajustados o previsibles
- Te protege si el BCE decide una tercera subida de tipos antes de que termine 2026, algo que varios analistas no descartan
Argumentos a favor de la hipoteca variable en este contexto
- Si el euríbor vuelve a bajar en 2027 o 2028 —como ya ocurrió entre 2024 y 2025, cuando pasó de máximos superiores al 4% a mínimos cercanos al 2,1%— tu cuota bajaría automáticamente, sin gestiones ni costes de cambio
- Suele tener menos comisiones de amortización anticipada que la fija, lo que da más margen si prevés ingresos extra en el futuro
- Para hipotecas a corto plazo o ya muy amortizadas, el riesgo de nuevas subidas pesa menos en el resultado final
La hipoteca mixta: un punto intermedio a tener en cuenta
Si dudas entre hipoteca fija o variable en 2026 con el euríbor al alza, la mixta merece una mención aparte: combina varios años iniciales a tipo fijo (habitualmente entre 5 y 10 años) con un tramo posterior a variable. En 2026 varias entidades ofrecen tramos fijos iniciales desde el 2,20%-2,50% TIN, lo que te protege de la volatilidad actual del euríbor precisamente durante los primeros años, cuando más capital tienes pendiente y más pesa cada subida. Pasado ese periodo, si el euríbor ha bajado, te beneficias de esa bajada en el tramo variable sin haber tenido que renegociar nada.
Cómo tomar la decisión según tu perfil
No hay una respuesta única para elegir entre hipoteca fija o variable en 2026 con el euríbor al alza, pero sí una forma razonable de acercarse a la decisión:
- Si priorizas la tranquilidad y tienes ingresos ajustados o poco margen de maniobra, la fija o la mixta con tramo fijo largo son las opciones más prudentes en el contexto actual.
- Si tienes margen económico y crees que el ciclo alcista del euríbor será temporal —como ya ha ocurrido en ciclos anteriores— la variable sigue siendo defendible, sobre todo si consigues un diferencial bajo (por debajo de euríbor + 0,60%).
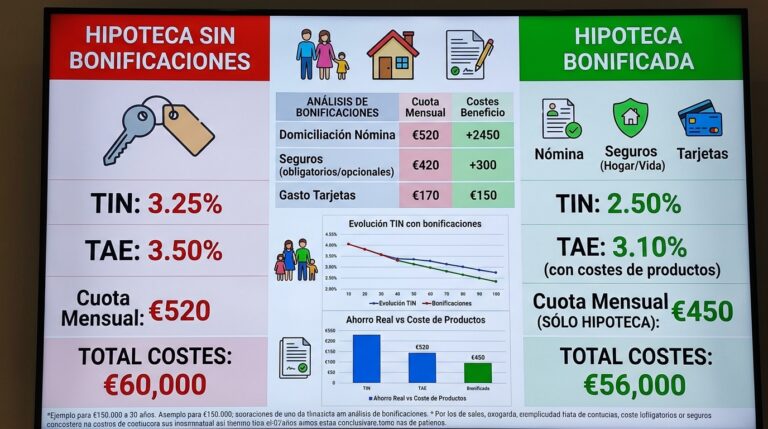
- Compara siempre la TAE completa, no solo el TIN, y revisa las vinculaciones (nómina, seguro de hogar, seguro de vida) que exige cada oferta para aplicar el tipo bonificado, porque pueden cambiar bastante el coste real.
Preguntas frecuentes
¿Es mejor hipoteca fija o variable en 2026 con el euríbor tan alto? Depende de tu perfil de riesgo y de tus ingresos, pero con el euríbor por encima del 3,3% y las mejores hipotecas fijas rondando el 2,65%-2,75% TIN, la fija ha recuperado atractivo frente a los últimos años, cuando la variable partía con ventaja clara.
¿Puedo cambiar de variable a fija más adelante si ahora elijo variable? Sí, mediante novación (con tu propio banco) o subrogación (a otra entidad), ambas reguladas por la Ley 5/2019 con comisiones limitadas. Es una opción habitual si el contexto cambia con el tiempo.
¿La hipoteca mixta es un término medio recomendable en 2026? Puede serlo si quieres protegerte de la volatilidad actual del euríbor durante los primeros años, que es cuando más capital tienes pendiente, sin renunciar del todo a beneficiarte de una futura bajada del índice.
Este contenido tiene carácter informativo y los tipos mostrados son orientativos y variables según banco y perfil. No constituye asesoramiento financiero personalizado. Última actualización: septiembre de 2026.