Hipoteca sin bonificaciones vs hipoteca bonificada: comparativa real
El tipo de interés que anuncia un banco rara vez es el que acabas pagando: suele estar condicionado a contratar varios productos adicionales. Comparar hipoteca sin bonificaciones vs hipoteca bonificada con números reales, en lugar de solo con el TIN publicitado, es la única forma de saber cuál te sale mejor de verdad.
Qué diferencia a cada modalidad
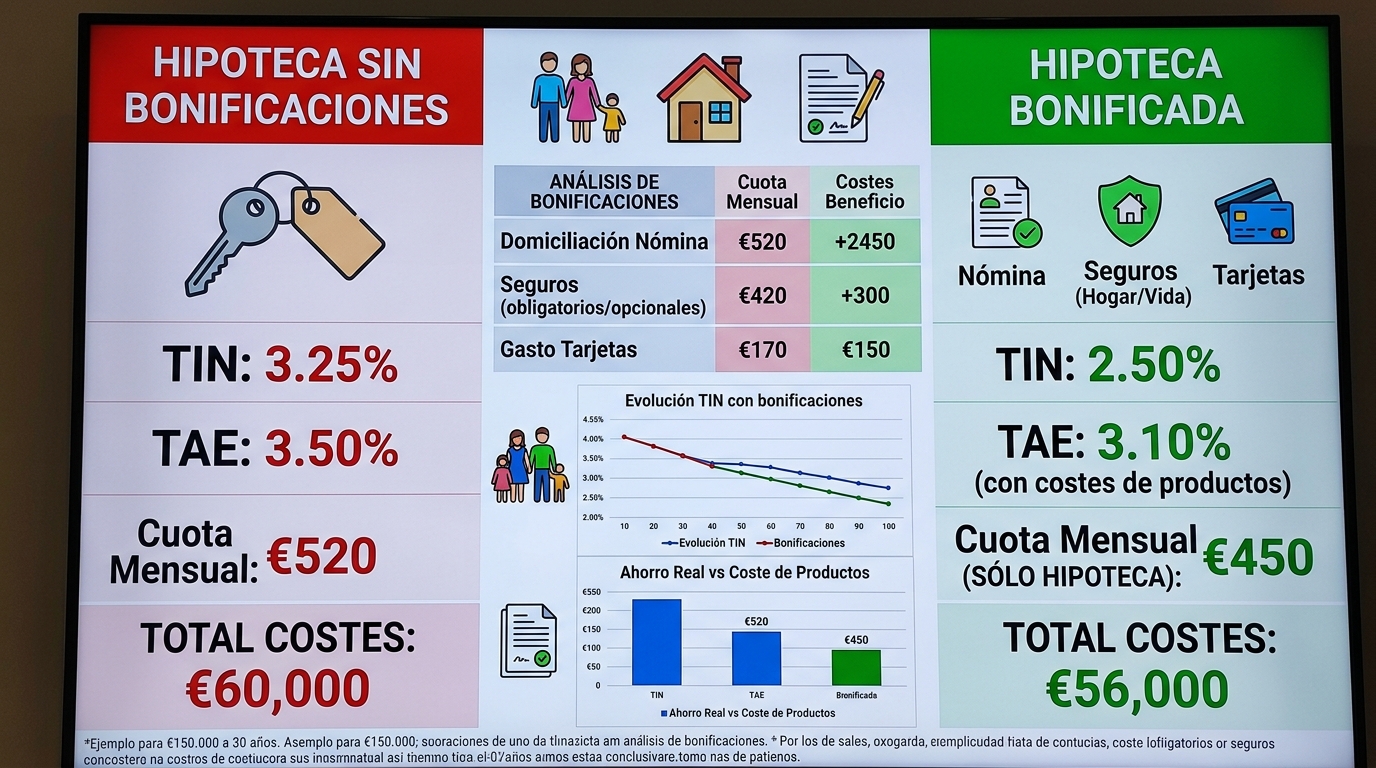
En la comparativa de hipoteca sin bonificaciones vs hipoteca bonificada, la diferencia de base es sencilla: la hipoteca bonificada aplica un tipo de interés reducido a cambio de que contrates productos vinculados (nómina, seguros, tarjetas), mientras que la hipoteca sin bonificaciones aplica un tipo algo más alto, pero sin ninguna condición adicional ni productos que mantener durante la vida del préstamo.
Ejemplo numérico con datos reales del mercado
Para ilustrar la comparativa de hipoteca sin bonificaciones vs hipoteca bonificada, tomemos un caso real del mercado de hipotecas jóvenes en 2026: una oferta ofrece un TIN del 2,10% bonificado frente a un 2,80% sin bonificar (con una diferencia de TAE del 2,35% frente al 3,00%). Sobre una hipoteca de 180.000 € a 30 años, esto supone una cuota de 429 € bonificada frente a 464 € sin bonificar, una diferencia de 35 € al mes.
Qué productos hay que contratar para conseguir esos 35 € de ahorro
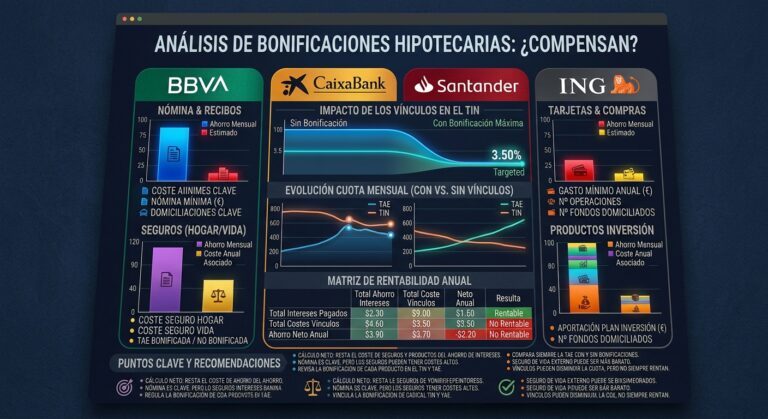
En este ejemplo concreto de hipoteca sin bonificaciones vs hipoteca bonificada, el descuento del 0,70% en el TIN se consigue contratando tres productos: domiciliación de nómina (-0,50%), seguro de hogar (-0,10%) y tarjeta de crédito con uso mínimo (-0,10%). Si calculamos el coste anual aproximado de un seguro de hogar básico (unos 200-250 €/año) y asumimos que la domiciliación de nómina y la tarjeta no tienen coste directo si ya los ibas a usar de todas formas, el ahorro neto real en este caso suele seguir siendo positivo a favor de la hipoteca bonificada.
Un caso donde la hipoteca sin bonificaciones puede salir mejor
En la comparativa de hipoteca sin bonificaciones vs hipoteca bonificada hay casos donde la balanza se invierte. Si el banco exige, además de los productos básicos, un seguro de vida caro vinculado al importe total de la hipoteca (que puede suponer 300-500 €/año en capitales altos) y un plan de pensiones con aportación mínima obligatoria, el coste anual de mantener todas esas vinculaciones puede superar fácilmente el ahorro que obtienes en la cuota mensual, haciendo que la hipoteca sin bonificaciones, con un tipo algo más alto pero sin esos costes añadidos, resulte más barata en términos netos.
Tabla comparativa de dos escenarios reales
| Escenario | Cuota mensual | Coste anual de vinculaciones | Coste neto real |
|---|---|---|---|
| Bonificada con pocas vinculaciones (nómina + hogar + tarjeta) | Más baja | Bajo (200-300 €/año) | Favorable a la bonificada |
| Bonificada con muchas vinculaciones (+ seguro de vida + plan de pensiones) | Más baja | Alto (600-900 €/año) | Puede favorecer a la sin bonificar |
Cómo hacer tú mismo esta comparativa
Para decidir entre hipoteca sin bonificaciones vs hipoteca bonificada en tu caso concreto, sigue estos pasos: calcula la diferencia de cuota mensual entre ambas opciones y multiplícala por doce para obtener el ahorro anual; después, suma el coste anual real de todos los productos vinculados que tendrías que contratar y que no ibas a contratar de todas formas; por último, resta ambas cifras para obtener tu ahorro neto real anual, que es el dato que realmente debería guiar tu decisión, no el TIN publicitado de forma aislada.
Por qué muchos bancos prefieren destacar la oferta bonificada
Es importante entender, dentro de esta comparativa de hipoteca sin bonificaciones vs hipoteca bonificada, por qué los bancos publicitan siempre el tipo con el máximo descuento posible: cada producto vinculado que contratas (seguro, tarjeta, plan de pensiones) genera ingresos adicionales para la entidad más allá de los intereses de la hipoteca, lo que explica el interés comercial en maximizar las vinculaciones, incluso cuando el resultado neto para el cliente no siempre es el más ventajoso.
Cómo afecta esta decisión a la amortización anticipada
Un factor que a menudo se olvida en la comparativa de hipoteca sin bonificaciones vs hipoteca bonificada es su efecto sobre una posible amortización anticipada futura. Si tienes previsto amortizar capital de forma importante en los próximos años, reduciendo mucho el plazo restante, el tiempo durante el que disfrutarías del ahorro de la bonificación se acorta, lo que puede inclinar la balanza hacia la hipoteca sin bonificaciones si el coste de mantener las vinculaciones durante ese periodo más corto no llega a compensarse con el ahorro en cuota.
Un apunte sobre la flexibilidad de cada modalidad
Más allá del coste puramente numérico, la hipoteca sin bonificaciones vs hipoteca bonificada también se diferencia en flexibilidad: sin vinculaciones, puedes cambiar de seguro de hogar, de banco para tu nómina o de tarjeta de crédito sin que eso afecte a tu tipo de interés hipotecario. Con una hipoteca bonificada, cualquier cambio en esos productos puede implicar perder parte del descuento, lo que te ata más a mantener una relación concreta con determinados proveedores durante toda la vida del préstamo.
Por qué conviene pedir ambas simulaciones al mismo banco
Al valorar hipoteca sin bonificaciones vs hipoteca bonificada, un paso práctico que pocos solicitantes dan es pedir expresamente al mismo banco ambas simulaciones completas, con y sin vinculaciones, en lugar de fijarte solo en el tipo bonificado que aparece en la publicidad. Tener ambas cifras en un mismo documento, con la cuota exacta de cada escenario, facilita mucho la comparación y evita depender de cálculos aproximados hechos por tu cuenta.
Qué ocurre si solo puedes cumplir parte de las vinculaciones
En la comparativa de hipoteca sin bonificaciones vs hipoteca bonificada, muchos bancos permiten aplicar un descuento parcial si cumples solo algunas de las vinculaciones exigidas, en lugar de todas. Pregunta expresamente si existe esta posibilidad antes de descartar una oferta bonificada completa; a veces un descuento parcial, con menos productos vinculados, sigue resultando más ventajoso que la hipoteca sin bonificaciones de partida.
Preguntas frecuentes
¿Siempre compensa más la hipoteca bonificada que la que no tiene bonificaciones? No siempre; depende del coste real de los productos vinculados exigidos frente al ahorro en la cuota. Cuando las vinculaciones son pocas y baratas, suele compensar; cuando son muchas y caras, conviene hacer el cálculo completo antes de decidir.
¿Puedo empezar con una hipoteca bonificada y cancelar las vinculaciones más adelante? Técnicamente sí, pero perderías el tipo bonificado y pasarías a pagar el TIN sin bonificar, que suele ser el mismo que si hubieras contratado directamente la hipoteca sin bonificaciones desde el principio, aunque con menos previsibilidad sobre cuándo ocurrirá el cambio.
¿Cómo sé el coste real de los seguros que exige el banco para la bonificación? Pide siempre el precio exacto de la póliza que te ofrecen y compáralo con al menos dos presupuestos de aseguradoras independientes para un capital asegurado similar, antes de dar por hecho que el seguro bancario es la opción más barata.
Este contenido tiene carácter informativo y no constituye asesoramiento financiero personalizado. Última actualización: septiembre de 2026.