Simulador de hipotecas: cómo comparar ofertas de varios bancos
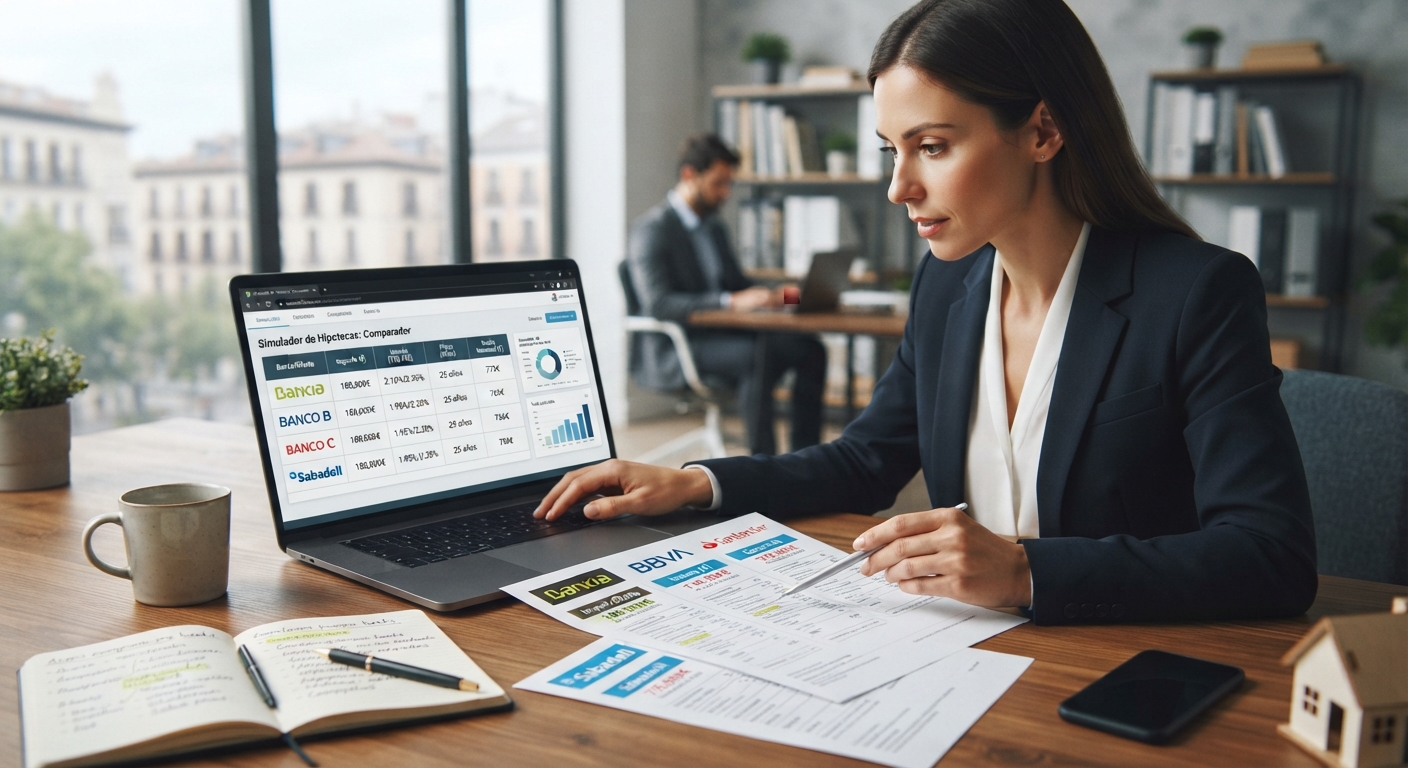
Con decenas de bancos ofreciendo condiciones distintas, comparar a ciegas es casi imposible. Un buen simulador de hipotecas te permite ver cómo comparar ofertas de varios bancos de forma objetiva, introduciendo los mismos datos en cada caso para obtener resultados realmente comparables entre sí.
Qué datos necesita cualquier simulador de hipotecas
Para que un simulador de hipotecas te ayude a comparar ofertas de varios bancos con fiabilidad, necesita como mínimo estos datos de entrada:
- Precio de la vivienda o importe a financiar
- Porcentaje de financiación solicitado (80%, 90%, 100% con aval ICO, etc.)
- Plazo en años del préstamo
- Tipo de interés: TIN y, si es variable, el diferencial sobre el euríbor
- Si aplica, las comisiones de apertura y otros gastos iniciales
Por qué un simulador de hipotecas es mejor que comparar a ojo
El principal motivo para usar un simulador de hipotecas al comparar ofertas de varios bancos es eliminar el sesgo que introduce fijarse solo en el TIN publicitado. Dos ofertas con el mismo TIN pueden tener cuotas finales distintas según el plazo, y dos ofertas con TIN distinto pueden acabar siendo equivalentes en coste total según las comisiones y bonificaciones aplicadas. Solo introduciendo los números reales en un simulador puedes ver la cuota mensual exacta y comparar de forma justa.
Cómo usar un simulador de hipotecas paso a paso
- Reúne las condiciones exactas de cada oferta bancaria: TIN o diferencial, plazo, comisiones
- Introduce los mismos datos de capital y plazo en el simulador para cada oferta, cambiando solo el tipo de interés y las comisiones propias de cada banco
- Compara la cuota mensual resultante de cada simulación
- Fíjate también en el coste total de intereses a lo largo de toda la vida del préstamo, no solo en la cuota mensual
- Añade el coste anual de las vinculaciones necesarias para cada oferta bonificada, si las hay
Ejemplo de cómo comparar ofertas de varios bancos con un simulador
Imagina que estás comparando tres ofertas distintas para una hipoteca de 200.000 € a 30 años mediante un simulador de hipotecas:
| Oferta | TIN | Cuota mensual aproximada | Coste total de intereses (aprox.) |
|---|---|---|---|
| Banco A | 2,65% fijo | ≈ 807 € | ≈ 90.500 € |
| Banco B | 2,90% fijo | ≈ 834 € | ≈ 100.300 € |
| Banco C | Euríbor + 0,60% (≈ 3,90%) | ≈ 942 € | Variable, depende del euríbor futuro |
Como se ve en este ejemplo, un simulador de hipotecas te permite ver de un vistazo que la diferencia entre el Banco A y el Banco B supera los 27 € mensuales y casi 10.000 € en intereses totales a lo largo del préstamo, una diferencia que no resulta evidente simplemente comparando el TIN de cada entidad.
Qué limitaciones tiene cualquier simulador de hipotecas
Aunque un simulador de hipotecas es muy útil para comparar ofertas de varios bancos, conviene conocer sus límites: en el caso de las hipotecas variables, el simulador solo puede mostrarte la cuota con el euríbor actual, no predecir cómo evolucionará en el futuro, por lo que el coste total estimado a largo plazo es siempre orientativo. Además, algunos simuladores genéricos no incluyen todas las comisiones específicas de cada banco, por lo que conviene contrastar siempre el resultado con la oferta vinculante final que te entregue cada entidad (la Ficha Europea de Información Normalizada, FEIN).
La FEIN: el documento que debe confirmar lo que viste en el simulador
Una vez que, gracias al simulador de hipotecas, hayas comparado ofertas de varios bancos y te decidas por una, el banco está obligado a entregarte la FEIN (Ficha Europea de Información Normalizada), un documento vinculante con todas las condiciones exactas de la operación. Es el momento de comprobar que lo que refleja la FEIN coincide con lo que habías simulado, antes de dar el paso definitivo de firmar.
Dónde encontrar un simulador fiable
Puedes usar el simulador de hipotecas disponible en la sección de Herramientas de esta web, que incorpora el euríbor actualizado a diario y te permite introducir el diferencial o TIN exacto de cada oferta que estés comparando, además de calcular automáticamente el coste total de intereses a lo largo de la vida del préstamo para cada escenario.
Cómo usar un simulador para decidir entre fija, variable y mixta
Más allá de comparar ofertas de varios bancos para la misma modalidad, un simulador de hipotecas también te permite comparar entre sí las tres grandes modalidades: fija, variable y mixta. Introduciendo los mismos datos de capital y plazo pero cambiando el tipo de interés de cada una (TIN fijo, euríbor más diferencial, o la combinación de tramos de la mixta), puedes ver de forma clara cuál te ofrece la cuota inicial más baja y cuál te protege mejor frente a futuras subidas del euríbor, ayudándote a decidir con datos en lugar de solo con intuición.
Qué otros cálculos puede hacer un buen simulador
Además de la cuota mensual básica, un simulador de hipotecas completo debería permitirte calcular también el impacto de una amortización anticipada parcial, mostrándote cuánto se reduce tu cuota o tu plazo restante si aportas una cantidad extra de capital en un momento determinado. Esta función resulta especialmente útil para comparar ofertas de varios bancos no solo en sus condiciones iniciales, sino también en cómo de favorables son sus comisiones de amortización anticipada a largo plazo.
Por qué conviene guardar cada simulación que hagas
Al comparar ofertas de varios bancos con un simulador de hipotecas, es recomendable guardar o exportar cada simulación que realices, con fecha y los datos exactos introducidos. Esto te permite volver atrás y comparar con precisión varias semanas o meses después, especialmente si estás negociando con varios bancos a la vez y las condiciones van cambiando en cada conversación, evitando confusiones entre las distintas ofertas que vayas recibiendo durante el proceso.
Preguntas frecuentes
¿Un simulador de hipotecas da el mismo resultado que la oferta final del banco? Debería ser muy similar si introduces los datos correctos, aunque la oferta vinculante final (la FEIN) es el documento que realmente debe confirmar las condiciones exactas antes de firmar.
¿Puedo usar un simulador de hipotecas para comparar fija, variable y mixta a la vez? Sí, siempre que introduzcas correctamente los datos de cada modalidad (TIN fijo, diferencial variable, o ambos tramos en el caso de la mixta), un buen simulador te permite comparar las tres opciones con los mismos criterios.
¿Qué pasa si el euríbor cambia después de hacer la simulación de una hipoteca variable? La cuota real variará en cada revisión según el euríbor vigente en ese momento; el simulador solo te muestra una fotografía con el dato actual, no una predicción de lo que ocurrirá en revisiones futuras.
Este contenido tiene carácter informativo. Los resultados de cualquier simulador son estimaciones orientativas y no sustituyen la FEIN oficial de cada banco. Última actualización: septiembre de 2026.