Bonificaciones de las hipotecas: nómina, seguros y tarjetas, ¿compensan?
Casi todas las ofertas de hipotecas que ves publicitadas muestran un tipo de interés muy atractivo acompañado de un asterisco. Entender si las bonificaciones de las hipotecas compensan realmente, o si acabas pagando más de lo que ahorras, es clave antes de comprometerte con un banco a 25 o 30 años.
Qué son exactamente las bonificaciones de una hipoteca
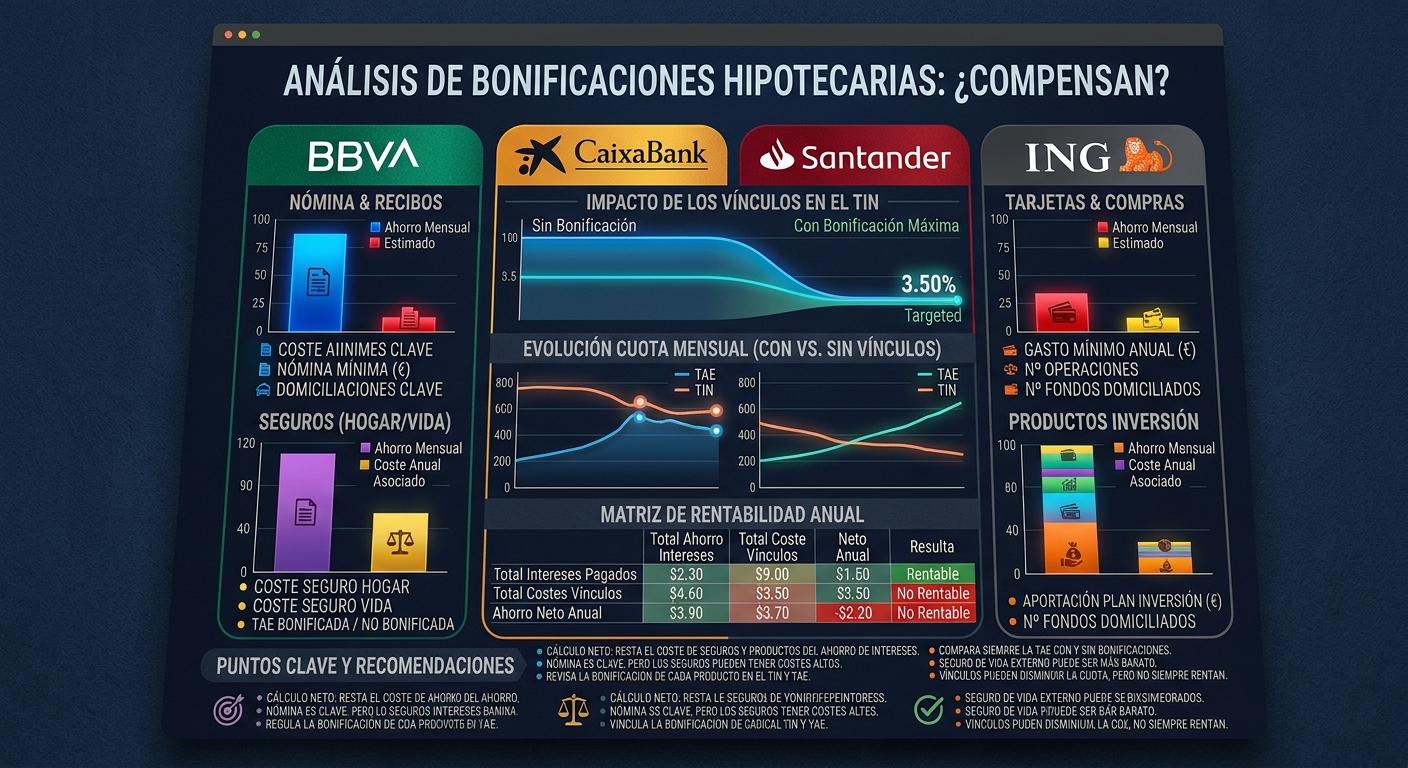
Las bonificaciones son descuentos sobre el tipo de interés (TIN) que el banco te aplica a cambio de contratar otros productos de la entidad. Cuantos más productos contrates, mayor suele ser el descuento, aunque también aumenta tu vinculación y el coste de mantener todos esos productos activos durante la vida del préstamo.
Las bonificaciones más habituales en el mercado
Para valorar si las bonificaciones de las hipotecas compensan en tu caso, conviene conocer las más frecuentes:
| Producto vinculado | Descuento típico sobre el TIN |
|---|---|
| Domiciliación de nómina | Entre -0,30% y -0,50% |
| Seguro de hogar con el banco | Entre -0,10% y -0,15% |
| Seguro de vida con el banco | Entre -0,10% y -0,30% |
| Tarjeta de crédito con uso mínimo | Entre -0,05% y -0,10% |
| Plan de pensiones o aportación periódica | Variable, en ofertas más exigentes |
En las ofertas más agresivas del mercado, combinar varios de estos productos puede suponer descuentos acumulados de hasta un punto porcentual completo sobre el TIN de partida.
Cómo calcular si las bonificaciones compensan en tu caso
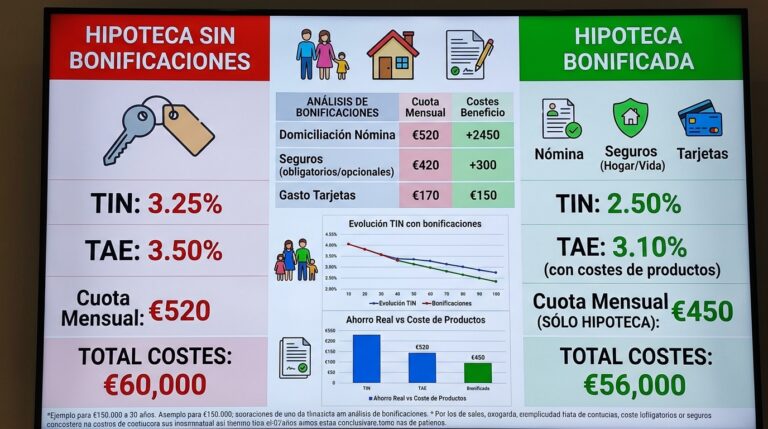
La pregunta de si las bonificaciones de las hipotecas compensan no tiene una respuesta universal: depende de si ya ibas a contratar esos productos de todas formas. Si ya tenías pensado domiciliar tu nómina en algún banco, contratar un seguro de hogar y usar una tarjeta de crédito habitualmente, las bonificaciones son casi «gratis» para ti, porque simplemente estás formalizando con tu banco algo que ya pensabas hacer. Si, en cambio, tienes que contratar productos que no necesitas solo para conseguir el tipo bonificado, el cálculo cambia por completo.
Un ejemplo numérico para entenderlo mejor
Imagina una hipoteca de 180.000 € a 30 años, con un TIN bonificado del 2,65% frente a un TIN sin bonificar del 3,45% (0,80 puntos de diferencia). Esa diferencia de tipo supone un ahorro aproximado de 85-90 euros al mes en la cuota. Si para conseguir esa bonificación tienes que pagar un seguro de hogar de 250 €/año que no ibas a contratar, y un seguro de vida de 300 €/año adicional, el coste anual de esos productos (550 €, unos 46 €/mes) reduce considerablemente el ahorro neto real que obtienes de las bonificaciones de las hipotecas.
Casos en los que las bonificaciones claramente compensan
Las bonificaciones de las hipotecas compensan especialmente en estos casos:
- Cuando ya tenías decidido contratar un seguro de vida y de hogar de todas formas, independientemente de la hipoteca
- Cuando tu nómina no está domiciliada en ningún banco con condiciones especiales previas, así que domiciliarla no supone ningún coste ni molestia real
- Cuando el descuento acumulado sobre el TIN es alto (0,8-1 punto porcentual) y los productos exigidos tienen un coste relativamente bajo en el mercado
Casos en los que conviene desconfiar de las bonificaciones
Por el contrario, conviene sospechar de si las bonificaciones de las hipotecas compensan realmente cuando:
- El seguro de vida o de hogar que exige el banco es notablemente más caro que lo que encontrarías en el mercado libre contratando con una aseguradora independiente
- El número de vinculaciones exigidas es muy alto (cinco o seis productos) para un descuento relativamente modesto
- Tienes previsto amortizar la hipoteca de forma anticipada en pocos años, lo que reduce el tiempo durante el que disfrutarías del ahorro en tipo de interés
Cómo comparar el coste real de dos ofertas
Para saber si las bonificaciones de las hipotecas compensan al comparar dos ofertas distintas, calcula siempre el coste total anual: suma la diferencia de cuota que te ahorras gracias a la bonificación y réstale el coste anual de todos los productos vinculados que no contratarías de forma independiente. Solo ese cálculo completo te dirá si la oferta bonificada es realmente mejor que una sin vinculaciones con un tipo algo más alto pero sin productos adicionales que mantener.
Qué pasa si dejas de cumplir una vinculación con el tiempo
Un aspecto importante que muchos olvidan es qué ocurre si en algún momento dejas de cumplir una de las condiciones de bonificación, por ejemplo, si cambias de empleo y ya no puedes domiciliar tu nómina en ese banco. En la mayoría de los casos, el banco aplica automáticamente el tipo sin bonificar a partir de ese momento, lo que puede suponer una subida de cuota inesperada si no lo tenías previsto.
Cómo negociar las bonificaciones antes de firmar
Antes de dar por buena la primera oferta que te presente el banco, conviene saber que muchas de las vinculaciones exigidas para las bonificaciones de las hipotecas se pueden negociar hasta cierto punto. Si ya eres cliente de la entidad desde hace tiempo, o si tienes otra oferta competidora de un banco distinto, puedes plantear directamente si es posible reducir el número de productos exigidos manteniendo parte del descuento, o si el banco está dispuesto a igualar el tipo bonificado con menos vinculaciones de las que exige por defecto en su oferta estándar.
Qué revisar en la letra pequeña de cada bonificación
Más allá del propio producto vinculado, conviene revisar con atención las condiciones exactas de cada bonificación: algunos seguros de hogar o de vida exigen un capital asegurado mínimo que puede resultar muy superior al que necesitarías realmente, encareciendo la póliza sin necesidad real. Del mismo modo, algunas tarjetas de crédito exigen un número mínimo de usos al trimestre que puede obligarte a cambiar tus hábitos de pago solo para mantener la bonificación activa, un coste indirecto que también conviene tener en cuenta al valorar si las bonificaciones de las hipotecas compensan en tu caso particular.
El caso particular del plan de pensiones como bonificación
Entre todas las bonificaciones de las hipotecas, el plan de pensiones o de aportación sistemática merece una mención especial, porque a diferencia de un seguro, el dinero aportado sigue siendo tuyo, aunque quede bloqueado hasta la jubilación u otras contingencias legales. Esto cambia el análisis: no es un gasto puro como una prima de seguro, sino un ahorro forzoso, por lo que conviene valorarlo también desde la perspectiva de si encaja con tu planificación financiera a largo plazo, no solo como coste asociado a la bonificación.
Preguntas frecuentes
¿Puedo cancelar una bonificación después de firmar la hipoteca? Sí, pero normalmente implica perder el descuento asociado y pasar a pagar el tipo sin bonificar, que suele ser notablemente más alto que el bonificado.
¿Las bonificaciones de las hipotecas compensan siempre si el banco ofrece un gran descuento? No necesariamente; un descuento grande puede requerir muchas vinculaciones costosas, por lo que conviene hacer siempre el cálculo del coste neto real antes de dejarte guiar solo por el porcentaje de descuento anunciado.
¿Es mejor contratar el seguro de vida con el banco o por mi cuenta? Depende del precio: compara el coste del seguro de vida que exige el banco para la bonificación con el de aseguradoras independientes para un capital similar, ya que a veces el seguro bancario resulta más caro que contratarlo por separado, aunque pierdas parte del descuento en el TIN.
Este contenido tiene carácter informativo y no constituye asesoramiento financiero personalizado. Última actualización: septiembre de 2026.