Hipoteca joven BBVA, CaixaBank, Santander e ING: comparativa 2026
Si tienes menos de 36 años y estás comparando entidades, probablemente ya hayas buscado algo como hipoteca joven BBVA, CaixaBank, Santander e ING para ver qué banco grande ofrece mejores condiciones. En este artículo comparamos las principales diferencias entre estas entidades de referencia, con datos verificados de 2026.
Por qué comparar precisamente estos cuatro bancos
La comparativa de hipoteca joven BBVA, CaixaBank, Santander e ING tiene sentido porque son, junto con un puñado más de entidades, los bancos con mayor presencia y volumen de concesión de hipotecas jóvenes en España. Todos ofrecen productos específicos o condiciones especiales para menores de 35-36 años, aunque con matices importantes entre ellos.
Porcentaje de financiación: hasta dónde llega cada banco
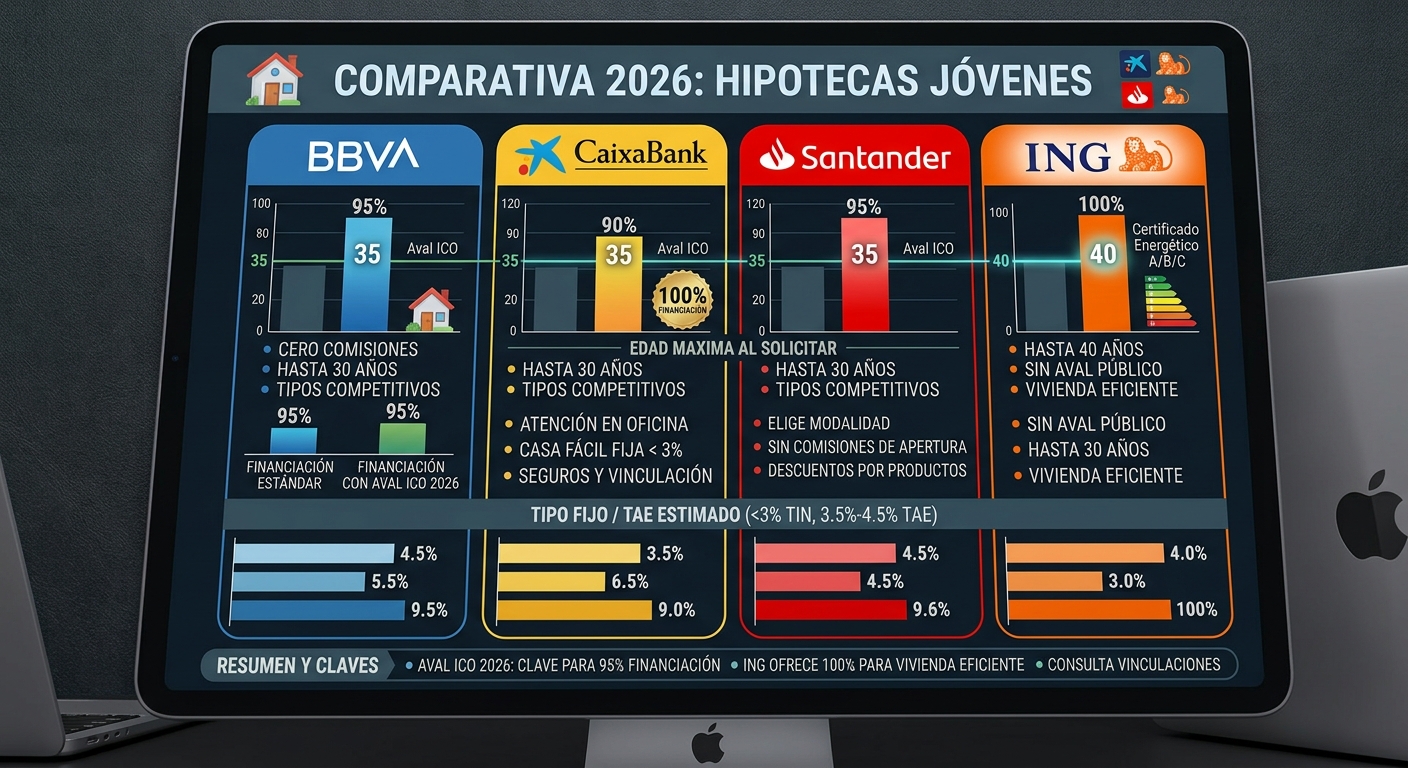
Uno de los aspectos más relevantes al comparar hipoteca joven BBVA, CaixaBank, Santander e ING es el porcentaje máximo de financiación que cada entidad está dispuesta a conceder sobre el valor de tasación o compra:
| Banco | Financiación máxima para jóvenes |
|---|---|
| BBVA | Hasta el 95% |
| Santander | Hasta el 95% (en algunos casos con avalistas, garantía limitada a 5 años) |
| ING | Hasta el 95% |
| CaixaBank / imagin (su marca joven) | En torno al 90% |
Como se observa, BBVA, Santander e ING se sitúan en un nivel similar de financiación máxima, mientras que CaixaBank, a través de su marca imagin orientada a jóvenes, suele quedarse ligeramente por debajo en este aspecto concreto.
Tipos de interés orientativos en hipotecas jóvenes
Más allá de la financiación, la comparativa de hipoteca joven BBVA, CaixaBank, Santander e ING también debe tener en cuenta el tipo de interés resultante. Según los rankings de hipotecas jóvenes de 2026, las mejores ofertas del mercado en este segmento muestran TIN bonificados desde el 2,10% (con tres productos vinculados: nómina, seguro de hogar y tarjeta) hasta el 2,85% en ofertas con menos exigencias de vinculación, con TAE resultantes que van del 2,35% al 3,57% según el número de bonificaciones contratadas.
Qué vinculaciones exige cada perfil de oferta
Las ofertas más competitivas de hipoteca joven suelen exigir paquetes de vinculación crecientes según el descuento que ofrecen: desde solo tres productos (nómina domiciliada, seguro de hogar y tarjeta de crédito) hasta seis productos en las ofertas con mayor bonificación (nóminas, tarjeta de crédito, recibos domiciliados, seguro de hogar, seguro de vida y plan de aportación sistemática). BBVA, CaixaBank, Santander e ING no publican siempre el detalle completo de sus vinculaciones en abierto, por lo que conviene solicitar una simulación personalizada a cada entidad para conocer las condiciones exactas aplicables a tu perfil.
Plazo máximo de devolución
Otro punto a tener en cuenta al comparar hipoteca joven BBVA, CaixaBank, Santander e ING es el plazo máximo que cada entidad permite. Mientras que una hipoteca convencional suele limitarse a 30 años, varias de estas entidades amplían el plazo hasta 40 años para los perfiles más jóvenes, lo que reduce la cuota mensual a cambio de pagar más intereses en total a lo largo de la vida del préstamo.
Qué banco conviene según tu perfil
No existe un ganador absoluto en la comparativa de hipoteca joven BBVA, CaixaBank, Santander e ING: depende de tu situación concreta. Si priorizas la máxima financiación posible para minimizar tus ahorros necesarios, BBVA, Santander e ING ofrecen porcentajes algo más altos. En cambio si lo que quieres es un entorno más digital y con menos trámites presenciales, ING suele destacar en ese aspecto. Si ya tienes vinculación previa con alguna de estas entidades (nómina, otros productos), puede que consigas mejores condiciones personalizadas aprovechando esa relación existente.
Cómo complementar esta comparativa con el aval ICO
Si cumples los requisitos de edad, ingresos y patrimonio del aval ICO, puedes combinar la comparativa de hipoteca joven BBVA, CaixaBank, Santander e ING con esta garantía estatal, ya que BBVA y CaixaBank figuran entre las entidades adheridas al programa. Esto te permitiría acceder a una financiación del 100% con el respaldo público, en lugar de depender únicamente de la política comercial de financiación joven de cada banco por su cuenta.
Cómo sacar el máximo partido a esta comparativa
El paso más efectivo tras revisar esta comparativa de hipoteca joven BBVA, CaixaBank, Santander e ING es pedir una simulación personalizada a, al menos, dos o tres de estas entidades, aportando los mismos datos de ingresos, importe solicitado y vivienda a cada una. Solo así podrás comparar ofertas reales y ajustadas a tu perfil, en lugar de guiarte por los tipos publicitados de forma genérica, que no siempre reflejan la oferta final que te harán.
Qué otros bancos conviene incluir en tu comparativa
Aunque la comparativa de hipoteca joven BBVA, CaixaBank, Santander e ING cubre a cuatro de los bancos más relevantes del mercado, no son los únicos con productos competitivos para jóvenes. Entidades como Ibercaja, Kutxabank, Bankinter o Abanca también ofrecen condiciones especiales para menores de 35-36 años, en algunos casos con diferenciales o TIN incluso más bajos que los de los grandes bancos nacionales. Ampliar tu comparativa más allá de las cuatro entidades más conocidas puede ayudarte a encontrar una oferta todavía mejor ajustada a tu perfil concreto.
Cómo influye tu zona geográfica en la oferta disponible
Un factor que a veces se pasa por alto al comparar hipoteca joven BBVA, CaixaBank, Santander e ING es que algunas entidades tienen mayor presencia y mejores condiciones en determinadas comunidades autónomas que en otras, dependiendo de su implantación histórica regional. Kutxabank, por ejemplo, tiene una fuerte presencia en el País Vasco, mientras que Ibercaja destaca especialmente en Aragón. Conviene tener en cuenta esta variable regional al decidir qué entidades incluir en tu propia comparativa personal.
Qué pasa si solicitas en pareja y uno de los dos no es tan joven
Al comparar hipoteca joven BBVA, CaixaBank, Santander e ING conviene tener en cuenta qué ocurre si solicitas la hipoteca junto a tu pareja y uno de los dos ya ha superado el límite de edad habitual para estos productos (35-36 años). La política varía según el banco: algunas entidades exigen que todos los titulares cumplan el requisito de edad, mientras que otras permiten acceder a las condiciones jóvenes si al menos uno de los solicitantes cumple el límite, por lo que conviene preguntarlo expresamente en cada caso.
Preguntas frecuentes
¿Qué banco da más financiación a jóvenes entre BBVA, CaixaBank, Santander e ING? BBVA, Santander e ING suelen llegar hasta el 95% de financiación para jóvenes, mientras que CaixaBank, a través de imagin, se sitúa habitualmente en torno al 90%, aunque estas cifras pueden variar según la política comercial vigente en cada momento.
¿Es mejor pedir la hipoteca joven directamente o a través de un bróker? Ambas opciones son válidas: pedirla directamente te permite negociar tú mismo con cada entidad, mientras que un bróker especializado puede ahorrarte tiempo presentando tu perfil a varios bancos a la vez, aunque suele cobrar una comisión por el servicio.
¿Puedo combinar la hipoteca joven de estos bancos con el aval ICO? Sí, si cumples los requisitos del aval ICO y el banco elegido está adherido al programa (como es el caso de BBVA y CaixaBank), puedes combinar ambas condiciones para maximizar la financiación disponible.
Este contenido tiene carácter informativo. Las condiciones de cada banco cambian con frecuencia; consulta siempre la oferta vigente directamente con la entidad. Última actualización: septiembre de 2026.