Hipoteca mixta: qué es y cuándo compensa frente a fija o variable
Entre la seguridad de la fija y el riesgo (y la oportunidad) de la variable existe una tercera vía cada vez más popular en 2026. Entender bien qué es la hipoteca mixta y cuándo compensa frente a las otras dos modalidades te puede ayudar a tomar una decisión más ajustada a tu situación concreta, sobre todo en un momento de euríbor al alza como el actual.
Qué es exactamente una hipoteca mixta
Para responder a qué es la hipoteca mixta y cuándo compensa, hay que empezar por su definición: es un préstamo hipotecario que combina un primer tramo a tipo fijo, habitualmente de entre 3 y 10 años, con un segundo tramo a tipo variable (euríbor más diferencial) durante el resto de la vida del préstamo. Durante el tramo fijo, tu cuota no cambia pase lo que pase con el euríbor; a partir de ahí, tu cuota empieza a revisarse periódicamente como en cualquier hipoteca variable.
Condiciones reales de las hipotecas mixtas en 2026
Entre las ofertas disponibles en el mercado en 2026, los tramos fijos iniciales de las hipotecas mixtas parten desde tipos muy competitivos. Por ejemplo, algunas entidades ofrecen 3 años a un 2,15% fijo seguidos de euríbor + 0,75% (TAE aproximada del 3,01%), mientras que otras ofertas más agresivas, como la de Pibank, llegan a publicitar tipos desde el 1,75% sin apenas vinculaciones (TAE en torno al 3,22%). Estas cifras confirman que, en el contexto actual, la hipoteca mixta puede resultar más barata que una variable pura durante sus primeros años.
Por qué la hipoteca mixta tiene sentido en 2026
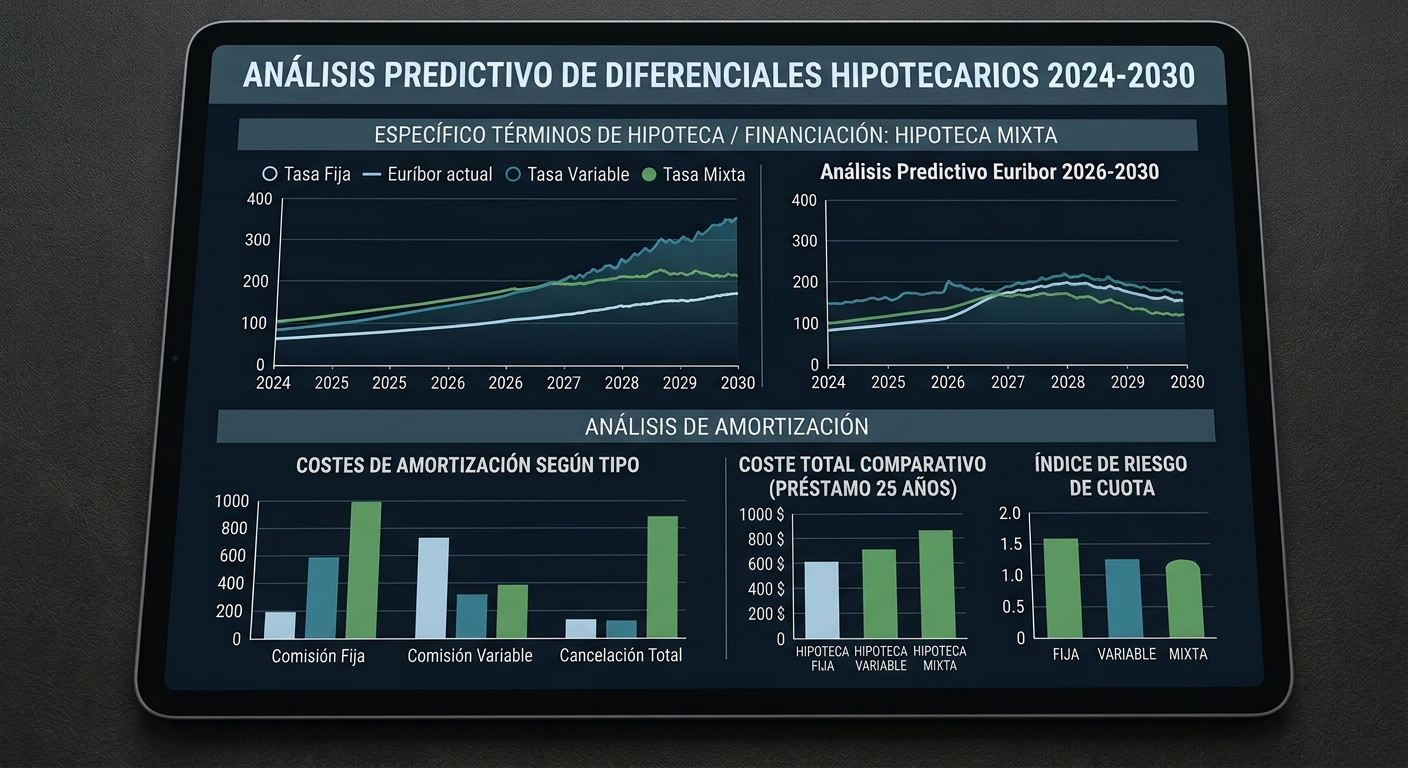
Con el euríbor por encima del 3,3%, entender qué es la hipoteca mixta y cuándo compensa resulta especialmente relevante: este producto protege precisamente los primeros años del préstamo, que son los que más capital tienen pendiente y en los que cada punto de subida del euríbor pesa más en la cuota. Pasado el tramo fijo, si el euríbor ha bajado (como ya ocurrió entre 2024 y 2025), te beneficias automáticamente de esa bajada sin tener que renegociar nada con el banco.
Ventajas de la hipoteca mixta
- Protege los primeros años del préstamo frente a la volatilidad actual del euríbor
- Suele ofrecer un tipo inicial más bajo que una hipoteca fija a 30 años completos
- Da flexibilidad: si al terminar el tramo fijo el euríbor está bajo, te beneficias; si sigue alto, siempre puedes renegociar a fijo en ese momento
- Algunas ofertas exigen menos vinculaciones que las hipotecas fijas tradicionales
Inconvenientes de la hipoteca mixta
- Una vez terminado el tramo fijo, vuelves a estar expuesto a la incertidumbre del euríbor, igual que en una variable pura
- El cambio de tramo fijo a variable no siempre es evidente para el cliente, y conviene tenerlo muy claro desde la firma
- Algunas entidades aplican condiciones menos favorables en el tramo variable que si hubieras contratado directamente una hipoteca variable pura desde el principio
Comparativa simplificada: fija, variable y mixta en 2026
| Modalidad | Tipo de partida aproximado | Qué pasa a largo plazo |
|---|---|---|
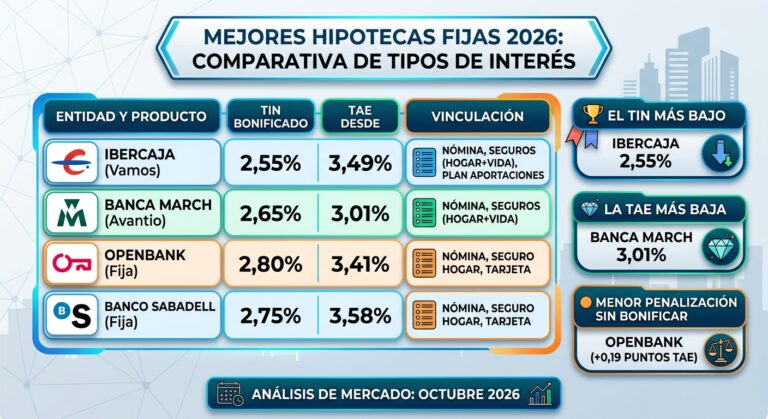
| Fija | Desde 2,30%-2,65% TIN | Cuota constante toda la vida del préstamo |
| Variable | Desde euríbor + 0,49% | Cuota variable desde el primer año |
| Mixta | Desde 1,75%-2,15% TIN (tramo fijo) | Cuota fija 3-10 años, después variable |
A quién le conviene más la hipoteca mixta
Entender qué es la hipoteca mixta y cuándo compensa pasa por valorar tu horizonte temporal: si prevés vender la vivienda o cambiar de hipoteca dentro de los primeros 5-10 años, la mixta te puede dar el mejor de los dos mundos, un tipo competitivo y protección frente a subidas justo en el periodo en que más te interesa. Si en cambio planeas quedarte en la vivienda toda la vida del préstamo y prefieres no pensar más en el tema, la fija sigue siendo la opción más simple y predecible.
Qué revisar antes de firmar una hipoteca mixta
Antes de decidir si la hipoteca mixta compensa en tu caso, revisa con detalle estos puntos del contrato: la duración exacta del tramo fijo, el diferencial que se aplicará en el tramo variable posterior, si existe alguna comisión especial al cambiar de tramo, y qué vinculaciones son necesarias para mantener el tipo bonificado en cada una de las dos fases, ya que en algunas ofertas las condiciones del tramo fijo y del variable exigen vinculaciones distintas.
Cómo elegir la duración adecuada del tramo fijo
Dentro de qué es la hipoteca mixta y cuándo compensa, una de las decisiones más importantes es cuántos años de tramo fijo elegir. Un tramo corto (3-5 años) suele venir con un tipo inicial más bajo, pero te deja expuesto antes a la incertidumbre del euríbor. Un tramo largo (8-10 años) ofrece más tranquilidad a cambio de un tipo algo más alto durante ese periodo. La elección depende de cuánto tiempo prevés mantener la vivienda y de cuánta protección frente a la volatilidad quieres pagar.
Cómo se compara una mixta con una variable pura a largo plazo
Si comparas una hipoteca mixta con una variable pura durante toda la vida del préstamo, la diferencia de coste total dependerá en gran medida de cómo evolucione el euríbor durante los años del tramo variable de la mixta. En un escenario de euríbor estable o a la baja tras el tramo fijo, ambas modalidades podrían acabar teniendo un coste total similar; en un escenario de euríbor persistentemente alto, la mixta habrá conseguido al menos protegerte durante sus primeros años, algo que la variable pura no ofrece desde el primer día.
Qué revisar en el momento exacto del cambio de tramo
Al entender qué es la hipoteca mixta y cuándo compensa, conviene anotar en tu calendario la fecha exacta en la que termina el tramo fijo, ya que algunos bancos no avisan con mucha antelación del cambio a variable. Llegar preparado a ese momento, revisando de antemano el diferencial pactado para el tramo variable y comparándolo con las mejores ofertas del mercado en ese momento, te permite decidir con tiempo si merece la pena quedarte en esa entidad o buscar una mejor condición en otro banco.
Preguntas frecuentes
¿Puedo pasar de hipoteca mixta a fija cuando termine el tramo fijo? Sí, puedes negociar con tu banco (novación) o cambiar de entidad (subrogación) cuando finalice el tramo fijo, de la misma forma que harías con una hipoteca variable que quisieras convertir a fija.
¿La hipoteca mixta es más barata que la fija en todos los casos? No necesariamente en todos los casos, pero en el contexto de 2026, con el euríbor al alza, muchas ofertas de hipoteca mixta parten de un tipo inicial más bajo que las hipotecas fijas completas a 30 años.
¿Cuánto suele durar el tramo fijo de una hipoteca mixta? Varía según la entidad, habitualmente entre 3 y 10 años; cuanto más largo sea el tramo fijo, más protección tienes frente a la volatilidad del euríbor, aunque el tipo inicial suele ser algo más alto que en tramos fijos más cortos.
Este contenido tiene carácter informativo y no constituye asesoramiento financiero personalizado. Los tipos mostrados son orientativos y cambian con frecuencia. Última actualización: septiembre de 2026.