Mejor hipoteca para autónomos en 2026: bancos y requisitos
Ser autónomo no te impide acceder a una hipoteca, pero sí cambia bastante el proceso. Encontrar la mejor hipoteca para autónomos en 2026 requiere preparar mejor la documentación y entender qué bancos tratan con más flexibilidad a este colectivo, que tradicionalmente parte con más obstáculos que un asalariado con contrato indefinido.
Por qué los autónomos lo tienen más difícil ante el banco
Para entender cómo encontrar la mejor hipoteca para autónomos en 2026, conviene primero entender el punto de partida: los departamentos de riesgo de los bancos suelen valorar más la aparente estabilidad de un contrato indefinido que los años de experiencia de un negocio por cuenta propia. Esto no significa que sea imposible conseguir financiación, sino que el autónomo necesita demostrar su solvencia con más documentación y, en muchos casos, con más margen de maniobra en sus números.
Qué documentación exigen los bancos a los autónomos
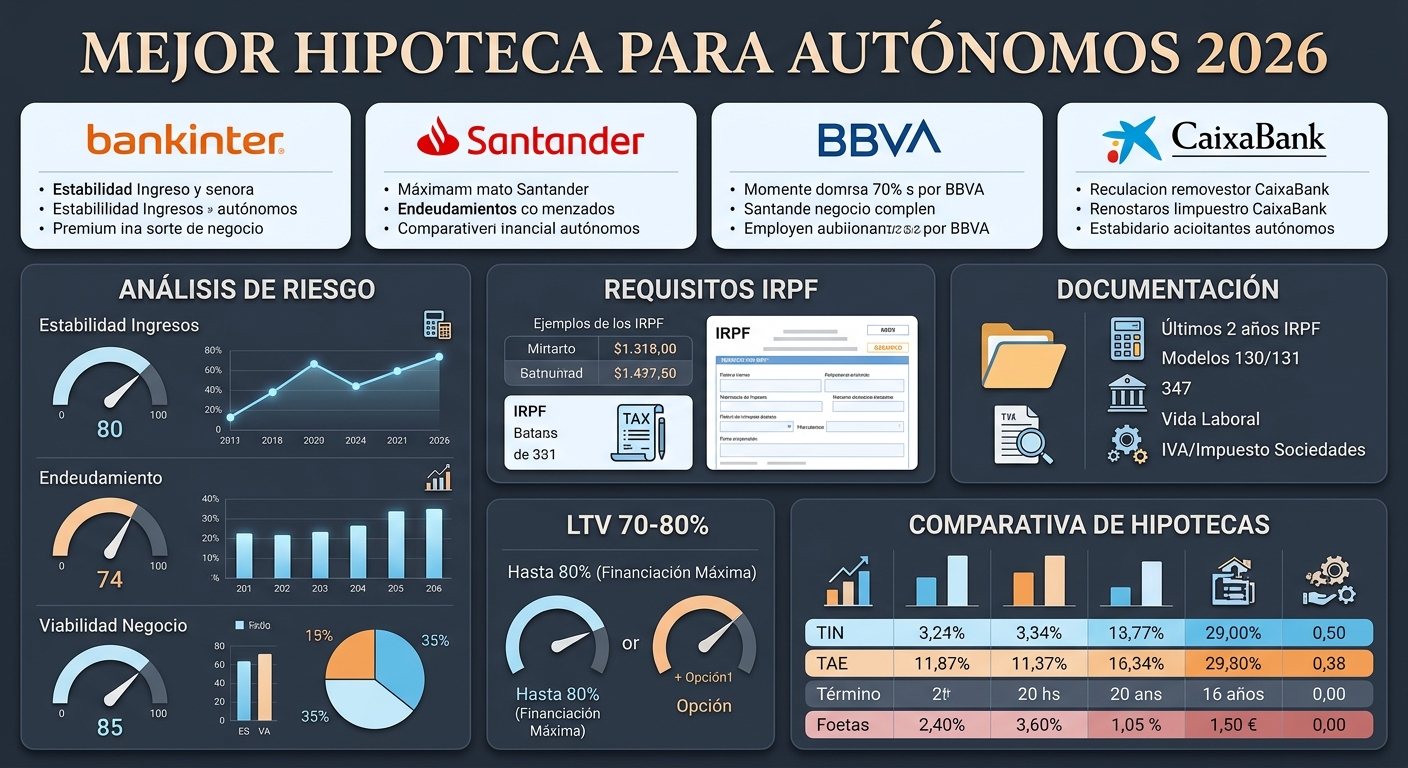
Al solicitar la mejor hipoteca para autónomos en 2026, prepárate para aportar más documentación que un asalariado:
- Últimas dos declaraciones de la renta (IRPF), que reflejan tu rendimiento neto de la actividad
- Declaraciones trimestrales de IVA del último año
- Certificado de estar al corriente de pago con la Seguridad Social y con Hacienda
- Vida laboral que acredite la antigüedad como autónomo (cuanto mayor sea, mejor valorado el perfil)
- En algunos casos, cuentas anuales o balance si la actividad se desarrolla a través de una sociedad
La regla general del esfuerzo sobre ingresos
Como en cualquier hipoteca, al valorar la mejor hipoteca para autónomos en 2026 los bancos aplican la regla general de que la cuota no debería superar entre el 30% y el 35% de tus ingresos netos mensuales. Por ejemplo, si solicitas una hipoteca con una cuota de 900 € al mes, tus ingresos netos declarados deberían rondar al menos los 2.570 € mensuales para cumplir cómodamente con este criterio habitual del sector.
Qué bancos tienen equipos especializados en autónomos
Algunas entidades cuentan con departamentos o gestores específicamente formados para analizar el perfil de autónomos y pequeños empresarios, lo que puede facilitar mucho el proceso frente a acudir a una oficina generalista sin experiencia en este tipo de perfiles. Buscar explícitamente la mejor hipoteca para autónomos en 2026 en bancos con esta especialización suele aumentar las probabilidades de aprobación, ya que el gestor entiende mejor cómo interpretar los ingresos variables o estacionales propios de muchas actividades por cuenta propia.
Cómo mejorar tu perfil antes de solicitar la hipoteca
Para maximizar tus opciones de conseguir la mejor hipoteca para autónomos en 2026, conviene preparar tu perfil con antelación:
- Mantén una antigüedad demostrable como autónomo, ya que los bancos valoran mejor varios años consecutivos de actividad que un negocio muy reciente
- Procura que tus ingresos declarados reflejen de forma realista tu capacidad de pago, evitando minimizar en exceso el rendimiento neto en tus declaraciones por motivos fiscales, ya que eso también reduce tu capacidad de endeudamiento ante el banco
- Reduce otras deudas pendientes (préstamos personales, tarjetas de crédito revolving) antes de solicitar la hipoteca, ya que afectan directamente a tu ratio de endeudamiento total
- Reúne un buen nivel de ahorro para la entrada, ya que los autónomos suelen enfrentarse a porcentajes de financiación algo más conservadores que los asalariados con contrato indefinido
El papel de los avalistas y garantías adicionales
En algunos casos, especialmente si la antigüedad como autónomo es reducida o los ingresos son muy variables, el banco puede solicitar avalistas o garantías adicionales para conceder la mejor hipoteca para autónomos en 2026 en condiciones similares a las de un asalariado. Contar con un avalista solvente puede marcar la diferencia entre una denegación y una aprobación, aunque implica comprometer a esa persona en la operación.
Cuándo puede ayudar un bróker hipotecario especializado
Dado que el perfil de autónomo suele considerarse más complejo por los bancos, recurrir a un bróker hipotecario especializado en este tipo de perfiles puede ser especialmente útil para encontrar la mejor hipoteca para autónomos en 2026, ya que estos intermediarios conocen de antemano qué entidades son más flexibles con ingresos variables y pueden presentar tu documentación de la forma más favorable posible ante cada banco.
Autónomos societarios frente a autónomos personas físicas
Dentro de la búsqueda de la mejor hipoteca para autónomos en 2026, conviene distinguir entre quienes ejercen su actividad como persona física y quienes lo hacen a través de una sociedad limitada de la que son administradores. En el segundo caso, los bancos suelen exigir también las cuentas anuales de la empresa, no solo la nómina o el rendimiento personal del solicitante, ya que la solvencia de la sociedad influye directamente en la capacidad de pago real del autónomo societario a largo plazo.
Qué hacer si ya te han denegado una hipoteca como autónomo
Si ya has recibido una denegación al solicitar la mejor hipoteca para autónomos en 2026 en algún banco, no significa necesariamente que no puedas conseguir financiación en otra entidad. Cada banco aplica su propio scoring interno, y es habitual que un perfil rechazado en una oficina generalista tenga mejor acogida en un banco con departamento especializado en autónomos, o acudiendo con el apoyo de un bróker hipotecario que sepa presentar tu documentación de la forma más favorable posible.
Cómo afecta la estacionalidad del negocio a la valoración del banco
Si tu actividad como autónomo tiene un componente estacional marcado (turismo, hostelería, comercio ligado a campañas concretas), al buscar la mejor hipoteca para autónomos en 2026 conviene explicarlo con claridad al banco, aportando varios años de datos que demuestren la regularidad de esa estacionalidad. Un banco que entienda que tus ingresos bajos en ciertos meses se compensan de forma predecible en otros tendrá más elementos para valorar tu solvencia real, en lugar de fijarse solo en la media mensual aislada.
Preguntas frecuentes
¿Cuánto tengo que declarar como autónomo para que me den una hipoteca? Como regla general, tu cuota hipotecaria no debería superar el 30%-35% de tus ingresos netos mensuales declarados; para una cuota de 900 €, necesitarías ingresos netos de al menos 2.570 € al mes aproximadamente.
¿Es más difícil que me aprueben una hipoteca si soy autónomo reciente? Sí, la antigüedad en la actividad es un factor relevante; los bancos suelen valorar mejor a autónomos con varios años consecutivos de ingresos demostrados que a quienes acaban de empezar su actividad.
¿Necesito avalista obligatoriamente si soy autónomo? No siempre, depende de tu perfil completo (antigüedad, ingresos, ahorro disponible); en perfiles más sólidos no suele ser necesario, mientras que en casos con menos antigüedad o ingresos más variables, el banco puede solicitarlo como garantía adicional.
Este contenido tiene carácter informativo y no constituye asesoramiento financiero personalizado. Última actualización: septiembre de 2026.
Ficha SEO
Frase clave objetivo: mejor hipoteca para autónomos en 2026
Etiquetas (10): hipoteca autónomos 2026 · requisitos hipoteca autónomo · documentación hipoteca autónomo · IRPF hipoteca · esfuerzo hipotecario autónomos · avalista hipoteca · bróker hipotecario autónomos · ingresos variables hipoteca · ratio de endeudamiento · bancos especializados autónomos
Meta título: Mejor hipoteca para autónomos en 2026: bancos y requisitos
Meta descripción: Qué documentación piden los bancos a los autónomos, cuánto hay que declarar y cómo mejorar tu perfil para conseguir la mejor hipoteca en 2026.
Slug URL: /mejor-hipoteca-autonomos-2026