Comisiones de apertura y estudio de una hipoteca: cuáles son legales
Antes de firmar, conviene leer bien la letra pequeña sobre las comisiones iniciales. Las comisiones de apertura y estudio de una hipoteca no siempre son obligatorias. Entender qué puede cobrarte el banco legalmente te ayuda a negociar mejor tu operación.
Qué es la comisión de apertura
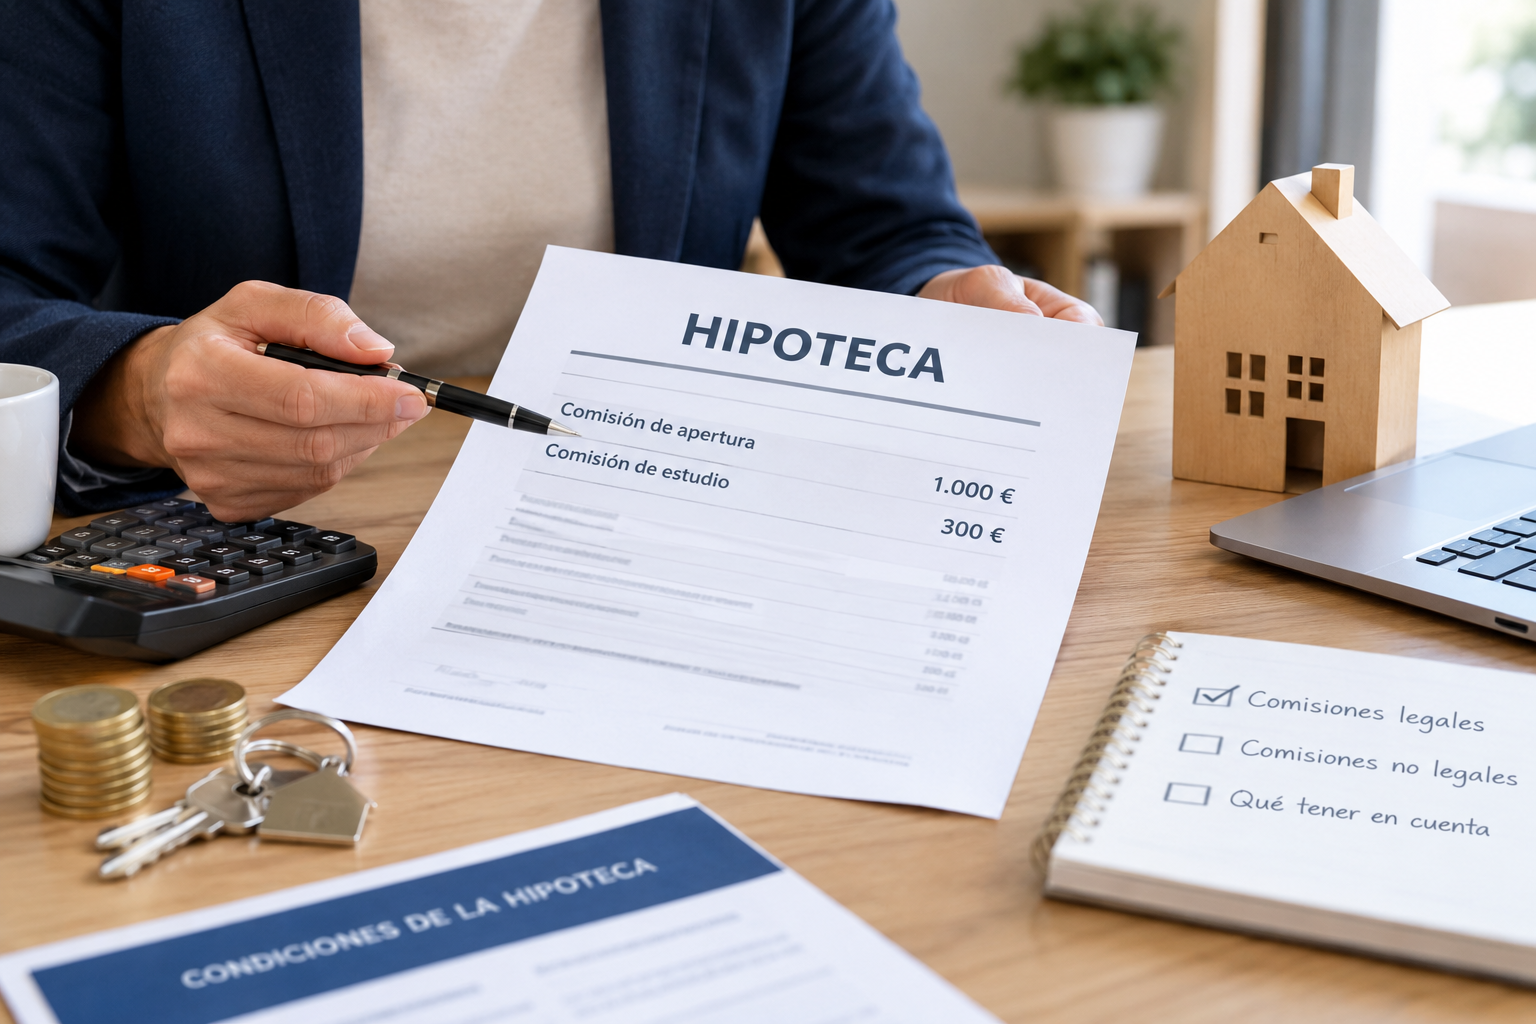
La comisión de apertura es un porcentaje que algunos bancos cobran sobre el importe total de la hipoteca. La justifican como el coste de formalizar el préstamo. No todas las entidades la aplican. Muchas ofertas competitivas de 2026 eliminan directamente esta comisión para atraer clientes. Otras la mantienen como parte de su estructura de ingresos.
Qué es la comisión de estudio
La comisión de estudio es distinta de la de apertura. Cubre, en teoría, el coste que asume el banco al analizar tu solicitud: revisar tu documentación, valorar tu solvencia y decidir si te concede la hipoteca. Esta partida genera más controversia que la anterior. En muchos casos, los tribunales han considerado que no retribuye un servicio real y diferenciado.
Qué dice la ley sobre estas comisiones
La Ley 5/2019 no prohíbe directamente estas comisiones. Sin embargo, exige que respondan a un servicio efectivamente prestado. También obliga a que figuren con claridad en la oferta vinculante (FEIN) que recibes antes de firmar. Los tribunales españoles han anulado en numerosas ocasiones comisiones de apertura que, a su juicio, no cumplían este requisito de transparencia.
Rango de precios habitual en el mercado
¿Un banco aplica estas comisiones? Los porcentajes habituales se sitúan entre el 0% y el 1,5% del capital solicitado. Sobre una hipoteca de 200.000 €, una comisión del 1% supondría 2.000 € de coste inicial. Es una cifra nada desdeñable, así que conviene tenerla en cuenta al comparar ofertas de distintos bancos.
Por qué muchas ofertas actuales ya no la incluyen
La presión competitiva entre entidades ha cambiado el mercado. Buena parte de las mejores ofertas de 2026 eliminan directamente estas comisiones. Esto ocurre especialmente en el segmento de hipotecas jóvenes. Ahí los bancos compiten con fuerza por captar clientes con perfil solvente y largo recorrido futuro como clientes.
Cómo saber si tu oferta incluye estas comisiones
El documento clave para verificarlo es la FEIN (Ficha Europea de Información Normalizada). El banco debe entregártela antes de la firma, con todas las condiciones económicas detalladas, incluidas estas comisiones si existen. Revisa este documento con atención. Es vinculante y refleja la oferta definitiva, no solo una estimación orientativa.
Cómo negociar la eliminación de estas comisiones
¿Tu banco aplica comisiones de apertura y estudio? Puedes intentar negociar su eliminación o reducción. Esto funciona especialmente bien si tienes otras ofertas competidoras sin este coste, o si aportas un perfil de riesgo bajo, con ingresos estables y buen historial crediticio. Muchos bancos ceden en este punto antes que perder al cliente frente a la competencia.
Diferencia con otras comisiones de la hipoteca
No confundas estas comisiones iniciales con otras que pueden aparecer a lo largo de la vida del préstamo. La comisión de amortización anticipada, por ejemplo, está limitada legalmente según plazo y tipo de hipoteca. La comisión por novación también tiene su propio límite, fijado por la Ley 5/2019. Cada una responde a su propia regulación, así que conviene revisarlas por separado.
Qué otros conceptos aparecen en la misma parte del contrato
Cerca de las comisiones de apertura y estudio, el contrato suele incluir otros conceptos iniciales que conviene revisar juntos. Entre ellos están los gastos de tasación, que paga siempre el solicitante, y la comisión de disponibilidad, poco habitual pero presente en algunos productos. Revisar todos estos conceptos a la vez, no solo la comisión de apertura de forma aislada, te da una imagen completa del coste inicial real de la operación.
Por qué conviene comparar el coste total, no solo las comisiones
Una oferta sin comisión de apertura no es automáticamente la más barata. Compara siempre el coste total de la operación: TIN, TAE, comisiones iniciales y vinculaciones exigidas. Un banco puede eliminar la comisión de apertura, pero compensarlo con un tipo de interés algo más alto. Solo mirando el conjunto completo sabrás qué oferta te conviene realmente.
Qué pasa si el banco te deniega la hipoteca tras cobrar la comisión de estudio
Este es uno de los puntos más controvertidos sobre las comisiones de apertura y estudio de una hipoteca. Algunos bancos cobran la comisión de estudio al inicio del proceso, antes de confirmar si te conceden o no la hipoteca. Si finalmente te deniegan la operación, conviene revisar si tienes derecho a la devolución de esa comisión, ya que varios tribunales han considerado abusivo cobrarla sin prestar finalmente el servicio completo de concesión del préstamo.
Cómo influyen estas comisiones en hipotecas con aval ICO
En las hipotecas con aval ICO, las comisiones de apertura y estudio de una hipoteca siguen la misma normativa general que cualquier otra hipoteca. El banco adherido al programa puede aplicarlas o no, según su propia política comercial, independientemente de que la operación cuente con la garantía estatal. Conviene preguntarlo expresamente al comparar distintas entidades adheridas al aval ICO, ya que no todas aplican el mismo criterio en este punto.
Cómo reflejar estas comisiones en tu cálculo del coste total
Al comparar hipotecas, suma siempre las comisiones de apertura y estudio al resto de gastos iniciales: notaría, registro y tasación. Solo con esa cifra completa puedes saber cuánto necesitas ahorrado realmente antes de firmar, y comparar de forma justa el coste inicial real entre distintas ofertas de bancos.
Preguntas frecuentes
¿Es obligatorio que todos los bancos cobren comisión de apertura? No. Muchas entidades han eliminado esta comisión en sus ofertas actuales para resultar más competitivas, especialmente en hipotecas jóvenes y productos digitales.
¿Puedo reclamar si ya pagué una comisión de apertura que considero injusta? Sí. Varios tribunales han anulado comisiones de apertura cuando el banco no demuestra que corresponden a un servicio efectivamente prestado. Un abogado especializado puede valorar tu caso concreto.
¿Dónde veo si mi oferta incluye estas comisiones antes de firmar? Revisa siempre la FEIN que te entrega el banco antes de la firma. Este documento detalla todas las comisiones aplicables de forma clara y vinculante.
Este contenido tiene carácter informativo y no constituye asesoramiento legal ni financiero personalizado. Última actualización: septiembre de 2026.