Euríbor hoy: por qué sube en 2026 y cómo afecta a tu hipoteca variable
Si tienes una hipoteca variable o estás a punto de firmar una, es probable que en los últimos meses hayas notado un cambio de tono en las noticias económicas: el euríbor, el índice que marca lo que pagas cada mes, ha vuelto a subir. Después de dos años en los que bajaba de forma casi ininterrumpida, en 2026 ha encadenado varios máximos anuales. En este artículo te explicamos, en lenguaje claro, qué está pasando, por qué está pasando y qué significa exactamente para tu bolsillo.
Qué es el euríbor y por qué importa tanto
El euríbor (Euro Interbank Offered Rate) es el tipo de interés al que los bancos europeos se prestan dinero entre sí. Existen varios plazos —a una semana, a un mes, a tres, a seis y a doce meses—, pero el que de verdad te afecta si tienes una hipoteca variable es el euríbor a 12 meses, que es el que usan la inmensa mayoría de los bancos españoles como índice de referencia.
Tu banco no fija el interés de tu hipoteca a su antojo: lo calcula sumando el euríbor del momento de la revisión más un diferencial fijo que pactaste al firmar (por ejemplo, euríbor + 0,80%). Por eso, cuando el euríbor sube, tu cuota sube en la siguiente revisión, y cuando baja, tu cuota baja.
El dato: el euríbor ha superado el 3,3% en septiembre de 2026
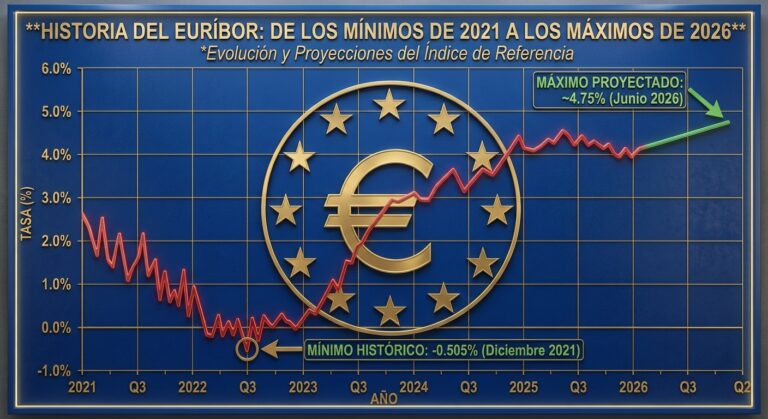
A mediados de septiembre de 2026, el euríbor a 12 meses se ha situado por encima del 3,3%, encadenando el nivel más alto del año. Para poner esta cifra en contexto:
- La media oficial de agosto de 2026 cerró en el 2,952%, la más alta de todo el año.
- La media de julio de 2026 fue del 2,855%, ya el nivel más elevado desde septiembre de 2024.
- Un año antes, en agosto de 2025, la media rondaba el 2,1%. La subida interanual supera los 0,8 puntos porcentuales.
Dicho de otra forma: quien firmó o revisó su hipoteca variable hace justo un año está viendo ahora una subida de cuota notable, y quien la revise en los próximos meses probablemente note un salto similar si el índice se mantiene en estos niveles.
Por qué sube el euríbor: la clave está en el BCE
El euríbor no sube porque sí: se mueve, sobre todo, en función de lo que hace y de lo que se espera que haga el Banco Central Europeo (BCE). Y en 2026 el BCE ha dado un giro que pocos anticipaban hace un año.
Después de bajar los tipos de forma continuada entre finales de 2024 y mediados de 2025, y de mantenerlos sin cambios durante varios trimestres, el Consejo de Gobierno del BCE decidió:
- Subir los tipos 25 puntos básicos en junio de 2026, la primera subida desde 2023.
- Mantenerlos sin cambios en julio, con un tono ya más duro («hawkish») en las comunicaciones.
- Volver a subirlos 25 puntos básicos el 10 de septiembre de 2026, dejando la facilidad de depósito en el 2,50%, el tipo principal en el 2,65% y la facilidad marginal de crédito en el 2,90%.
El motivo de fondo es la inflación: los precios en la eurozona han repuntado por encima de lo previsto, obligando al BCE a frenar las bajadas e incluso a revertir parte del camino recorrido. El euríbor, al reflejar las expectativas del mercado sobre los próximos movimientos del BCE, ha subido incluso antes de que se confirmaran estas decisiones, algo habitual porque el mercado se anticipa a los bancos centrales, no solo reacciona a ellos.
Varios miembros del Consejo de Gobierno del BCE han señalado en sus intervenciones que no descartan otra subida antes de que termine 2026 si la inflación no da señales claras de moderación, lo que añade presión al alza sobre el euríbor en el corto plazo.
Cuánto sube tu cuota: un ejemplo real
Los números en abstracto dicen poco, así que veámoslo con un caso concreto y realista.
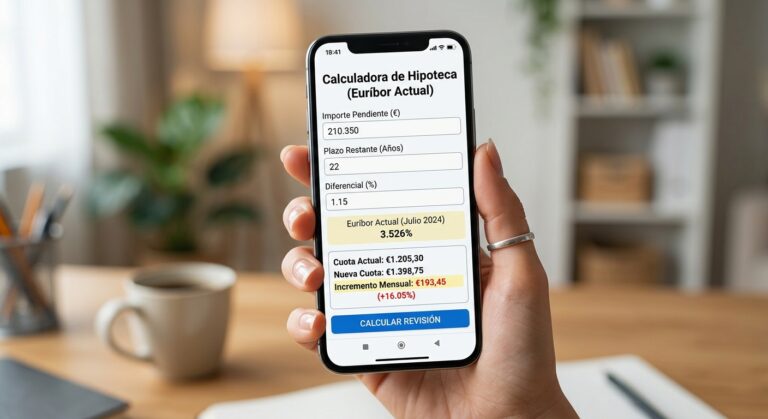
Hipoteca de 150.000 € a 30 años, con un diferencial de euríbor + 0,99%, en su revisión anual:
| Concepto | Hace un año (euríbor ≈ 2,08%) | Ahora (euríbor ≈ 2,86%) |
|---|---|---|
| Tipo aplicado | 3,07% | 3,85% |
| Cuota mensual aproximada | ≈ 638 € | ≈ 703 € |
| Diferencia mensual | — | +64,78 € al mes |
| Diferencia anual | — | +777 € al año |
Este cálculo, elaborado sobre una revisión con euríbor de julio de 2026, corresponde al escenario de mayor impacto: una hipoteca en sus primeros años, cuando queda mucho capital pendiente de amortizar y la subida de tipo pesa más sobre la cuota. Si tu hipoteca ya está muy amortizada (quedan pocos años), el impacto en euros será menor, aunque el porcentaje de subida del tipo sea el mismo.
Si quieres calcular tu caso concreto, ten en cuenta tres datos: el capital pendiente, los años que te quedan y el diferencial que pactaste. Con esos tres datos y el euríbor actual puedes estimar tu nueva cuota antes de que llegue la notificación del banco.
¿Qué puedes hacer si te preocupa la subida?
No existe una única respuesta correcta: depende de tu situación, pero estas son las opciones que baraja hoy la mayoría de hipotecados en España:
- Esperar y asumir la subida, si tu economía tiene margen y crees que el euríbor podría moderarse en 2027.
- Pasar de variable a fija, mediante novación con tu propio banco o subrogación a otra entidad, para blindarte frente a nuevas subidas (aunque esto tiene un coste y unas condiciones que conviene comparar bien).
- Amortizar capital de forma anticipada si tienes ahorro disponible, para reducir el impacto de cada futura revisión.
- Renegociar el diferencial con tu banco, especialmente si tienes buen historial de pagos y otros productos contratados con la entidad.
Cada una de estas opciones tiene ventajas, costes y letra pequeña distintos, y merece un análisis propio antes de decidir.
Preguntas frecuentes sobre el euríbor en 2026
¿Por qué el euríbor sube si el BCE solo ha subido los tipos dos veces? Porque el euríbor no solo refleja lo que ya ha hecho el BCE, sino lo que el mercado espera que haga en los próximos meses. Si los inversores anticipan más subidas, el euríbor ya las va incorporando antes de que se confirmen.
¿Va a seguir subiendo el euríbor el resto de 2026? Nadie puede saberlo con certeza: depende sobre todo del dato de inflación de la eurozona y de la reunión del BCE del 29 de octubre. Los analistas están divididos entre quienes esperan una pausa y quienes no descartan una tercera subida antes de fin de año.
¿Me conviene pasarme a hipoteca fija ahora? Depende de tu perfil de riesgo, de las condiciones que te ofrezca tu banco para el cambio y de cuánto tiempo te quede de hipoteca. No hay una respuesta universal, y es una decisión que conviene comparar con calma antes de firmar nada.
Este contenido tiene carácter informativo y se basa en datos publicados por fuentes oficiales (Banco Central Europeo, Banco de España) y en la evolución diaria del euríbor. No constituye asesoramiento financiero personalizado. Última actualización: septiembre de 2026.