Requisitos para ser joven beneficiario del aval ICO en 2026
El aval ICO nació pensando sobre todo en los jóvenes que quieren comprar su primera vivienda pero no cuentan con ahorros suficientes para la entrada. Sin embargo, no basta con «ser joven» en sentido amplio: existen requisitos para ser joven beneficiario del aval ICO muy concretos que conviene conocer con precisión antes de empezar el proceso.
El requisito de edad, explicado con detalle
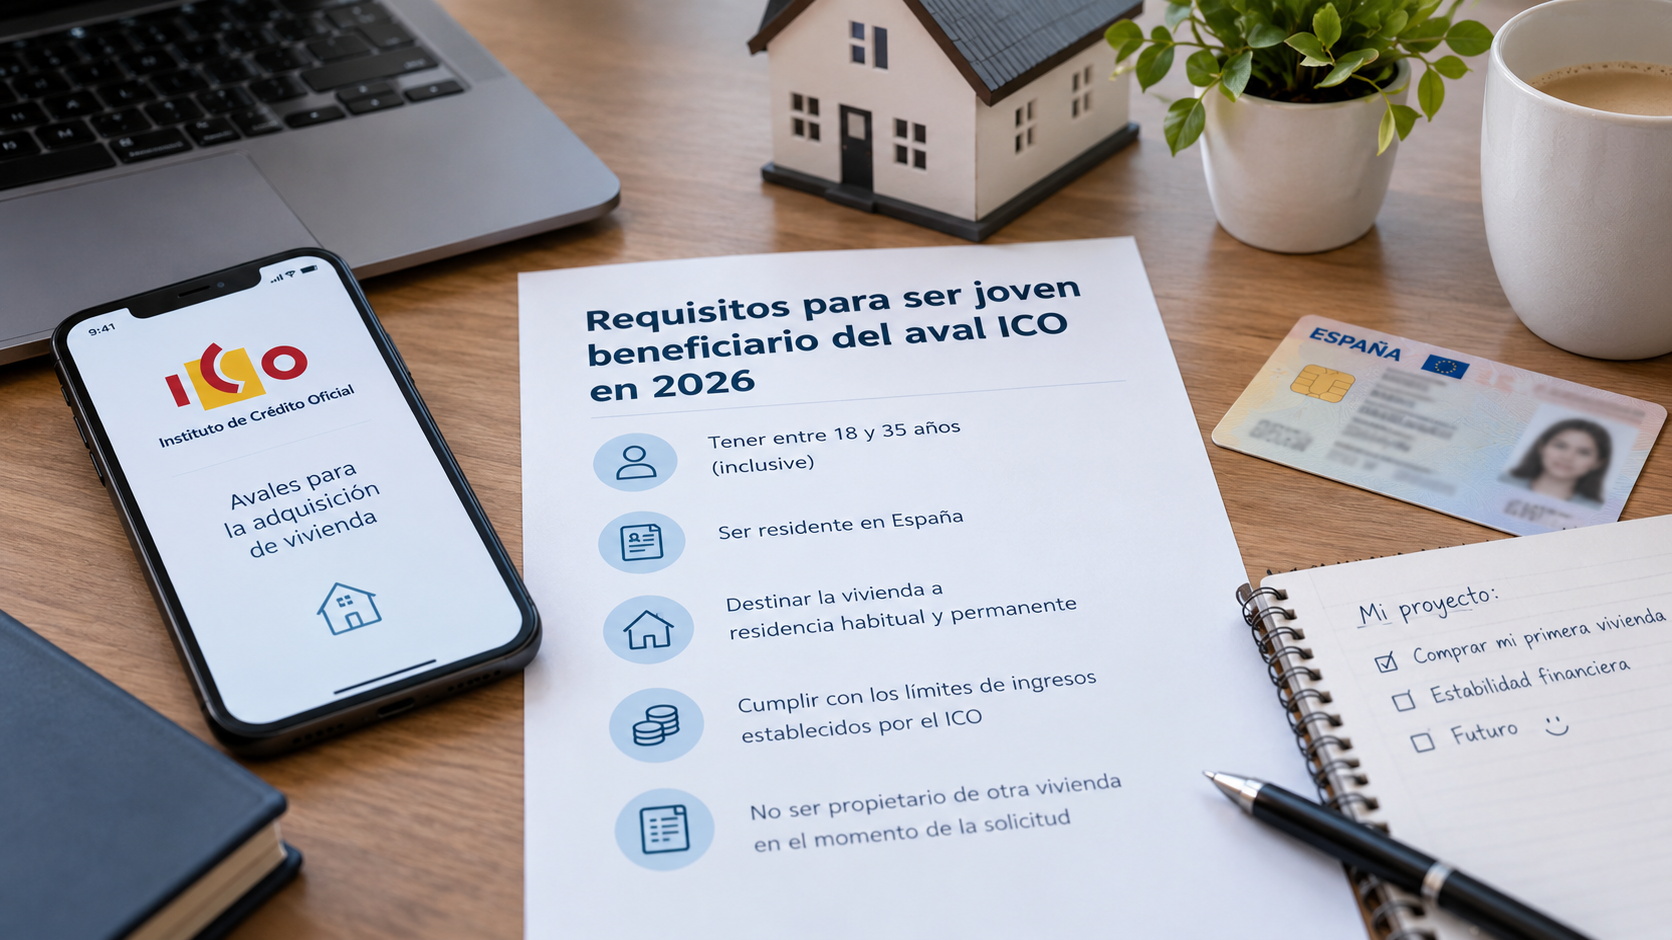
El primero y más conocido de los requisitos para ser joven beneficiario del aval ICO es la edad: debes tener menos de 35 años en el momento de solicitar la hipoteca. Este límite se comprueba en la fecha de la solicitud, no en la fecha de la firma final, aunque conviene tener margen suficiente por si el proceso se alarga más de lo previsto y te acercas al límite de edad durante la tramitación.
Qué pasa si superas los 35 años pero tienes hijos
Uno de los matices más importantes dentro de los requisitos para ser joven beneficiario del aval ICO es que el límite de edad no aplica si tienes menores a cargo: en ese caso, puedes acceder al programa independientemente de tu edad. Esta excepción busca dar cobertura a familias con hijos que, aunque hayan superado los 35 años, siguen teniendo dificultades similares a las de los compradores más jóvenes para acceder a la vivienda.
Ingresos: el segundo pilar de los requisitos
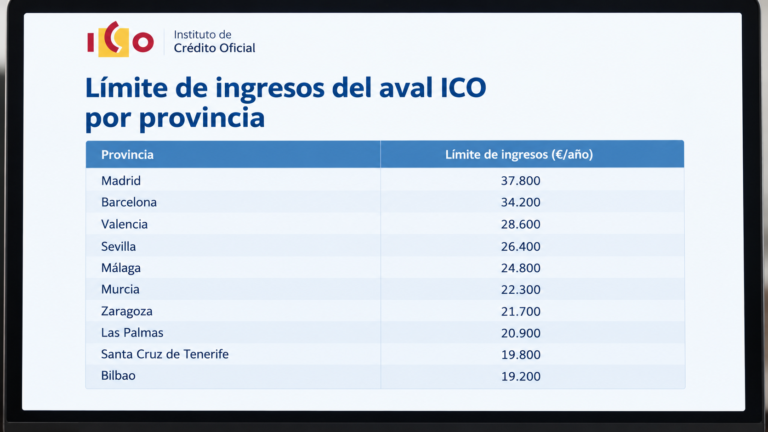
Además de la edad, los requisitos para ser joven beneficiario del aval ICO incluyen un límite de ingresos que, desde el 19 de junio de 2026, varía según la provincia donde se ubique la vivienda: entre 37.800 € y 63.000 € brutos anuales por solicitante, según la zona. Si compras junto a otra persona, ambos límites se suman, y se incrementan adicionalmente por cada menor a cargo (0,3 veces el IPREM, unos 2.520 € más) y en un 70% adicional en el caso de familias monoparentales.
El límite de patrimonio, a menudo olvidado
Muchos solicitantes se centran solo en la edad y los ingresos, pero dentro de los requisitos para ser joven beneficiario del aval ICO también existe un límite de patrimonio: no puedes superar los 150.000 € en bienes y ahorros (excluyendo la vivienda habitual previa, si existiera). Este requisito busca dirigir la ayuda hacia quienes realmente carecen de ahorros suficientes para la entrada, no hacia quienes ya cuentan con un patrimonio considerable pero prefieren no utilizarlo.
No haber sido propietario antes: la condición de «primera vivienda»
Otro de los requisitos para ser joven beneficiario del aval ICO es no haber sido propietario de otra vivienda con anterioridad. Existen excepciones justificadas, como haber recibido una vivienda en herencia con una cuota de participación muy reducida, o haber perdido el uso de la vivienda familiar por nulidad, divorcio o separación. Fuera de estos supuestos, si ya eres propietario de un inmueble, no podrás acceder a esta ayuda concreta, aunque sí a otras líneas de financiación convencionales.
El destino de la vivienda también cuenta
Dentro de los requisitos para ser joven beneficiario del aval ICO, la vivienda que compres debe destinarse a tu residencia habitual y permanente durante un mínimo de 10 años, y no puede alquilarse durante ese periodo salvo causas de fuerza mayor debidamente justificadas (por ejemplo, un traslado laboral obligatorio). Esto excluye expresamente comprar una segunda residencia o una vivienda para invertir y alquilar, algo que conviene tener muy claro antes de iniciar el proceso.
Tabla resumen de todos los requisitos
| Requisito | Condición exacta |
|---|---|
| Edad | Menor de 35 años, o cualquier edad con menores a cargo |
| Ingresos máximos | Entre 37.800 € y 63.000 € brutos/año según provincia |
| Patrimonio máximo | 150.000 € (excluida vivienda habitual previa) |
| Vivienda previa | No haber sido propietario, salvo excepciones justificadas |
| Precio máximo del inmueble | 325.000 € con carácter general |
| Uso de la vivienda | Residencia habitual y permanente, mínimo 10 años, sin alquilar |
Qué ocurre si cumples los requisitos oficiales pero el banco te deniega la operación
Es importante entender que cumplir todos los requisitos para ser joven beneficiario del aval ICO te habilita para solicitar el programa, pero no garantiza automáticamente la aprobación de la hipoteca. El banco realiza su propio análisis de riesgo (tipo de contrato, estabilidad laboral, ratio de endeudamiento) antes de conceder la operación, y puede denegarla aunque cumplas todos los criterios públicos del aval.
Cómo se comprueban estos requisitos en la práctica
Los requisitos para ser joven beneficiario del aval ICO no se declaran simplemente de palabra: el banco los verifica con documentación oficial en cada caso. La edad se comprueba con el DNI o NIE, los ingresos con nóminas o la declaración de la renta, el patrimonio mediante declaraciones patrimoniales o información de Hacienda, y la condición de no ser propietario a través de consultas al Registro de la Propiedad y al catastro. Este proceso de verificación es una de las razones por las que el trámite completo puede tardar varias semanas, ya que el banco necesita contrastar cada uno de estos puntos antes de dar por válida la solicitud ante el ICO.
Qué hacer si tu situación personal no encaja del todo en los requisitos estándar
Si tu caso tiene alguna particularidad —por ejemplo, ingresos variables por ser autónomo, una vivienda heredada con una participación muy pequeña, o estar a punto de cumplir 35 años durante el proceso—, lo más recomendable dentro de los requisitos para ser joven beneficiario del aval ICO es consultarlo directamente y por escrito con el banco antes de iniciar el trámite completo. Muchas de estas situaciones tienen matices y excepciones contempladas en la normativa que no siempre son evidentes a primera vista, y detectarlas a tiempo puede evitarte una denegación innecesaria.
Cómo afecta tener pareja de hecho o estar casado a estos requisitos
Cuando la compra se realiza entre dos personas, ya sea matrimonio o pareja de hecho, los requisitos para ser joven beneficiario del aval ICO se aplican de forma conjunta en algunos aspectos (el límite de ingresos se suma y se duplica respecto al individual) pero de forma individual en otros, como el requisito de no haber sido propietario previamente, que debe cumplirse por cada uno de los solicitantes por separado. Esto significa que si uno de los dos ya tuvo una vivienda en propiedad anteriormente, sin encajar en ninguna excepción justificada, la operación conjunta podría quedar excluida del programa aunque el otro solicitante cumpla perfectamente todos los requisitos.
Preguntas frecuentes
¿El límite de edad se comprueba al pedir el aval o al firmar la hipoteca? Se comprueba en el momento de la solicitud; por eso conviene iniciar el trámite con margen si estás cerca de cumplir 35 años, ya que un proceso que se alarga podría dejarte fuera del límite en la firma final.
¿Tener 150.001 € de patrimonio me deja fuera del programa? Sí, el límite de 150.000 € es un umbral estricto: superarlo, aunque sea por poco, te excluye del acceso al aval ICO, salvo que ese exceso corresponda a la vivienda habitual previa, que queda excluida del cómputo.
¿Puedo alquilar una habitación de la vivienda comprada con aval ICO? La normativa exige que la vivienda se destine a residencia habitual y permanente del titular; alquilar habitaciones de forma sistemática podría entrar en conflicto con este requisito, por lo que conviene consultar tu caso concreto antes de hacerlo.
Este contenido tiene carácter informativo y no constituye asesoramiento financiero personalizado. Última actualización: septiembre de 2026