Calculadora de revisión de hipoteca con el euríbor actual
Categoría: Euríbor y Tipos de Interés · Intención de búsqueda: transaccional · Palabra clave principal: calculadora de revisión de hipoteca con el euríbor actual
No necesitas esperar a la carta de tu banco para saber cuánto va a subir tu cuota. Con tres datos muy sencillos y una calculadora de revisión de hipoteca con el euríbor actual puedes estimarlo tú mismo en un par de minutos, sin depender de que el banco te lo comunique con antelación. En este artículo te explicamos exactamente cómo hacerlo, con la fórmula que usan los bancos y un ejemplo resuelto paso a paso.
Por qué merece la pena calcularlo tú mismo
Muchos hipotecados solo se enteran de la subida de su cuota cuando reciben la notificación oficial, semanas o incluso el mismo mes en que se aplica el cambio. Usar una calculadora de revisión de hipoteca con el euríbor actual con antelación te da margen para reorganizar tu presupuesto, valorar una amortización parcial o empezar a comparar ofertas de hipoteca fija con tiempo, en lugar de reaccionar sobre la marcha cuando ya no hay margen de maniobra.
Los tres datos que necesitas antes de calcular nada
Antes de usar cualquier calculadora de revisión de hipoteca con el euríbor actual, reúne estos tres datos:
- El capital pendiente de amortizar: lo puedes consultar en la app de tu banco o solicitando un certificado de deuda pendiente.
- Los años que te quedan de hipoteca: aparece en tu último recibo o en la escritura original, restando los años ya transcurridos.
- El diferencial que pactaste sobre el euríbor: está en tu escritura, en la cláusula de tipo de interés variable (por ejemplo, «euríbor + 0,80%»).
La fórmula que usa el banco para calcular tu cuota
El sistema que emplean prácticamente todas las hipotecas españolas es el de amortización francesa, que mantiene una cuota constante durante cada periodo con el mismo tipo de interés. La fórmula matemática es:
Cuota = Capital × [i × (1+i)^n] / [(1+i)^n − 1]
Donde «i» es el tipo de interés mensual (euríbor + diferencial, dividido entre 12) y «n» es el número de meses que te quedan de hipoteca. Es una fórmula compleja de resolver a mano, pero cualquier calculadora de revisión de hipoteca con el euríbor actual disponible online, o una simple hoja de cálculo con la función financiera adecuada, te la resuelve al instante.
Ejemplo resuelto paso a paso
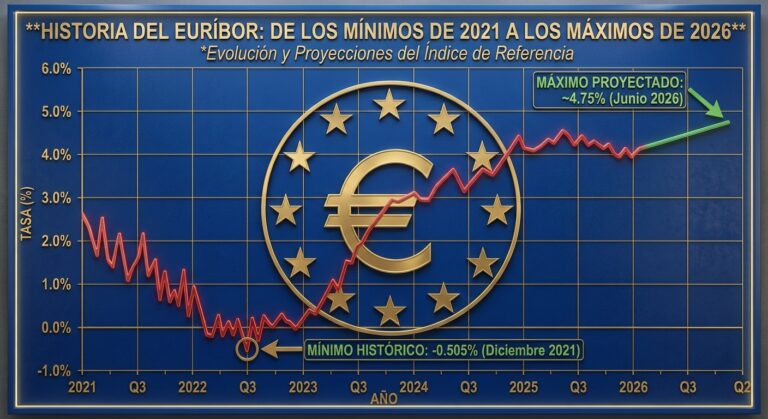
Imagina que te quedan 180.000 euros pendientes, 25 años (300 meses) de hipoteca y un diferencial de euríbor + 0,80%. Con el euríbor actual en el entorno del 3,3%, tu tipo aplicado sería del 4,10%.
- Divide el tipo anual entre 12 para obtener el tipo mensual: 4,10% / 12 = 0,3417% mensual (0,003417 en decimal).
- Aplica la fórmula de amortización francesa con capital = 180.000, i = 0,003417 y n = 300.
- El resultado, usando la función PAGO de Excel o Google Sheets (=PAGO(4,10%/12;300;-180000)), te da tu cuota mensual exacta al céntimo.
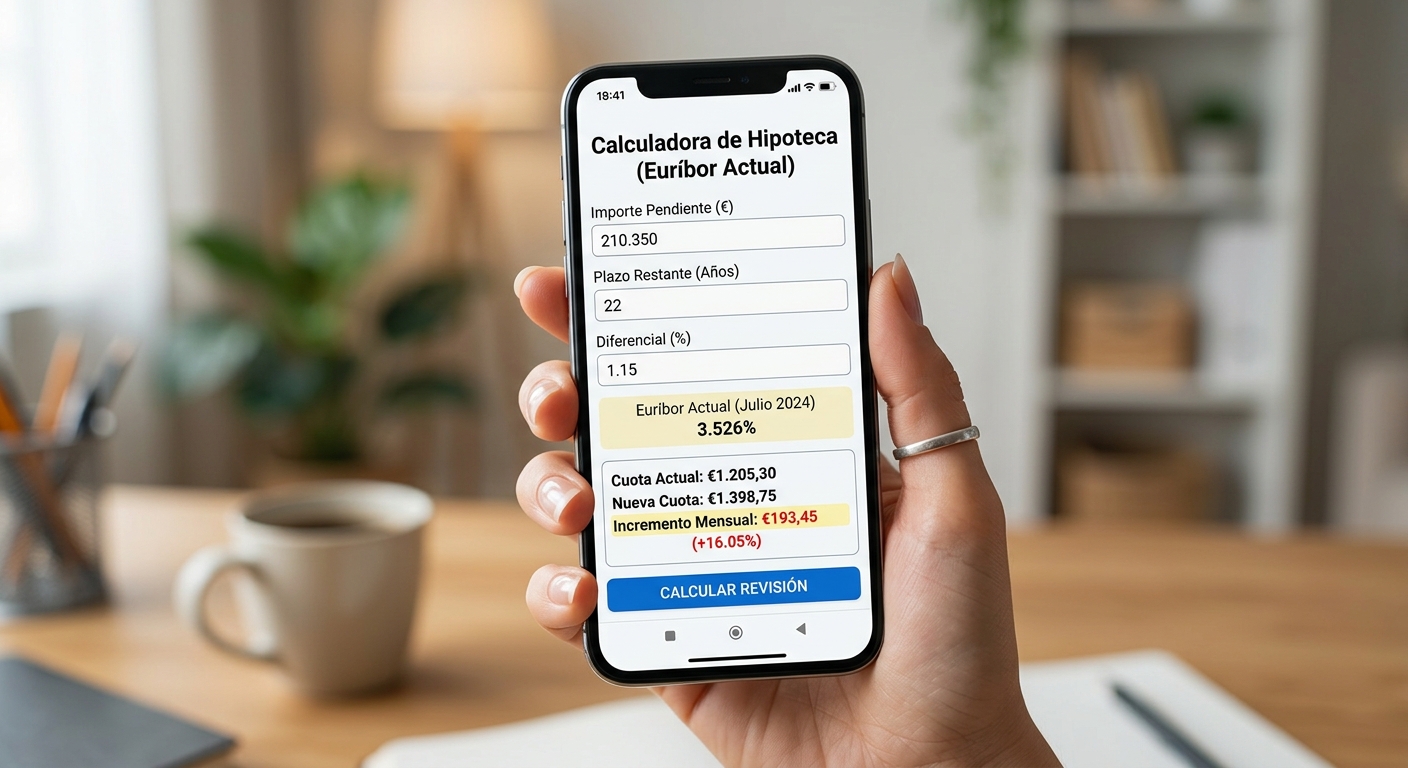
Si prefieres no complicarte con fórmulas, este mismo cálculo es justo lo que automatiza cualquier calculadora de revisión de hipoteca con el euríbor actual bien diseñada: solo introduces los tres datos (capital, plazo y diferencial) y obtienes la cuota al instante.
Qué debe tener una buena calculadora de este tipo
No todas las calculadoras online son igual de fiables. Para que una calculadora de revisión de hipoteca con el euríbor actual te dé un resultado útil, debería cumplir al menos estos requisitos:
- Usar el dato de euríbor actualizado a diario, no una cifra fija desde hace meses
- Permitir introducir tu diferencial exacto, no solo un valor genérico
- Aplicar correctamente la fórmula de amortización francesa, el sistema real que usa tu banco
- Mostrar tanto la cuota resultante como la diferencia respecto a tu cuota anterior, en euros y en porcentaje
- Indicar claramente que el resultado es una estimación orientativa, ya que el cálculo exacto del banco puede variar ligeramente según la fecha concreta de referencia del euríbor que use tu escritura
Dónde encontrar esta calculadora en esta web
En la sección de Herramientas de este sitio encontrarás una calculadora de revisión de hipoteca con el euríbor actual ya preparada con el dato del día: solo tienes que introducir tu capital pendiente, plazo restante y diferencial para ver tu nueva cuota estimada al instante, sin necesidad de fórmulas ni hojas de cálculo.
Qué hacer con el resultado
Una vez que sepas cuánto va a subir tu cuota, tienes varias opciones a valorar con tiempo: amortizar capital de forma anticipada para reducir el impacto, comparar ofertas de hipoteca fija o mixta si prefieres eliminar la incertidumbre, o simplemente ajustar tu presupuesto mensual con antelación para absorber la subida sin sobresaltos.
Tabla de ejemplo para distintos diferenciales
Para que veas cómo varía el resultado de una calculadora de revisión de hipoteca con el euríbor actual según tu diferencial, aquí tienes una simulación sobre un capital pendiente fijo de 150.000 euros a 25 años, con el euríbor actual en el 3,3%:
| Diferencial pactado | Tipo aplicado | Cuota mensual aproximada |
|---|---|---|
| Euríbor + 0,50% | 3,80% | ≈ 775 € |
| Euríbor + 0,80% | 4,10% | ≈ 800 € |
| Euríbor + 1,00% | 4,30% | ≈ 817 € |
| Euríbor + 1,20% | 4,50% | ≈ 834 € |
Como se aprecia, un diferencial más bajo tiene un impacto acumulado importante en la cuota final, lo que explica por qué merece la pena negociar este punto con tu banco cuando firmas una hipoteca nueva, o incluso plantearlo como renegociación en una hipoteca ya existente.
Errores frecuentes al usar una calculadora de este tipo
Al utilizar cualquier calculadora de revisión de hipoteca con el euríbor actual, conviene evitar algunos errores habituales que distorsionan el resultado:
- Confundir el TIN (tipo nominal) con la TAE (tasa anual equivalente), que incluye comisiones y gastos y no es la cifra que se usa para calcular la cuota mensual
- Introducir el capital inicial de la hipoteca en lugar del capital pendiente actual, lo que sobreestima mucho la cuota resultante
- Usar el euríbor del día exacto en lugar del euríbor de la fecha que realmente aplica tu escritura, que suele ser el del mes anterior a la revisión
- Olvidar que algunas hipotecas tienen cláusulas de revisión semestral en lugar de anual, lo que cambia la frecuencia con la que se actualiza el cálculo
Preguntas frecuentes
¿Es exacta la cuota que da una calculadora de revisión de hipoteca con el euríbor actual? Es una estimación muy fiable si introduces los datos correctos (capital, plazo y diferencial), pero el cálculo definitivo de tu banco puede variar ligeramente según la fecha exacta del euríbor que aplique tu escritura y algún redondeo interno de la entidad.
¿Qué euríbor debo usar en la calculadora, el de hoy o el de mi fecha de revisión? Depende de tu escritura: la mayoría de hipotecas usan el euríbor publicado el mes anterior a la revisión, no el del día exacto. Conviene revisar la cláusula correspondiente de tu contrato para saber qué fecha exacta te corresponde.
¿Puedo usar esta calculadora si mi hipoteca tiene revisión semestral en lugar de anual? Sí, el funcionamiento es el mismo; simplemente ten en cuenta que con revisión semestral notarás los cambios del euríbor con más frecuencia, aunque en saltos algo más pequeños cada vez.
Este contenido tiene carácter informativo. Los resultados de cualquier calculadora son estimaciones orientativas y no sustituyen la información oficial que te facilite tu banco. Última actualización: septiembre de 2026.