Cuánto sube la hipoteca con el euríbor por encima del 3%
Con el euríbor instalado por encima del 3% desde el verano de 2026, la pregunta que más se repite entre quienes tienen una hipoteca variable es muy concreta: cuánto sube la hipoteca con el euríbor por encima del 3%, en euros reales, no solo en puntos porcentuales. En este artículo respondemos con ejemplos calculados para distintos importes, explicamos cómo llega el banco a esa cifra y qué variables hacen que tu caso particular pueda diferir del ejemplo genérico.
Por qué es tan relevante superar el 3%
El 3% no es un umbral mágico desde el punto de vista financiero, pero sí es un nivel simbólico y psicológico importante: es la primera vez desde 2024 que el euríbor se mantiene de forma sostenida por encima de esa cifra, después de haber llegado a rondar el 2,1% en agosto de 2025. Para miles de hipotecados que firmaron o revisaron su préstamo durante la fase de tipos bajos de 2024-2025, la revisión de este año va a suponer el primer aumento real de cuota en mucho tiempo, y por eso la pregunta de cuánto sube la hipoteca con el euríbor por encima del 3% se ha convertido en una de las más buscadas del momento.
Cómo calcula el banco tu nueva cuota
El banco no aplica el euríbor de «hoy» literalmente: casi todas las escrituras hipotecarias en España fijan como referencia el valor del euríbor publicado el mes anterior a la fecha de revisión (aunque conviene comprobarlo en tu propia escritura, porque puede variar). A ese valor se le suma el diferencial fijo que pactaste al firmar, y con el tipo resultante, el capital pendiente y los años que te quedan, se recalcula tu cuota mediante el sistema de amortización francesa, el más habitual en las hipotecas españolas.
Ejemplo comparado por importes: así queda la subida real
Para responder con precisión a cuánto sube la hipoteca con el euríbor por encima del 3%, hemos tomado como referencia una hipoteca a 30 años con un diferencial de euríbor + 0,99%, comparando un tipo aplicado del 3,07% (con el euríbor de hace un año) frente al 3,85% actual (euríbor + diferencial con los datos de este verano):
| Capital pendiente | Cuota antes (tipo 3,07%) | Cuota ahora (tipo 3,85%) | Subida mensual | Subida anual |
|---|---|---|---|---|
| 100.000 € | ≈ 425 € | ≈ 469 € | +44 € | +528 € |
| 150.000 € | ≈ 638 € | ≈ 703 € | +65 € | +780 € |
| 200.000 € | ≈ 851 € | ≈ 937 € | +86 € | +1.032 € |
| 250.000 € | ≈ 1.064 € | ≈ 1.172 € | +108 € | +1.296 € |
| 300.000 € | ≈ 1.276 € | ≈ 1.406 € | +130 € | +1.560 € |
Como se observa, la subida es prácticamente proporcional al capital pendiente: quien tiene el doble de hipoteca pendiente, sufre aproximadamente el doble de subida en euros, porque el porcentaje de incremento del tipo (0,78 puntos en este ejemplo) es el mismo para todos.
Qué variables hacen que tu caso sea distinto
El ejemplo anterior es representativo, pero cuánto sube realmente tu hipoteca con el euríbor por encima del 3% depende de varios factores propios de tu contrato:
- Tu diferencial: si pactaste euríbor + 0,50%, la subida en euros será menor que si tienes euríbor + 1,20%, aunque el euríbor sea el mismo para ambos.
- Los años que te queden: al principio de la hipoteca, cuando queda mucho capital pendiente, el impacto de cada punto de subida es mayor en euros que hacia el final del préstamo, cuando ya queda poco capital por amortizar.
- La fecha exacta de revisión: si tu revisión cae en un mes en que el euríbor está en un pico (como julio o agosto de 2026), notarás más la subida que si revisa en un valle relativo dentro del mismo año.
- El tipo de revisión (anual o semestral): las hipotecas con revisión semestral notan los cambios del euríbor con más frecuencia, pero también en saltos más pequeños cada vez, frente a las de revisión anual.
Cómo estimar tu caso concreto sin esperar al banco
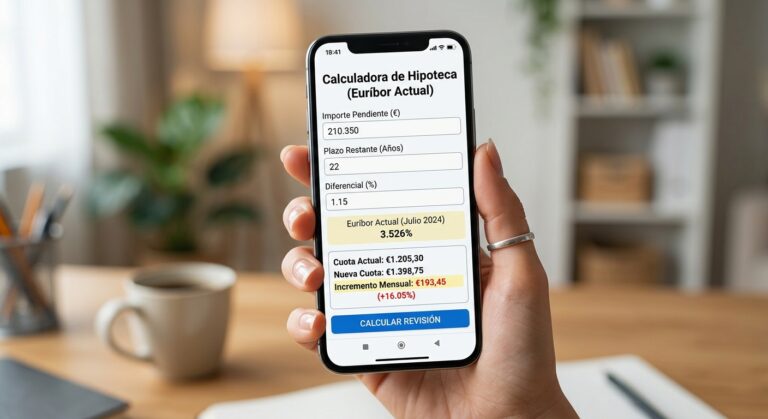
Si quieres saber exactamente cuánto sube tu hipoteca con el euríbor por encima del 3% en tu caso particular, necesitas tres datos: capital pendiente, años restantes y tu diferencial. Con esos tres datos, cualquier calculadora de amortización francesa online (o la función PAGO de una hoja de cálculo) te dará tu cuota exacta en segundos, sin tener que esperar a la notificación oficial del banco.
Qué hacer si la subida te preocupa
Conocer la cifra con antelación te da margen para actuar antes de que llegue la carta del banco:
- Valorar una amortización parcial con ahorro disponible, que reduce el capital sobre el que se calcula la subida
- Comparar ofertas de hipoteca fija o mixta si prefieres eliminar la incertidumbre de futuras subidas
- Renegociar el diferencial con tu banco si tienes buen historial de pagos y productos vinculados
- Ajustar tu presupuesto doméstico con tiempo, en lugar de reaccionar sobre la marcha
Preguntas frecuentes
¿Cuánto sube exactamente mi hipoteca si el euríbor está por encima del 3%? Depende de tu capital pendiente, plazo restante y diferencial, pero como referencia: en una hipoteca de 150.000 € a 30 años con diferencial de euríbor + 0,99%, la subida ronda los 65 € al mes (unos 780 € al año) respecto a la revisión del año anterior.
¿La subida es la misma para todas las hipotecas con el euríbor por encima del 3%? No. Aunque el euríbor sea el mismo para todos, la subida en euros depende del capital pendiente, del diferencial pactado y de los años que queden de hipoteca, por lo que dos personas con el mismo euríbor pueden notar subidas muy distintas.
¿Puedo evitar que suba mi cuota aunque el euríbor esté por encima del 3%? No puedes evitar que se aplique el euríbor vigente en tu revisión si tienes hipoteca variable, pero sí puedes reducir el impacto amortizando capital, renegociando el diferencial o cambiando a un tipo fijo o mixto antes de la próxima revisión.
Este contenido tiene carácter informativo y los cálculos son aproximados. No constituye asesoramiento financiero personalizado; consulta siempre las condiciones exactas de tu escritura hipotecaria. Última actualización: septiembre de 2026.